Análisis del Mercado de Negro de Humo - Octubre 2026
Carbon Black Monthly - Edición de octubre 2026
1. Análisis del mercado de negro de carbono
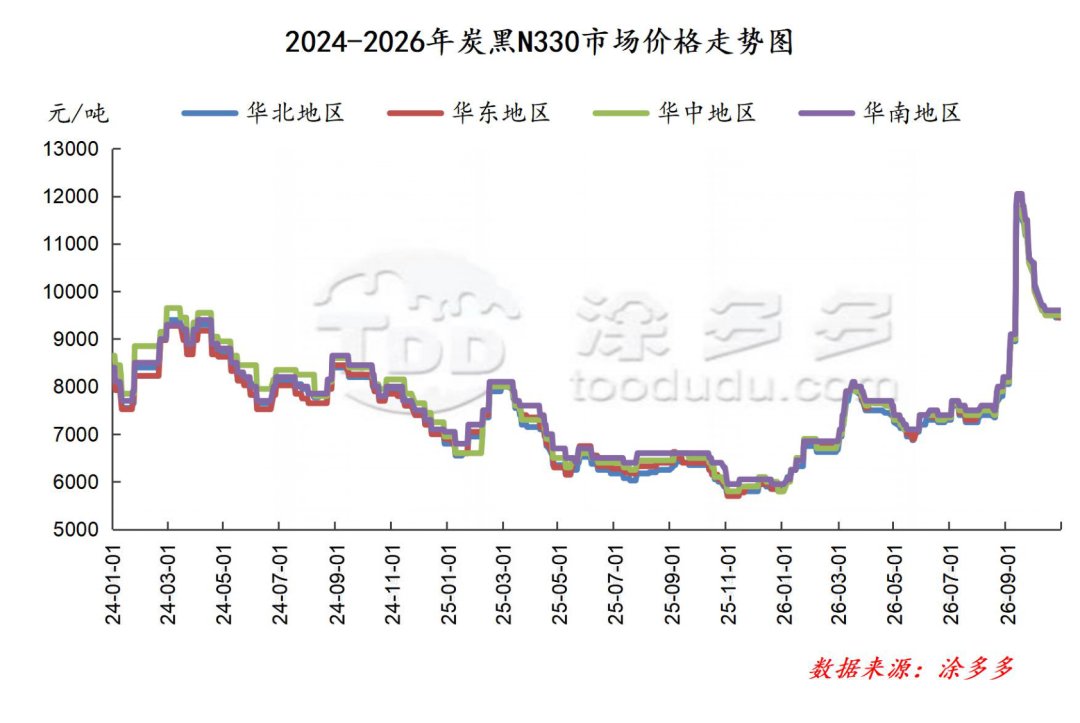
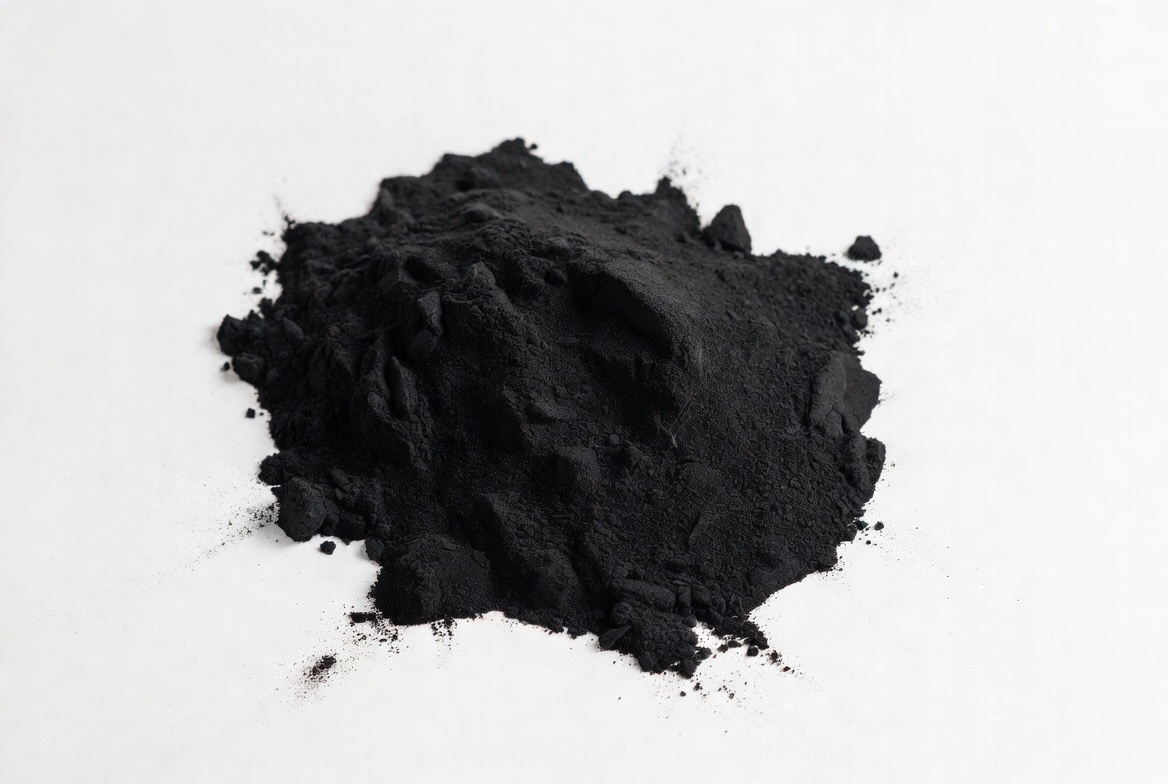
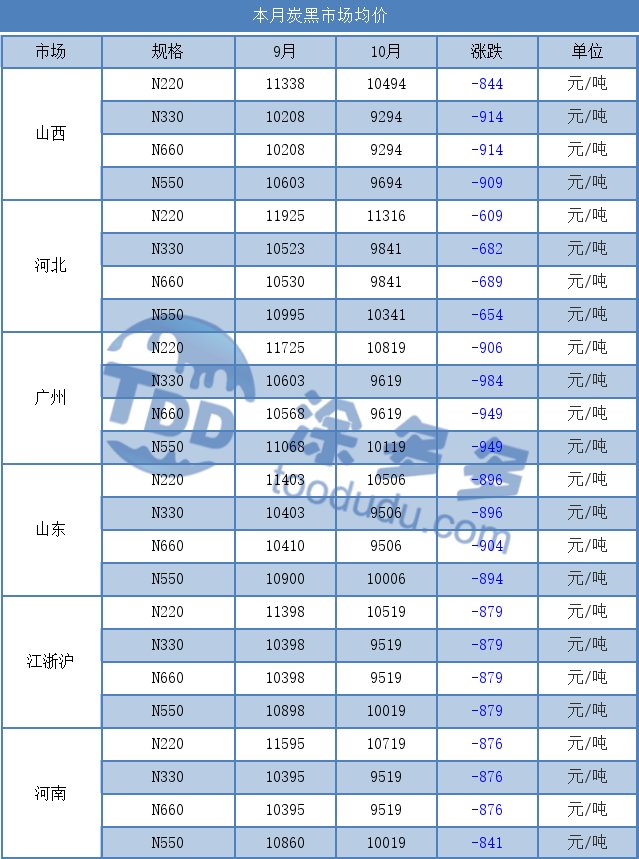
En octubre, los precios del mercado de negro de carbono mostraron una tendencia a la baja y luego se estabilizaron. Al final del mes, las cotizaciones promedio mensuales principales del N330 fueron: región de Shandong 9,506 yuanes/ton; región de Shanxi 9,294 yuanes/ton; región de Hebei 9,841 yuanes/ton; región de Guangzhou 9,619 yuanes/ton; región de Zhejiang 9,519 yuanes/ton.
Este mes, las tasas operativas de las empresas de neumáticos aguas abajo se recuperaron gradualmente, pero bajo la doble presión de inventarios suficientes de materias primas anteriores y precios altos, el entusiasmo por las compras en el mercado fue mediocre, con reposición principalmente esencial. Los precios de las materias primas fluctuaron débilmente, proporcionando un impulso limitado impulsado por los costos. Combinado con un fuerte sentimiento bajista aguas abajo, los precios del mercado de negro de carbono mostraron una tendencia a la baja limitada. En un contexto de pocas transacciones, las empresas de negro de carbono simultáneamente redujeron las cargas operativas para bajar los costos de producción. En general, la atmósfera de negociación en el mercado fue mediocre, los envíos de nuevos pedidos fueron difíciles, y el mercado sigue enfrentando cierta presión a la baja a corto plazo.
Perspectivas del mercado:
Mirando hacia el próximo mes, se espera que los precios del mercado de negro de carbono en noviembre muestren una tendencia débil y estable. En el lado de las materias primas, el alquitrán de hulla enfrenta una presión significativa al alza debido a la supresión de precios de productos aguas abajo, pero con tasas operativas aguas abajo estables en noviembre, la volatilidad de precios será limitada bajo el soporte de demanda esencial, y el soporte de costos para nuevos pedidos de negro de carbono permanece. En el lado de la demanda, la debilidad del mercado terminal limita el espacio para subidas, y los precios del negro de carbono pueden mantener transacciones en rangos bajos.
Comparación del precio promedio mensual del negro de carbono
2. Análisis del mercado de materias primas aguas arriba
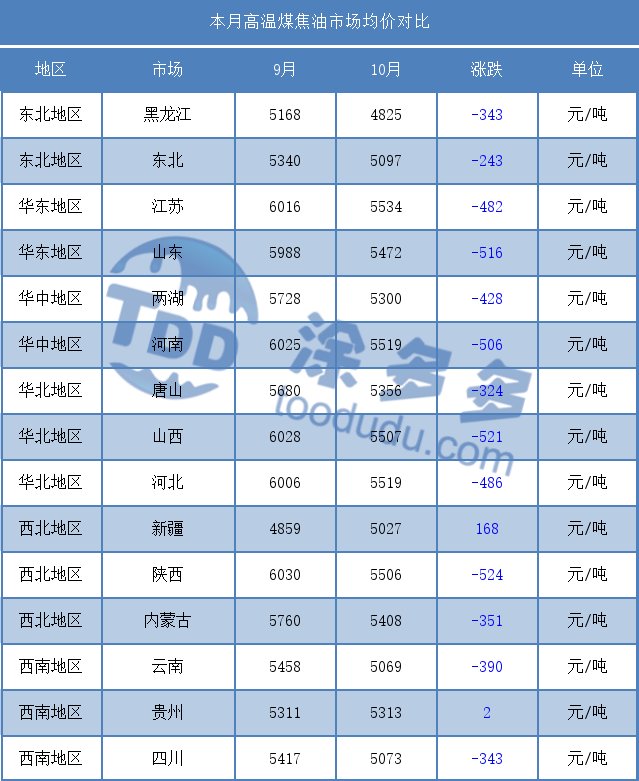
2.1 Análisis del mercado del alquitrán de hulla a alta temperatura
En octubre, el mercado doméstico de alquitrán de hulla a alta temperatura mostró un patrón de primero descenso y luego ascenso. Al inicio del mes, coincidiendo con el feriado del Día Nacional, el comercio en el mercado fue escaso y el mercado continuó con su tendencia a la baja. Durante el feriado, las empresas de procesamiento profundo aguas abajo consumieron continuamente inventarios de materias primas, y después de reanudar operaciones, la mayoría de las fábricas tenían inventarios bajos de materias primas. La demanda de reposición por fases se liberó centralmente, con una actividad de consulta y compra notablemente mayor, y las transacciones al contado se recuperaron. Combinado con el estrechamiento de la oferta y el aumento de precios en los productos procesados profundamente, las ganancias de procesamiento de las empresas se restauraron, fortaleciendo la disposición a adquirir materias primas. Las empresas elevaron activamente los precios de adquisición, impulsando los precios del alquitrán de hulla a alta temperatura hacia una tendencia ascendente. Entrando en la última parte del mes, el mercado cambió a ganancias y pérdidas mixtas, con divergencias en el ritmo y magnitud de aumento de precios regionales.
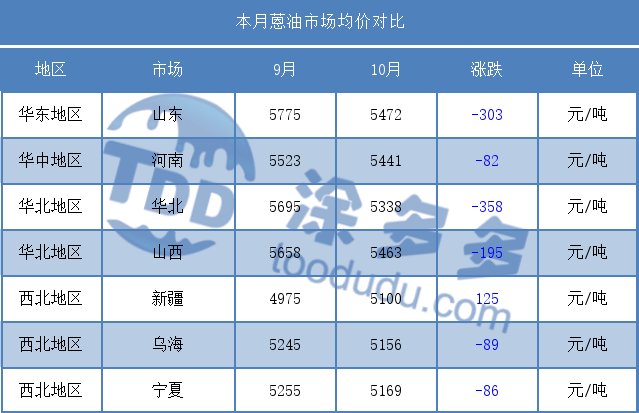
En octubre, el mercado de aceite de antraceno experimentó una evolución en tres fases de "fuerte rebote a principios de mes - consolidación en niveles altos a mediados de mes - presión y debilitamiento a finales de mes," con el soporte de costos y la tracción de demanda compitiendo entre sí, y el centro de gravedad del mercado primero aumentando y luego disminuyendo. En el primer tercio, los precios de nuevos pedidos de aceite de antraceno principalmente se recuperaron. En el lado de las materias primas, el alquitrán de hulla a alta temperatura se estabilizó tras el descenso, y el soporte de fondo en los costos impulsó el ánimo de los participantes del mercado. Combinado con tasas operativas en descenso, la oferta de aceite de antraceno se contrajo algo, con los tenedores manteniendo cotizaciones firmes y un fuerte impulso al alza. Aguas abajo, el negro de carbono estaba en su ciclo de fijación de precios inicial, con una disminución en el sentimiento de supresión de precios, y el mercado vio principalmente transacciones esenciales, con tendencias firmes a corto plazo. En el tercio medio, los nuevos pedidos de aceite de antraceno continuaron una estrecha tendencia ascendente, con el alquitrán de hulla a alta temperatura proporcionando soporte.
3. Estadísticas de beneficios de la industria del negro de carbono
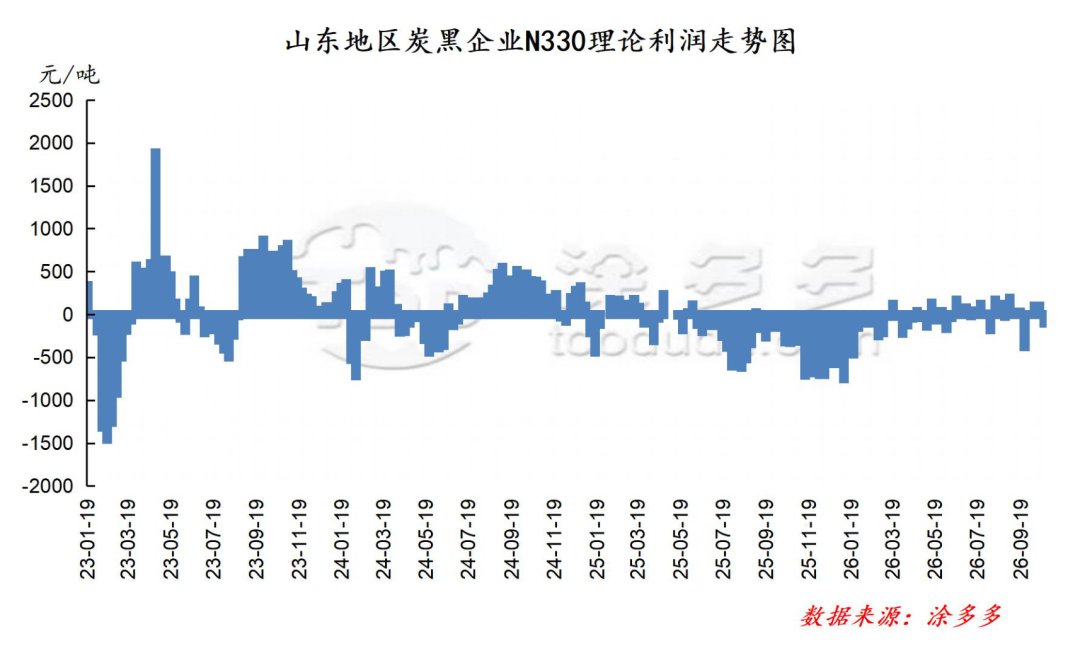
En octubre, según cálculos teóricos, el mercado de negro de carbono se mantuvo en una posición rentable. Después de que los precios del alquitrán de hulla a alta temperatura descendieron, la presión en el lado de los costos disminuyó algo, pero las negociaciones en el mercado de negro de carbono permanecieron estancadas, con ajustes de precios relativamente lentos. El sentimiento bajista aguas abajo persistió, la adquisición de mercado no fue activa, y en su mayoría se adoptó una posición de espera. Los fabricantes mantuvieron envíos de pedidos anteriores a precios altos, con volúmenes de negociación reales limitados y transacciones de nuevos pedidos restringidas. Como la disminución de precios del negro de carbono fue menor que la reducción de las materias primas, los cálculos teóricos mostraron que el mercado de negro de carbono permaneció rentable, pero el margen de beneficio se redujo. Tomando como ejemplo la región de Shandong, el promedio mensual teórico de beneficios de la industria del negro de carbono en octubre fue de 33.17 yuanes/ton.
4. Estadísticas de tasas operativas mensuales del mercado
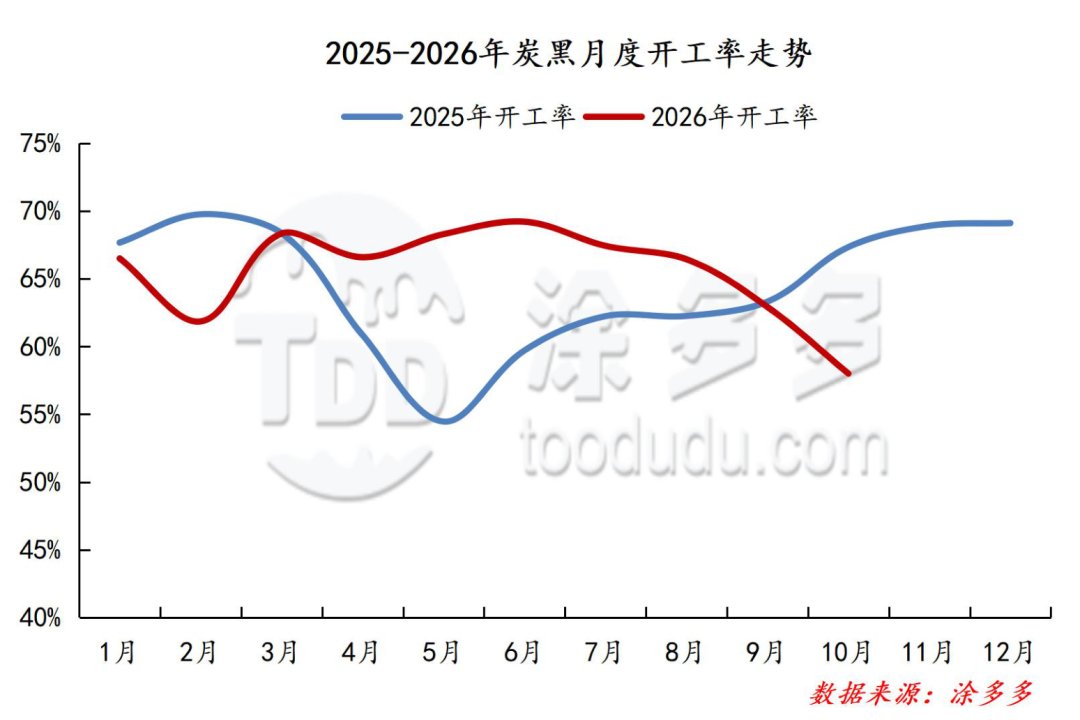
En octubre, la tasa operativa del mercado de negro de carbono fue del 58%, continuando una tendencia de descenso mes a mes. Después de que los precios del mercado de negro de carbono retrocedieron de niveles altos, los precios de nuevos pedidos fluctuaron, con el centro de gravedad en los precios desplazándose hacia abajo en comparación con períodos anteriores. La presión operativa aguas abajo fue significativa, con una pobre transferencia de costos, lo que llevó a un bajo entusiasmo por las compras. La presión de envío del mercado de negro de carbono aumentó, y el entusiasmo por la producción de los fabricantes fue bajo. Por región, Shandong y Shanxi vieron disminuciones en las tasas operativas, con algunas grandes fábricas programando mantenimiento antes de la temporada de calefacción, y las tasas operativas disminuyeron en sincronía. En general, las tasas operativas de la industria del negro de carbono en octubre disminuyeron, los volúmenes de suministro de las empresas se redujeron simultáneamente, y tanto en el lado de la oferta como de la demanda se mostraron tendencias de contracción.
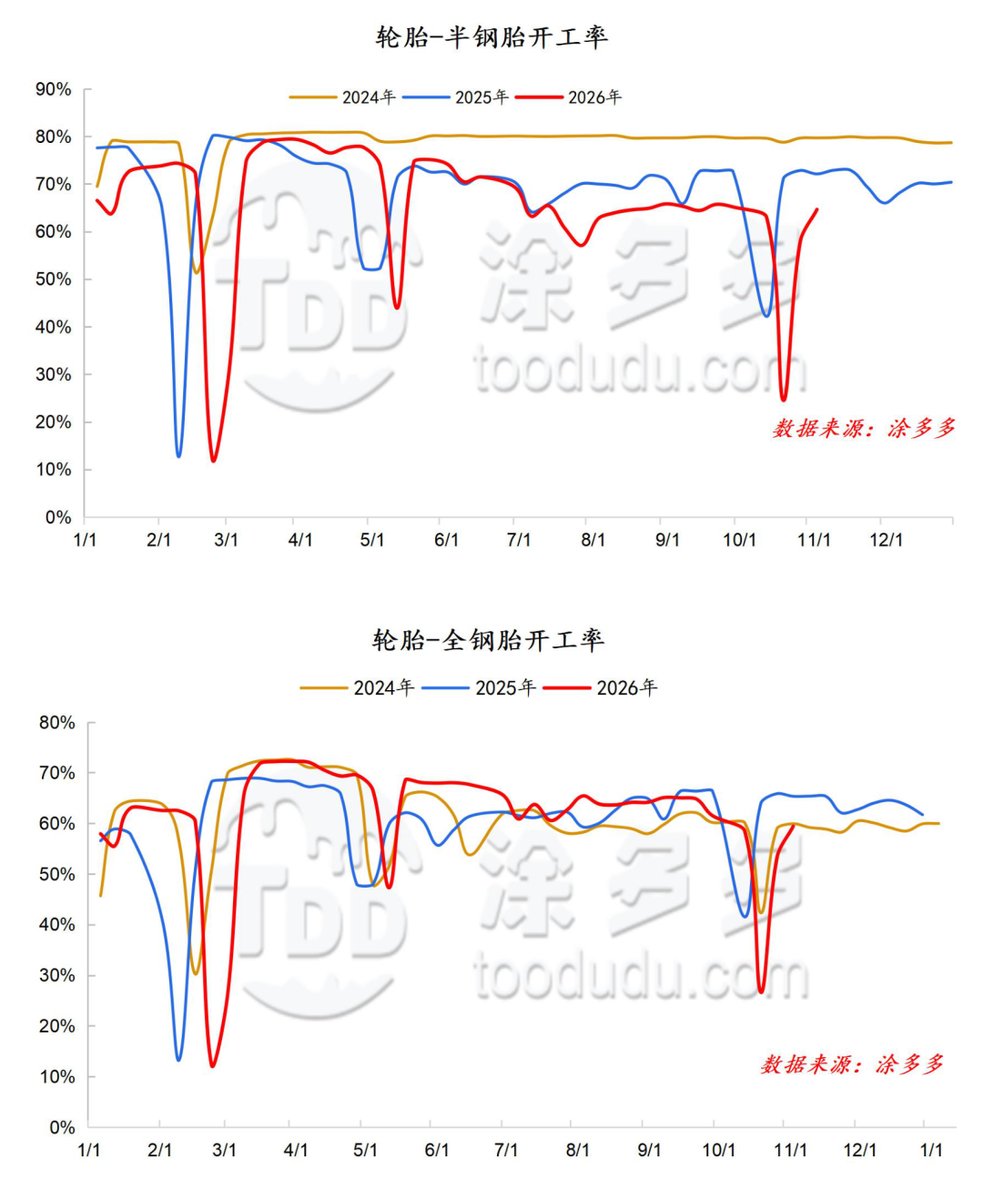
En octubre, la tasa operativa de neumáticos semiacero en China fue del 49%; la tasa operativa de neumáticos de acero completo en China fue del 47%.
En octubre, las tasas operativas de las fábricas de neumáticos mostraron una disminución significativa, principalmente porque al principio del mes coincidió con el período de feriado del Día Nacional, durante el cual la mayoría de las empresas de muestra entraron en estado de cierre y mantenimiento. Después del feriado largo, algunas empresas de muestra retrasaron la reanudación, arrastrando las tasas operativas generales a niveles bajos. Tras el fin del feriado, las empresas de neumáticos gradualmente reanudaron la programación de producción, impulsando un aumento relativamente significativo en las tasas operativas generales. Sin embargo, como los precios de las materias primas se mantuvieron altos, las empresas de neumáticos implementaron medidas de control de producción, limitando la magnitud de los aumentos en las tasas operativas, y los niveles permanecieron relativamente bajos en comparación con el mismo período en años anteriores. Las transacciones del mercado fueron esporádicas, con los fabricantes de neumáticos continuando emitiendo avisos de aumento de precios, y los agentes del mercado también incrementaron las cotizaciones de envío en consecuencia.
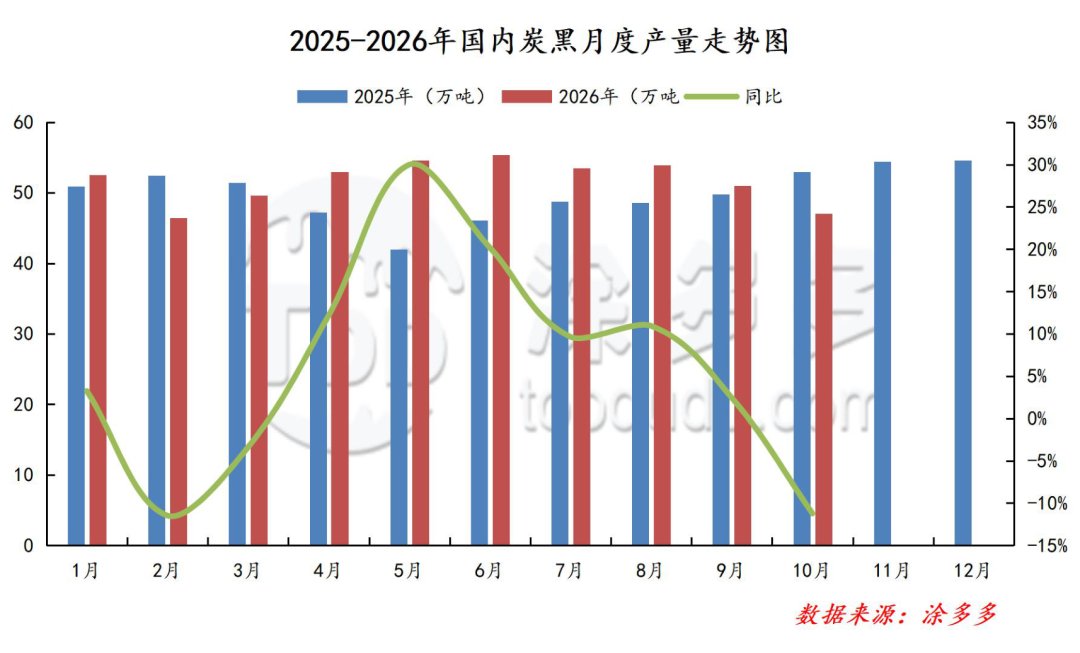
En octubre de 2026, la producción de negro de carbono en China se estima en 470,200 toneladas, un descenso del 7.82% mes a mes.
5. Datos y tendencias de importación y exportación
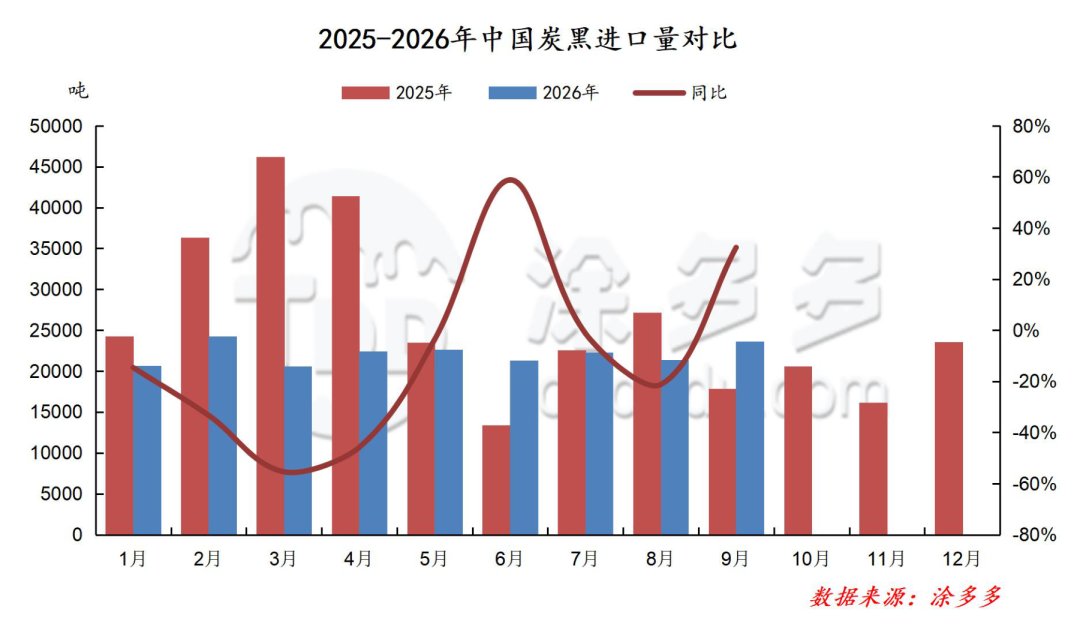
Según datos de aduanas, en septiembre, el volumen de importación de negro de carbono de China fue de 23,700 toneladas, un aumento del 10.53% mes a mes, y un aumento del 32.39% año a año. El volumen de importación acumulado fue de 199,300 toneladas, un descenso del 21.15% en comparación con el mismo período del año pasado.
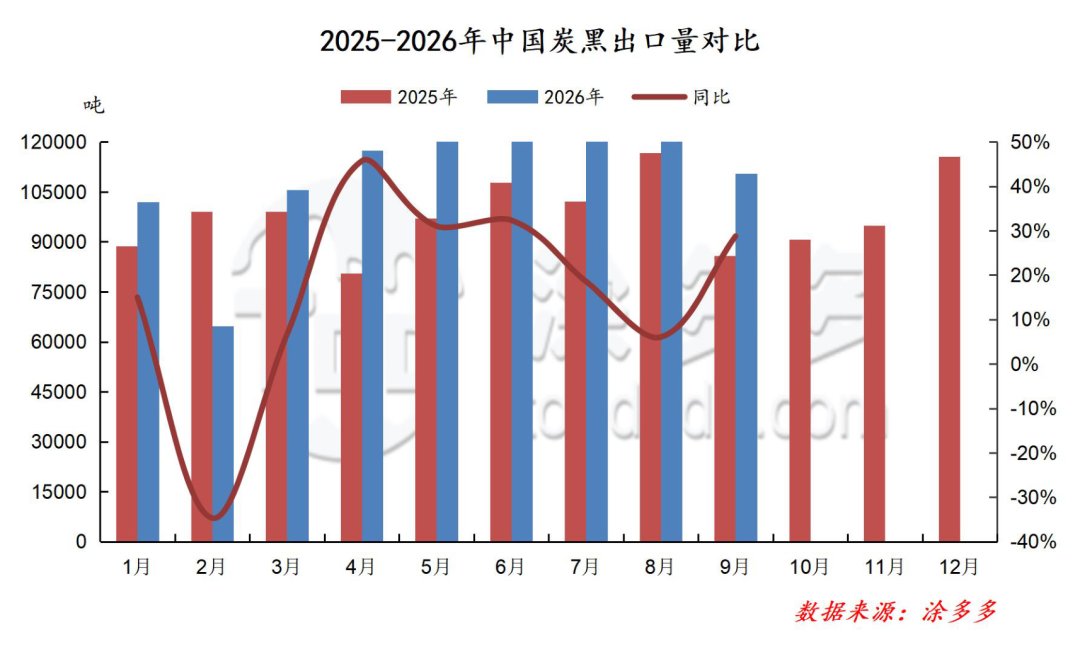
Según datos de aduanas, en septiembre, el volumen de exportación de negro de carbono de China fue de 110,500 toneladas, un descenso del 10.69% mes a mes, y un aumento del 28.77% año a año. El volumen de exportación acumulado fue de 1,014,900 toneladas, un aumento del 15.74% en comparación con el mismo período del año pasado.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores en todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que esté buscando productos a granel, químicos especializados o servicios de adquisición personalizados, TDD-Global es de confianza para ser su primera elección.
-
Cotización del Mercado de Productos de Titanio – 3 de Noviembre8226
-
Índice de Precios del Negro de Humo: Análisis del Mercado al 3 de Noviembre5883
-
Precios del caucho natural: ¿Qué fuerzas están definiendo la tendencia actual del mercado?7453
-
Informe del Mercado de Productos de Titanio (2 de Noviembre)9425
-
Mercado del Negro de Humo: ¿Se Enfría Realmente? (2 de Noviembre)6938