
Mercado de caucho natural en Q2
1. Revisión y Análisis del Precio del Mercado del Caucho Natural
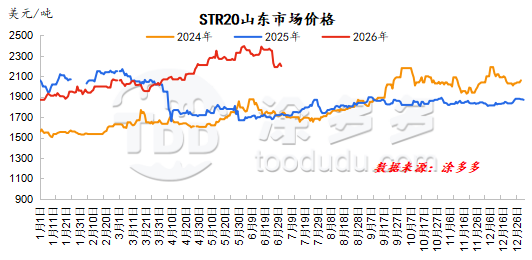
En el segundo trimestre de 2026, la tendencia general de los precios del caucho natural siguió una forma de "V" invertida. Desde principios de abril hasta mediados de mayo, el precio del caucho natural mantuvo una tendencia fluctuante al alza. En cuanto a las materias primas, los precios del látex y el caucho en trozos en Tailandia se mantuvieron altos, principalmente debido a las altas temperaturas y a las operaciones de extracción dificultadas. En particular, la extracción en el norte de Tailandia, que comenzó a principios o mediados de abril, se retrasó hasta finales de abril y principios de mayo, lo que resultó en una situación de precios altos pero baja oferta durante gran parte del tiempo, llevando a una tendencia sostenida al alza en los precios de las materias primas.
En el ámbito nacional, en la provincia de Yunnan, los mismos factores climáticos y la competencia por el látex concentrado resultaron en una tendencia de precios de materias primas estable a ligeramente al alza, proporcionando un fuerte soporte de costos. Los compradores finales se adhirieron a una estrategia de compras justo a tiempo, y, incluso alrededor del feriado del Día del Trabajo, las empresas de neumáticos no aumentaron significativamente sus compras.
Entrando en la segunda mitad de mayo, desde la perspectiva de las áreas de producción, la producción de materias primas en Tailandia aumentó gradualmente, pero las fábricas continuaron compitiendo por materias primas para cumplir con los pedidos, especialmente para el caucho en trozos y el caucho ahumado en láminas, manteniendo un fuerte soporte de costos. La resistencia de los compradores a los suministros a precios altos continuó intensificándose. Bajo la presión de múltiples factores negativos, los precios del caucho, después de alcanzar nuevos máximos, carecieron de impulso al alza y gradualmente disminuyeron desde sus máximos, entrando posteriormente en una fase de consolidación débil.
En junio, el mercado del caucho natural volvió a entrar en un período de volatilidad significativa, con una caída notable hacia finales de mes. A principios de mes, la extracción en las áreas de producción nacionales e internacionales continuó aumentando, pero las fábricas en el extranjero produjeron activamente para cumplir con los pedidos, manteniendo una fuerte demanda de materias primas. Los altos precios de adquisición de materias primas proporcionaron un fuerte soporte de costos para los precios del caucho, y el sentimiento alcista del mercado continuó aumentando. Múltiples factores positivos convergieron, y los precios al contado rompieron niveles clave de resistencia, estableciendo continuamente nuevos máximos.
A medida que se fortalecieron las expectativas de liberación de capacidad de extracción en varias áreas de producción, las fábricas upstream presionaron para reducir los precios de adquisición, debilitando aún más los precios de las materias primas y aliviando el soporte de costos para el caucho natural. Las empresas downstream generalmente controlaron de manera flexible la producción para digerir el inventario de productos terminados a precios altos, lo que llevó a una acumulación de inventario de caucho natural al contado, debilitando el sentimiento alcista del mercado y ejerciendo una presión significativa sobre los precios al contado, lo que provocó que los precios del caucho comenzaran a disminuir.
Entrando a mediados de mes, el fuerte desempeño de los mercados extranjeros impulsó el entusiasmo de las fábricas en el extranjero por comprar caucho en trozos y caucho ahumado en láminas, causando que los precios de estas materias primas aumentaran continuamente, con el mercado mostrando una tendencia operativa de alto nivel. Sin embargo, esta tendencia al alza fue de corta duración.
Bajo el dominio de las expectativas de aumento de tasas de interés, el debilitamiento del ambiente de las materias primas afectó el sentimiento comercial del mercado del caucho. Además, con el continuo debilitamiento de los precios de adquisición de materias primas en el extranjero, las expectativas de la industria para un aumento en el suministro de materias primas se mantuvieron sin cambios. Bajo la influencia de múltiples factores negativos, los precios del caucho experimentaron una amplia caída.
2. Revisión y Análisis del Suministro de Caucho Natural
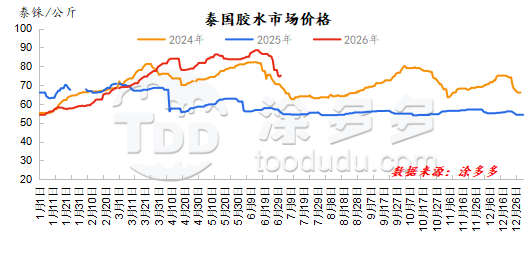
Tailandia: En el segundo trimestre, los precios del látex mantuvieron una tendencia en forma de M. En abril, los precios del látex tailandés mostraron una tendencia constante al alza. Las altas temperaturas interrumpieron el proceso, dificultando la extracción de prueba en el norte. Durante la temporada baja, el suministro de materias primas estaba básicamente en un estado de tener precios pero sin volumen.
En los primeros diez días del mes, hubo muchos pedidos de látex en el extranjero, y el entusiasmo de las plantas de látex concentrado por comprar látex a precios más altos aumentó, empujando los precios del látex a niveles cercanos a los máximos recientes, con un aumento que superó con creces al del caucho en trozos. Durante la temporada baja, los inventarios de productos terminados en las fábricas eran generalmente bajos. Las perturbaciones geopolíticas en el Medio Oriente, el aumento de los precios locales de la energía en Tailandia y el aumento de los costos de envío llevaron a una fuerte disposición de las fábricas a mantener los precios.
Hacia mediados de mayo, los precios del caucho comenzaron a disminuir ligeramente. La temporada de lluvias en las áreas productoras de caucho de Tailandia causó lluvias localizadas que afectaron temporalmente la extracción, pero el suministro de materias primas continuó aumentando mes a mes. La disposición de las fábricas a reducir los precios se intensificó, ejerciendo presión a la baja sobre los precios de las materias primas. Respaldadas por pedidos en el extranjero, algunas fábricas continuaron comprando materias primas, y los precios de las materias primas se estabilizaron después de la caída inicial, indicando un debilitamiento del soporte de costos.
En junio, los precios de las materias primas se mantuvieron relativamente altos, pero se hizo evidente una tendencia a la baja, especialmente para los precios del látex. El aumento de las lluvias en el sur de Tailandia llevó a una producción de látex ajustada, causando que los precios del látex continuaran su tendencia al alza.
En el noreste, la producción fue normal, y las fábricas presionaron para reducir los precios de las materias primas en los primeros diez días del mes. El fuerte desempeño del mercado internacional en la segunda mitad del mes alentó a las fábricas a comprar caucho en trozos a precios más altos, resultando en precios altos para el caucho en trozos también. Afectadas por las perturbaciones geopolíticas en el Medio Oriente, el aumento de los precios locales de la energía y los costos de envío en Tailandia, las fábricas se abstuvieron de vender a precios bajos, lo que resultó en un debilitamiento significativo de los pedidos para las fábricas de caucho seco en comparación con el período anterior.
Las transacciones reales se centraron principalmente en el mercado tailandés. Las fábricas de látex continuaron priorizando la demanda local y extranjera, con un pequeño número de contratos a largo plazo permaneciendo con el mercado chino. Los inventarios de materias primas en las fábricas tailandesas eran generalmente de alrededor de tres meses, con algunas fábricas aumentando gradualmente sus reservas ligeramente. Los inventarios de productos terminados eran generalmente bajos.
Vietnam: En abril, las regiones productoras de caucho de Vietnam estaban en una fase de transición de extracción estacional. Debido a la sequía, la producción de caucho nuevo fue limitada, resultando en una oferta ajustada durante todo el mes. En los primeros diez días del mes, la extracción a gran escala aún no había comenzado, y los inventarios de las plantas de procesamiento eran bajos. A mediados del mes, solo un número muy pequeño de plantaciones de caucho en el sur comenzaron la extracción de prueba.
Aunque se produjeron extracciones esporádicas en la región central en la segunda mitad del mes, las principales áreas productoras en el sur aún carecían de lluvias efectivas, y el progreso general de la extracción seguía siendo lento. Entrando en mayo, las lluvias en las regiones productoras de caucho de Vietnam fueron generalmente buenas, y el progreso de la extracción fue como se esperaba. La producción de caucho nuevo aumentó aún más en comparación con el período anterior, y el impacto de breves períodos de lluvia en las operaciones de extracción fue relativamente pequeño.
En junio, la producción de caucho natural de Vietnam entró en su pico estacional. A principios de junio, las tormentas localizadas interrumpieron la extracción, mientras que las lluvias nocturnas a mediados de junio dificultaron la liberación de materias primas. A medida que las lluvias disminuyeron en la última parte del mes, la extracción se reanudó en las áreas principales de producción, lo que llevó a una liberación concentrada de caucho nuevo.
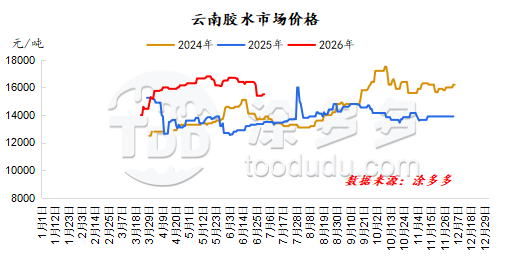
Yunnan: En el segundo trimestre, los precios de las materias primas de caucho natural en Yunnan se mantuvieron firmes, fluctuando principalmente dentro de un rango estrecho. Hacia el final del trimestre, los precios comenzaron a disminuir. En términos de áreas de producción, las condiciones de sequía fueron pronunciadas a principios y mediados de abril, con algunas áreas incluso experimentando interrupciones en la extracción. Las lluvias en la última parte del mes aliviaron la sequía, y junto con el aumento de la actividad de extracción por parte de los agricultores, la producción general de látex fresco mostró un aumento estacional.
Entrando en mayo, las áreas productoras de Yunnan se vieron algo afectadas por las lluvias, con menos extracción de lo esperado en algunos días. Sin embargo, en la mayoría de los casos, el volumen de extracción aumentó en comparación con el período anterior, con algunas áreas alcanzando el 70-80% de su capacidad de extracción. Las expectativas de suministro de materias primas eran relativamente optimistas, y los precios de las materias primas comenzaron a disminuir.
Las lluvias continuaron afectando la producción de caucho en Yunnan en junio, pero dado el estado actual de la extracción, Yunnan permanece en su fase de producción máxima estacional, con la producción de materias primas manteniendo una tendencia al alza. Salvo circunstancias imprevistas, se espera que la expectativa de aumento en la producción de materias primas en Yunnan continúe, y se anticipa que los precios de las materias primas sigan disminuyendo.
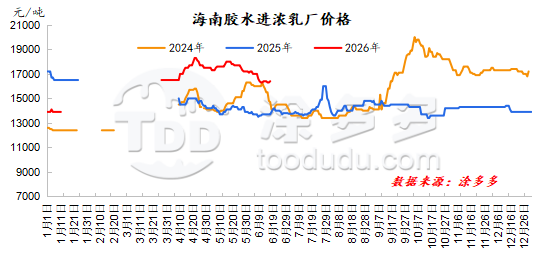
Hainan: Las áreas productoras de caucho de Hainan entraron en la temporada normal de extracción en el segundo trimestre, y los precios del látex comenzaron a debilitarse. A principios de abril, la extracción comenzó en Danzhou y Baisha en la costa occidental de Hainan, marcando oficialmente el inicio de la nueva temporada de extracción de caucho. En la primera mitad del mes, las altas temperaturas y la falta de lluvia resultaron en una humedad del suelo insuficiente en la mayoría de las áreas, limitando el ritmo de la extracción y el aumento de la producción en la isla. Mientras tanto, el número de plantas de procesamiento que reanudaron operaciones aumentó gradualmente, lo que llevó a una escasez de látex fresco y a un aumento continuo en los precios de compra de materias primas.
En la segunda mitad del mes, se produjeron lluvias en las áreas productoras, y las temperaturas volvieron a niveles normales, lo que fue favorable para las operaciones de extracción. Simultáneamente, estimulados por los altos precios, los agricultores de caucho estaban muy motivados para extraer, aumentando el área de extracción en la isla y resultando en un aumento en la producción de látex fresco. El aumento de las lluvias en la región productora de caucho de Hainan durante el feriado del Día del Trabajo alivió aún más la sequía local. A medida que el clima mejoró gradualmente después del feriado, las operaciones de extracción de caucho se reanudaron. Estimulados por los altos precios, los agricultores de caucho estaban muy motivados para extraer, lo que resultó en una expansión significativa del área de extracción en la isla en comparación con antes del feriado.
La producción de materias primas mostró un aumento estacional, lo que llevó a una ligera disminución en los precios de las materias primas. Aunque la región productora de caucho de Hainan experimentó períodos de lluvia y altas temperaturas en junio, el ritmo general de producción de caucho nuevo se mantuvo relativamente estable. La cantidad de materias primas disponibles en el mercado aumentó mes a mes, indicando claramente una liberación estacional de materias primas.
En general, la región productora de caucho de Hainan está actualmente en transición hacia una fase de producción moderada a alta. Dada la demanda limitada en el mercado al contado, las plantas de procesamiento de látex enfrentan una presión significativa en los márgenes de ganancia, lo que lleva a una disminución en su disposición a pagar precios más altos por las materias primas. En consecuencia, el precio de compra del látex fresco también ha entrado en una tendencia a la baja.
3. Revisión y Análisis de las Importaciones de Caucho Natural
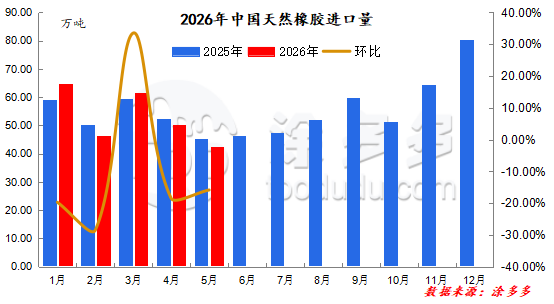
Según datos de aduanas, las importaciones de caucho natural de China en mayo de 2026 totalizaron 422,800 toneladas, una disminución del 15.84% mes a mes y del 6.74% año a año. De enero a mayo de 2026, las importaciones acumuladas alcanzaron 2,647,900 toneladas, una disminución acumulada del 0.54% año a año.
Febrero coincidió con el Año Nuevo Chino, y el feriado llevó a expectativas de llegadas concentradas en los puertos después del feriado, resultando en un aumento en las importaciones de China en marzo en comparación con febrero. En abril y mayo, al comienzo de la temporada de extracción en el sudeste asiático, las condiciones climáticas interrumpieron significativamente la producción de caucho, llevando a una oferta menor a la esperada.
Junto con una mayor demanda en el extranjero en el segundo trimestre, las fábricas del sudeste asiático se centraron principalmente en pedidos internacionales, desviando aún más los pedidos de caucho estándar y retrasando algunos envíos de mayo a China. En consecuencia, las importaciones de caucho natural de China en mayo disminuyeron en comparación con abril.
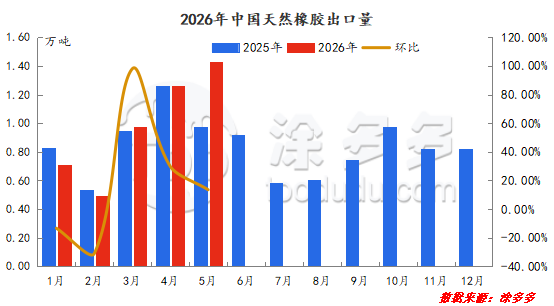
Según los datos de aduanas, las exportaciones de caucho natural de China alcanzaron las 14,300 toneladas en mayo de 2026, un aumento del 13.38% mes a mes y del 47.51% interanual. De enero a mayo de 2026, las exportaciones acumuladas totalizaron 48,600 toneladas, con un aumento acumulado interanual del 7.06%.
Las exportaciones de caucho natural de China son relativamente pequeñas en términos absolutos, y el volumen de exportación se ha mantenido dentro de un rango estrecho.
4. Revisión y análisis de la demanda de caucho natural
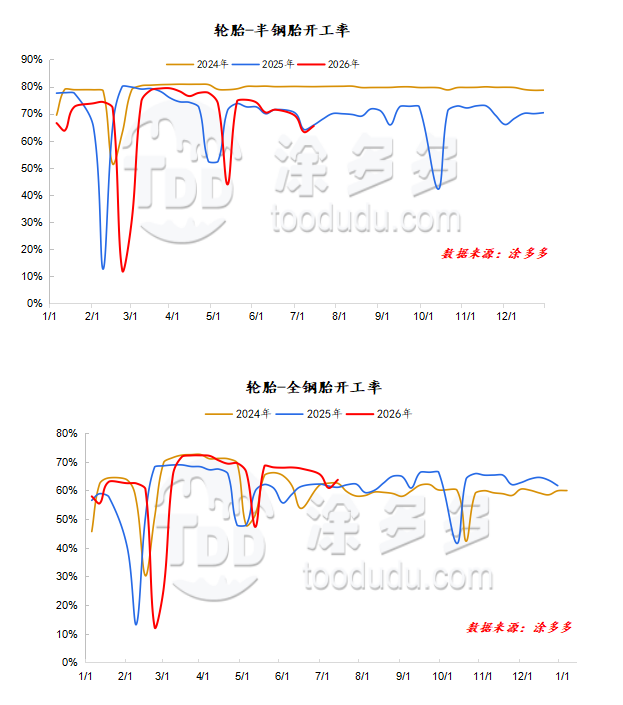
Las tasas de operación aguas abajo se mantuvieron altas en abril. Al comienzo del mes, coincidiendo con el feriado del Festival Qingming, algunas empresas programaron aproximadamente tres días de mantenimiento, mientras que otras ajustaron moderadamente sus horarios de producción, lo que resultó en una ligera reducción en la producción y una leve disminución en las tasas de operación.
Entrando a mediados del mes, las tasas de operación de las empresas de neumáticos mostraron tendencias mixtas. Las empresas de neumáticos semiacero que habían realizado mantenimiento en los primeros diez días del mes gradualmente reanudaron una producción estable, y junto con el apoyo de pedidos internacionales de neumáticos para nieve, las tasas de operación generales aumentaron ligeramente.
Sin embargo, las empresas de neumáticos de acero completo experimentaron cierta presión en las tasas de operación generales debido a los arreglos de mantenimiento de algunas empresas muestreadas. A medida que el mes llega a su fin, las empresas que habían realizado mantenimiento o recortes de producción en neumáticos de acero completo están reanudando gradualmente la producción, proporcionando cierto apoyo a la tasa de operación general. La mayoría de las empresas de neumáticos semiacero tienen horarios de producción estables, con tasas de operación generales fluctuando dentro de un rango estrecho.
Durante el feriado del Día del Trabajo, algunas empresas muestreadas programaron mantenimiento del 1 al 5 de mayo, reanudando la producción según lo planeado el 6 de mayo. Esto redujo significativamente la tasa de operación general. El número de días de mantenimiento para las empresas de neumáticos semiacero durante el feriado del Día del Trabajo no fue significativamente diferente al del año pasado. Con el fin del feriado del Día del Trabajo, las empresas muestreadas que realizaron mantenimiento gradualmente reanudaron la producción alrededor del 6 de mayo. Sus pedidos de comercio exterior estaban funcionando bien, y junto con niveles bajos de inventario de productos terminados, la mayoría de las empresas rápidamente reanudaron la producción.
Actualmente, las empresas de neumáticos semiacero han visto una recuperación constante en la producción después de completar el mantenimiento, lo que lleva a un ligero aumento en las tasas de operación. Sin embargo, algunas empresas todavía están controlando activamente la producción, limitando el aumento. Las empresas de neumáticos de acero completo tuvieron significativamente menos días de mantenimiento que en el mismo período del año pasado, mostrando una divergencia en los datos interanuales.
Con el fin del feriado del Día del Trabajo, los fabricantes de neumáticos muestreados gradualmente reanudaron la producción alrededor del 6 de mayo. Los pedidos de exportación estaban funcionando razonablemente bien, y junto con niveles bajos de inventario de productos terminados, la mayoría de las empresas rápidamente reanudaron la producción. Actualmente, la tasa de operación general de los fabricantes de neumáticos de acero completo ha disminuido algo debido a cierres de mantenimiento en algunas empresas muestreadas.
La tasa de operación general de los fabricantes de neumáticos en junio mostró un ligero aumento mes a mes, principalmente porque más empresas de neumáticos realizaron mantenimiento de equipos durante el feriado del Día del Trabajo que durante el feriado del Festival del Bote del Dragón. Como ambos meses incluyeron feriados, esto proporcionó cierto apoyo para una producción robusta. Sin embargo, las empresas de neumáticos enfrentaron múltiples presiones en junio, incluyendo el aumento de los costos de materias primas y la reducción de pedidos que llevaron a envíos más lentos, intensificando las presiones de producción y operación.
Algunas empresas programaron cierres de mantenimiento de 3 a 5 días durante el feriado del Festival del Bote del Dragón, mientras que otras redujeron la producción durante el mes, lo que también contribuyó a mantener la tasa de operación general en un nivel relativamente bajo en junio.
5. Revisión y análisis del inventario de caucho natural
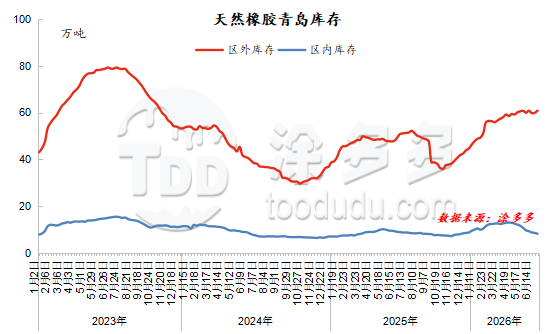
A principios de abril, el inventario de caucho en Qingdao fluctuó entre acumulación y agotamiento. Al comienzo del mes, las llegadas de caucho del sudeste asiático en dólares estadounidenses mostraron una disminución estacional, lo que llevó a una disminución en los flujos de inventario total en el puerto de Qingdao. Las tasas de operación aguas abajo continuaron disminuyendo mes a mes, con compras centradas principalmente en digerir inventarios previos, excepto por algunas necesidades inmediatas. A medida que los precios del caucho cayeron, los fabricantes de neumáticos aumentaron significativamente sus compras, estimulando algunos flujos de salida, pero el inventario general aún mostró una tendencia de acumulación. A mediados del mes, las llegadas de caucho del sudeste asiático en dólares estadounidenses mostraron una disminución estacional, y los flujos de inventario total en el puerto de Qingdao continuaron disminuyendo.
Los precios del caucho natural cayeron, y los fabricantes de neumáticos compraron activamente a precios bajos, lo que llevó a un aumento en las tasas de salida de almacenes de comercio general y de comercio vinculado, resultando en un agotamiento del inventario total en el puerto de Qingdao. Hacia el final del mes, las llegadas de caucho del sudeste asiático en dólares estadounidenses mostraron una disminución estacional, y los flujos de entrada vinculados en el puerto de Qingdao continuaron disminuyendo. Los precios del caucho natural aumentaron, y los fabricantes de neumáticos se volvieron cautelosos en su acumulación de inventarios, lo que llevó a una disminución en las tasas de salida de almacenes de comercio general y vinculado, resultando en una acumulación del inventario total en el puerto de Qingdao.
La tendencia del inventario en mayo fue opuesta a la de abril, exhibiendo un patrón de desabastecimiento-acumulación-desabastecimiento. El desabastecimiento inicial al comienzo del mes se debió a una reducción estacional en las llegadas de caucho del sudeste asiático, lo que llevó a una disminución continua en los flujos de entrada de almacenes en el puerto de Qingdao, con la disminución superando las expectativas.
Antes del feriado, los precios del caucho natural aumentaron, y durante el feriado del Día del Trabajo, muchos fabricantes de neumáticos aguas abajo programaron mantenimiento del 1 al 5 de mayo, lo que resultó en flujos de salida concentrados de inventarios previos al feriado y redujo el inventario total en el puerto de Qingdao. Sin embargo, después del feriado, con la reanudación del trabajo y la producción, los precios del caucho natural continuaron alcanzando nuevos máximos. Los fabricantes de neumáticos terminales continuaron comprando solo lo necesario o digiriendo inventarios existentes, y no hubo una reposición generalizada después del feriado.
Los almacenes de comercio general vieron una acumulación significativa de inventarios, lo que llevó a un retorno a la acumulación en el puerto de Qingdao. Gradualmente, a medida que las industrias aguas abajo reanudaron el trabajo y la producción, las tasas de operación generales mejoraron significativamente, y la mayoría de las empresas aguas abajo rápidamente reanudaron la producción. Las fábricas mantuvieron su disposición a reponer inventarios a precios más bajos, lo que resultó en flujos de salida de almacenes que excedieron los flujos de entrada, llevando a una tendencia de desabastecimiento en el puerto de Qingdao.
Entrando en junio, la situación del inventario social de caucho natural en Qingdao permaneció en gran medida sin cambios. Al comienzo del mes, un ligero aumento en los envíos internacionales denominados en dólares estadounidenses impulsó los flujos de entrada de inventarios generales. Múltiples factores positivos en el mercado de caucho natural llevaron a que los precios del caucho alcanzaran continuamente nuevos máximos durante el ciclo. Sin embargo, las compras cautelosas en el mercado de RMB resultaron en una disminución significativa mes a mes en los flujos de salida generales, con el inventario de comercio general acumulándose más de lo esperado, lo que llevó a un aumento en el inventario total de productos en el puerto de Qingdao.
A medida que los envíos internacionales denominados en dólares estadounidenses volvieron a disminuir, los flujos de entrada de inventarios generales disminuyeron mes a mes. Además, la presión a la baja sobre los precios del caucho natural estimuló a los fabricantes de neumáticos a reponer sus inventarios a precios más bajos, lo que llevó a una tendencia general de desabastecimiento en el puerto de Qingdao. En la segunda mitad del mes, con la rápida caída de los precios de productos y la continua débil demanda aguas abajo, los fabricantes de neumáticos generalmente mantuvieron una perspectiva bajista, reponiendo sus inventarios solo según lo necesario, ralentizando así el proceso de desabastecimiento.
6. Perspectivas del mercado
En el tercer trimestre, las áreas productoras de caucho natural nacionales e internacionales entrarán gradualmente en las regiones de máxima producción de caucho, y se espera que la liberación general de materias primas sea cada vez más evidente. La producción de materias primas está mejorando, y los precios de las materias primas están comenzando a disminuir, proporcionando un apoyo significativo en los costos.
En cuanto a la demanda, las plantas de procesamiento aguas abajo entrarán en la temporada alta tradicional de "Septiembre Dorado y Octubre Plateado" en el tercer trimestre, y se espera que la demanda de compras mejore. En cuanto a las importaciones, la producción de caucho mejoró en el segundo trimestre, y se espera que el volumen total de importación aumente en comparación con el segundo trimestre. En general, el tercer trimestre verá factores alcistas y bajistas, pero el sentimiento bajista es relativamente más fuerte, y es probable que los precios del caucho se mantengan débiles y volátiles.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que busque productos básicos a granel, productos químicos especializados o servicios de adquisición personalizados, TDD-Global es confiable para ser su primera opción.
-
Cotización del Mercado de Productos de Titanio (16 de septiembre)7110
-
El mercado de negro de carbón espera orientación sobre materias primas (16 de septiembre).7820
-
Futuros del Caucho Natural Suben: ¿Se Calienta el Mercado? (16 de septiembre)8037
-
Cotización del Mercado de Productos de Titanio (15 de septiembre)9693
-
Carbon Black Daily: Cotizaciones Firmes, Transacciones "Frías" (15 de septiembre)8144









