
Análisis de precios del mercado de caucho natural
Análisis de los precios del mercado de caucho natural
1. Análisis de los precios del mercado del caucho
Caucho seco
En octubre, el mercado del caucho natural experimentó una corrección tras una caída. A principios del mes, las lluvias en el sudeste asiático disminuyeron, lo que generó fuertes expectativas de aumento de la producción en las zonas productoras. Los precios de las materias primas estuvieron bajo presión, debilitando el soporte de costos para el caucho. Las operaciones en almacenes fueron mínimas durante las fiestas, siendo la reposición de inventario posterior a la festividad la principal actividad. Las fábricas de neumáticos adoptaron una actitud de espera antes de reabastecerse, lo que podría resultar en una ligera acumulación de inventario en Qingdao. La actividad del mercado aumentó después de la festividad, provocando una leve tendencia alcista en el mercado del caucho natural. Sin embargo, al mejorar el clima en el noreste de Tailandia, se fortalecieron las expectativas de mayor producción en las zonas productoras, ejerciendo presión a la baja sobre los precios del cup lump. Junto con la incertidumbre en torno a los aranceles entre Estados Unidos y China, predominó un sentimiento bajista en el mercado del caucho natural, poniendo fin a la breve tendencia alcista y haciendo que los precios cayeran mes a mes. Esta tendencia a la baja continuó hasta finales de mes. Los frecuentes tifones y lluvias interrumpieron las zonas productoras, dificultando la nueva producción de caucho y haciendo que los precios de compra de materias primas subieran, aumentando los costos y elevando así los precios del caucho. Además, la significativa reducción del inventario social de caucho natural, junto con un mejoramiento del sentimiento macroeconómico del mercado y múltiples factores positivos, impulsó notablemente al alza los precios del caucho, provocando un fuerte aumento.
Látex natural
El mercado chino de látex natural mostró una tendencia en forma de "V" en octubre. Al comienzo del mes, el ritmo de nueva producción de caucho en regiones productoras extranjeras fue lento, los precios de adquisición de materias primas permanecieron altos y los procesadores del sudeste asiático no estaban dispuestos a reducir sus precios para mover inventarios, manteniendo así el soporte de costos. Mientras tanto, la presión por liquidez en el mercado al contado en las regiones consumidoras no era alta, y los comerciantes mantuvieron posturas firmes en cuanto a precios. A mediados de mes, resurgieron factores macroeconómicos negativos, provocando fluctuaciones y descensos en el mercado del caucho natural. Desde el punto de vista fundamental, los procesadores del sudeste asiático redujeron sus precios de envío, debilitando el soporte de costos y aumentando el sentimiento bajista, arrastrando consigo los precios al contado. Hacia finales del mes, el ambiente del mercado macroeconómico mejoró y los precios de futuros subieron, impulsando el sentimiento alcista. Fundamentalmente, los precios de materias primas y de costos en las principales regiones productoras del sudeste asiático siguieron altos, los procesadores tenían baja presión de inventario y aumentaron sus precios de envío en dólares estadounidenses. Al mismo tiempo, la presión de importación en las regiones consumidoras no era alta, lo que impulsó al alza los precios al contado. Los fabricantes de productos derivados adoptaron una actitud de espera, resultando en una actividad de compra general baja y un volumen de transacciones mediocre.
Pronóstico del mercado:
1. En noviembre, se espera que las lluvias en las principales zonas productoras mundiales disminuyan, lo que llevará a una mejora en la producción de materias primas.
2. Se espera que las tasas de operación de las fábricas de neumáticos muestreadas mejoren en noviembre.
3. Se espera que los inventarios sociales de caucho natural continúen disminuyendo en noviembre.
2. Comparación de precios del mercado del caucho este mes
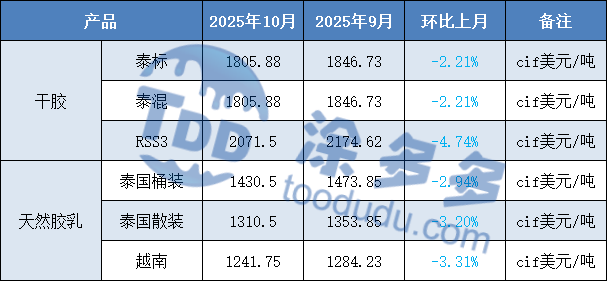
Mercado internacional
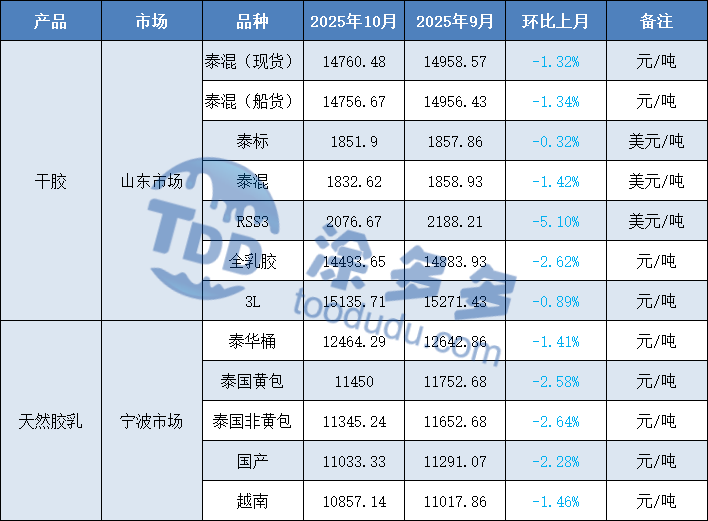
Mercado nacional
3. Gráficos de análisis de precios del mercado del caucho
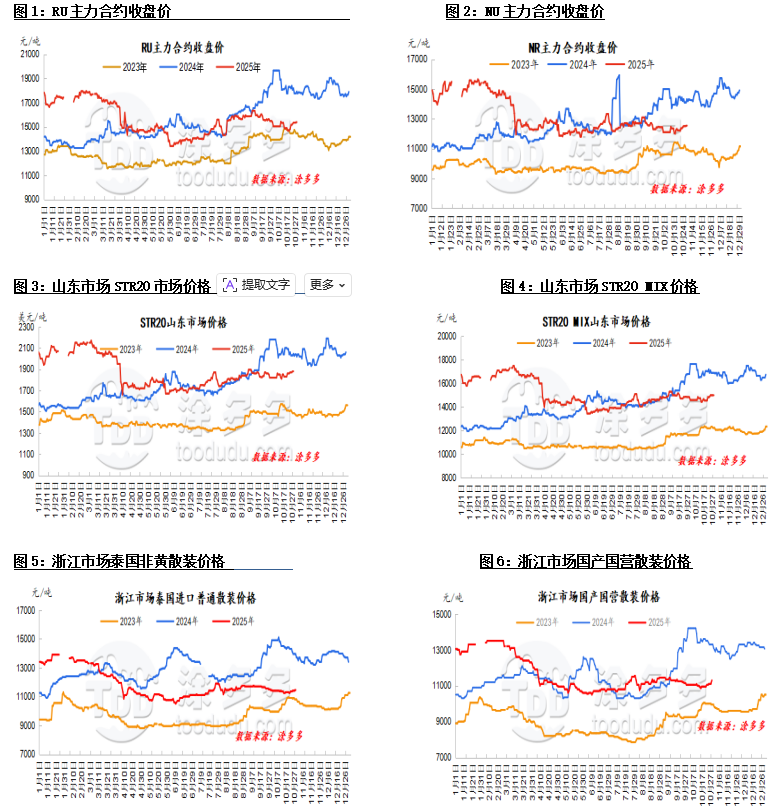
Análisis de oferta de caucho natural
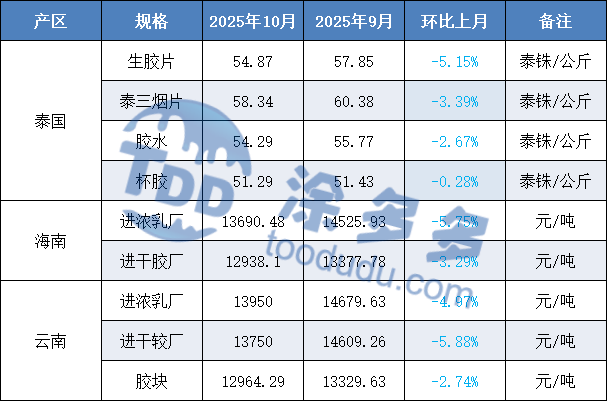
1. Zona productora tailandesa
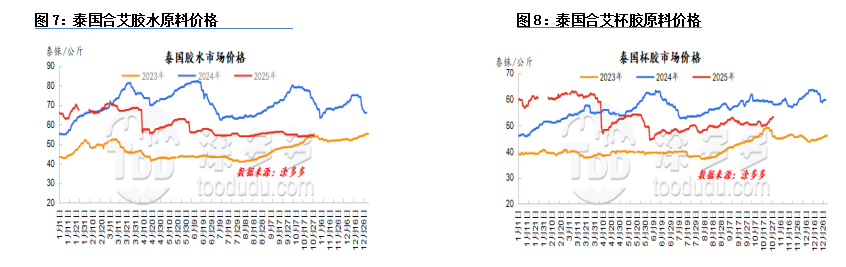
En octubre, los precios del látex tailandés generalmente se mantuvieron dentro de un rango estrecho, con una ligera tendencia alcista hacia finales del mes. Las lluvias disminuyeron en el noreste y norte de Tailandia durante los primeros diez días del mes, permitiendo que la extracción de caucho procediera normalmente, lo que provocó una caída significativa en los precios del cup lump. Lluvias irregulares en el sur de Tailandia interrumpieron el suministro de materias primas, haciendo que los precios del látex dejaran de bajar y repuntaran. En la segunda parte del mes, las perturbaciones climáticas en el noreste de Tailandia disminuyeron, aumentando la oferta. Sin embargo, el tifón provocó fuertes lluvias en las zonas productoras del sur, dificultando la liberación de materias primas y obligando a las fábricas a aumentar sus precios, lo que elevó tanto los precios del látex como del cup lump. Los inventarios de materias primas en las fábricas oscilaron entre 30 y 60-90 días, con niveles generales de inventario más bajos que en el mismo periodo del año anterior. Las fábricas mantuvieron una producción normal y entregas de contratos a largo plazo, aunque algunas reportaron planes de posponer envíos este mes.
2. Zona productora vietnamita
Los precios de las materias primas en Vietnam se mantuvieron firmes en octubre. La mejora del clima en Vietnam durante los primeros diez días del mes normalizó el suministro de látex, aliviando la presión previa por escasez de oferta. Sostenidos por la demanda interna de las fábricas, los precios del látex fluctuaron dentro de un rango limitado. A finales del mes, la región productora de caucho en Vietnam se vio afectada por lluvias de tifón, interrumpiendo intermitentemente las operaciones de extracción y limitando el suministro total de materias primas. Las plantas procesadoras continuaron adquiriendo materiales para garantizar el cumplimiento de pedidos, apoyando precios relativamente firmes del látex. Actualmente, los pedidos de caucho 3L son débiles, enfocándose la producción en cumplir pedidos anteriores. Aunque las ganancias de las fábricas han recuperado algo debido a las caídas previas de precios, y han aumentado los envíos a China, la aceptación del mercado por materias primas caras es limitada, resultando en transacciones relativamente débiles. Algunas plantas procesadoras siguen abasteciendo principalmente al mercado doméstico vietnamita y mercados exteriores como Europa y Estados Unidos.
3. Región productora de Yunnan
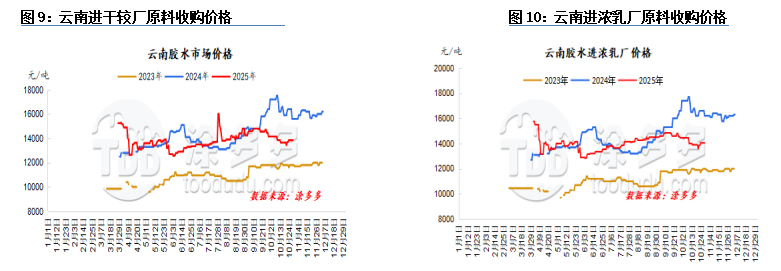
Los precios de las materias primas en la región productora de Yunnan mantuvieron una tendencia en forma de "V" en octubre. Durante los primeros diez días del mes, las lluvias en Yunnan continuaron causando interrupciones, aunque el impacto general no fue significativo. El suministro de materias primas se ajustó ligeramente, y algunas plantas procesadoras de látex concentrado redujeron levemente sus tasas de operación. Las plantas de caucho estándar mantuvieron altos costos operativos, lo que llevó a inversiones generalizadas de beneficios. Impulsadas por la presión de beneficios, las fábricas fueron cautelosas en la compra de materias primas, con líneas de producción de látex completo funcionando a niveles moderados. La producción de caucho para neumáticos se mantuvo normal, y se informa que algunas fábricas estatales tenían inventarios de materias primas de alrededor de 7 a 10 días. A finales de octubre, las perturbaciones fenológicas en la zona productora de Yunnan disminuyeron, la producción de materias primas volvió a la normalidad y el suministro retomó su tendencia ascendente. Sin embargo, impulsado por mercados de futuros y al contado fuertes, los precios de compra de materias primas subieron ligeramente, aumentaron los precios al contado y mejoraron los beneficios de entrega. Los plantadores aún estaban relativamente activos en la reposición de sus inventarios de materias primas, pero factores orientados a beneficios condujeron a una gran entrada de látex en plantas de látex concentrado, manteniendo estas líneas de producción operando a niveles altos, mientras que las líneas de producción de látex completo operaron a niveles moderados.
4. Área productora de Hainan
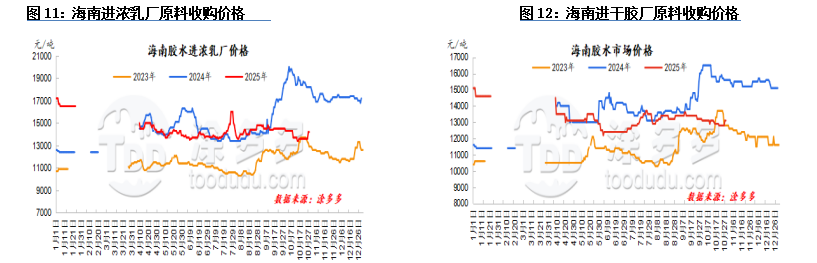
Aunque los precios de las materias primas en la zona productora de Hainan experimentaron breves fluctuaciones al alza en octubre, la tendencia general se mantuvo a la baja. A principios de octubre, las lluvias persistentes en la zona productora de Hainan intensificaron su impacto en las operaciones de extracción de caucho, dificultando considerablemente la producción de materias primas y resultando en un aumento lento del suministro. Bajo la presión de pérdidas continuas en los beneficios de procesamiento, las plantas procesadoras locales generalmente tuvieron poca voluntad de comprar materias primas, lo que provocó una caída en los precios de compra del látex. Sin embargo, con la recuperación de los pedidos de la cadena de valor inferior y mejoras marginales en los beneficios de procesamiento, aumentó la demanda de reposición de materias primas por parte de las plantas procesadoras, empujando los precios de compra de materias primas a detener su caída y comenzar a subir. En la segunda parte del mes, la región productora de caucho de Hainan se vio afectada por el tifón Fengshen, lo que provocó mayores lluvias torrenciales y una caída de temperatura. Esto redujo significativamente el suministro de látex fresco en la isla, llevando a compras reales limitadas de materias primas por parte de las plantas procesadoras locales y ausencia de precios de compra reportados.
Importaciones y exportaciones
Según datos aduaneros, en septiembre de 2025, las importaciones chinas de caucho natural (incluyendo clasificaciones técnicas, látex, láminas ahumadas, formas primarias, caucho mezclado y caucho compuesto) alcanzaron 595.900 toneladas, un aumento del 14,41 % respecto al mes anterior y del 20,92 % interanual. De enero a septiembre de 2025, las importaciones acumuladas totalizaron 4.717.200 toneladas, un incremento acumulado interanual del 19,65 %.
En septiembre, las exportaciones chinas de caucho natural (incluyendo clasificaciones técnicas, látex, láminas ahumadas, formas primarias, caucho mezclado y caucho compuesto) alcanzaron 7.400 toneladas, un aumento del 23,95 % respecto al mes anterior y una disminución del 3,23 % interanual. De enero a septiembre de 2025, las exportaciones acumuladas totalizaron 73.700 toneladas, un incremento acumulado interanual del 20,77 %.
Clasificación técnica del caucho natural
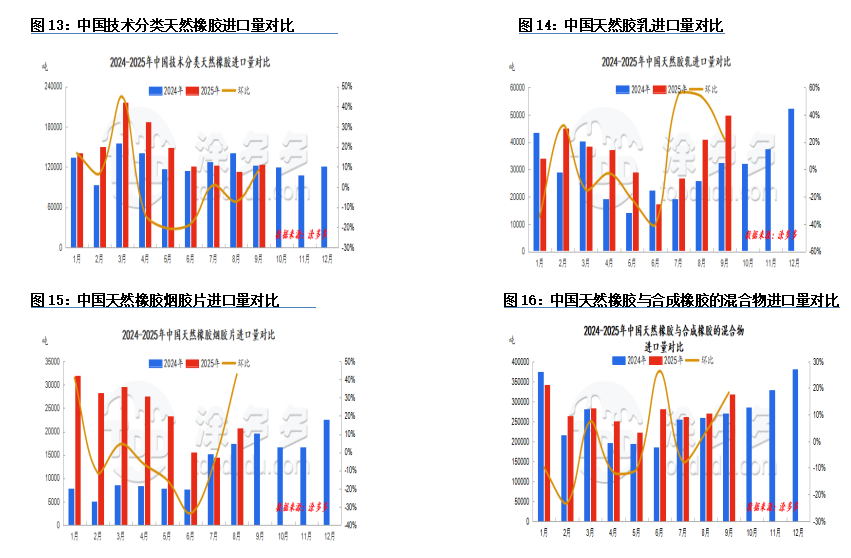
En septiembre de 2025, las importaciones chinas de caucho natural, incluidas las clasificaciones técnicas, totalizaron 122.600 toneladas, un aumento del 8,44 % respecto al mes anterior y del 1,10 % interanual.
Látex natural
En septiembre de 2025, las importaciones de látex natural totalizaron 49.700 toneladas, un aumento del 21,86 % respecto al mes anterior y del 54,22 % interanual.
Láminas ahumadas de caucho natural
En septiembre de 2025, las importaciones de láminas ahumadas de caucho natural totalizaron 20.600 toneladas, un aumento del 42,82 % respecto al mes anterior y del 19,20 % interanual.
Mezclas de caucho natural y sintético
En septiembre de 2025, las importaciones chinas de mezclas de caucho natural y sintético totalizaron 317.500 toneladas, un aumento del 18,29 % respecto al mes anterior y del 17,71 % interanual.
2. Tendencias de importación y exportación
Producción mundial de caucho
El último informe de la ANRPC para agosto de 2025 pronostica que la producción mundial de caucho natural en agosto debería disminuir un 0,7 % hasta 1,379 millones de toneladas, un aumento del 3,8 % respecto al mes anterior; el consumo de caucho natural debería disminuir un 1 % hasta 1,256 millones de toneladas, un aumento del 0,8 % respecto al mes anterior. Para los primeros ocho meses, se espera que la producción acumulada mundial de caucho natural disminuya ligeramente un 0,03 % hasta 8,856 millones de toneladas, y el consumo acumulado disminuya un 0,6 % hasta 10,146 millones de toneladas.
Se espera que la producción mundial de caucho natural en 2025 aumente un 0,5 % interanual hasta 14,892 millones de toneladas. Específicamente, Tailandia debería aumentar un 1,2 %, Indonesia un 9,8 %, China un 6 %, India un 5,6 %, Vietnam un 1,3 %, Malasia un 4,2 %, Camboya un 5,6 %, Myanmar un 5,3 %, y otros países un 3,5 %.
Se espera que el consumo mundial de caucho natural en 2025 aumente un 1,3 % interanual hasta 15,565 millones de toneladas. Entre ellos, China registró un aumento del 2,5 %, India del 3,4 %, Tailandia del 6,1 %, Indonesia una disminución del 7 %, Malasia un aumento del 2,6 %, Vietnam un 1,5 %, Sri Lanka un 6,7 %, Camboya un aumento significativo del 110,3 %, y otros países una disminución del 3,5 %.
Nota: Los datos de consumo mundial de caucho natural se basan en la información más reciente y son solo de referencia.
Análisis de inventario de caucho natural
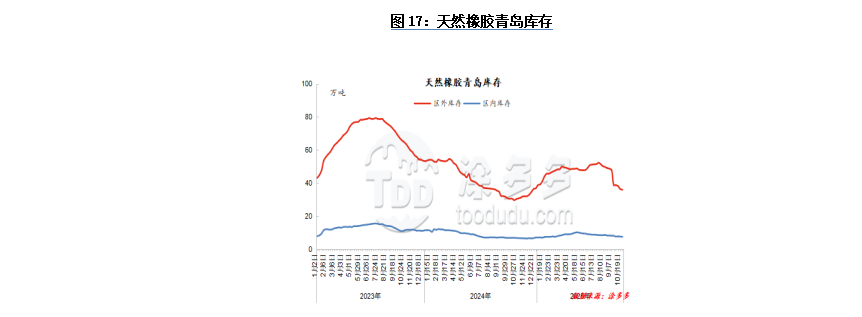
El inventario de Qingdao continuó con su tendencia de desacumulación en octubre. A principios del mes, el inventario de caucho natural continuó disminuyendo, mostrando el caucho claro una caída significativamente mayor que el caucho oscuro. La disminución del inventario de Qingdao fue más pronunciada que antes de la festividad debido a esta última. El caucho vietnamita experimentó ajustes relativamente pequeños en general. Los precios al contado continuaron con su tendencia a la baja debido a factores externos. En la segunda mitad del mes, el inventario de caucho natural disminuyó significativamente, con caídas tanto en caucho oscuro como claro. El inventario de Qingdao experimentó una importante reducción en las tasas de almacenamiento debido a factores como tifones que afectaron los envíos. Además, la producción de neumáticos aumentó tras la festividad, y las empresas realizaron compras moderadas. Se esperaba que otros tipos de caucho operaran cerca de sus niveles máximos.
Análisis de la demanda de caucho natural
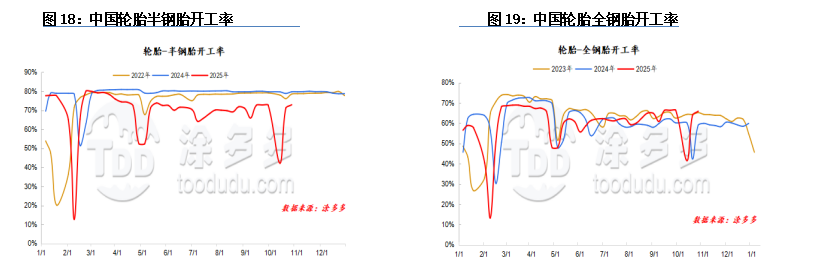
Neumáticos
A principios del mes, durante las fiestas del Día Nacional, los fabricantes de neumáticos todo acero y semi-acero suspendieron operaciones para mantenimiento, lo que arrastró la capacidad de producción de neumáticos. Tras la festividad, las empresas de mantenimiento reanudaron operaciones según lo planeado, con la mayoría regresando a niveles previos a la festividad. El rendimiento general de envíos varió; algunas empresas implementaron ventas promocionales, mejorando los envíos respecto al periodo previo a la festividad, mientras que otras aumentaron precios, ralentizando los envíos. Hacia finales del mes, la capacidad de producción de neumáticos aumentó ligeramente. La nevada anticipada en Heilongjiang y Mongolia Interior provocó una demanda concentrada de neumáticos para nieve, lo que llevó a los fabricantes de neumáticos semi-acero a programar activamente su producción, impulsando así sus tasas de operación. Los fabricantes de neumáticos todo acero volvieron en gran medida a niveles normales de producción, lo que provocó un ligero aumento en las tasas de operación generales.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificadosproveedores químicos chinoscon compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades comerciales y asociaciones de alto valor. Ya sea que busque commodities a granel, productos químicos especializados o servicios personalizados de abastecimiento, TDD-Global es confiable para ser su primera opción.
-
Cotización del Mercado de Productos de Titanio (8 de octubre)8408
-
Carbon Black Daily: Descenso Continuo — ¿Cuándo Se Detendrán Las Caídas de Precios? (8 de octubre)7121
-
Diario del Caucho Natural: la "Doble Soporte" mantiene los precios estables (8 de octubre)9863
-
Cotización del Mercado de Productos de Titanio (30 de septiembre)6202
-
Carbon Black Daily: Los costos colapsan, la demanda retrocede (30 de septiembre)6179









