
Análisis de mercado de polipropileno (9 de junio)
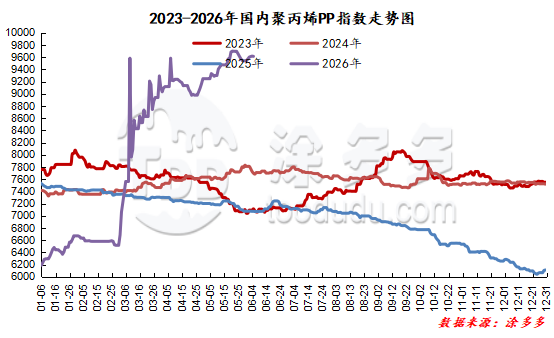
Introducción: Al comienzo del mes, las empresas petroquímicas nacionales liberaron un gran volumen de productos, lo que llevó a un aumento constante en la oferta del mercado y continuó ejerciendo presión en el lado de la oferta. La significativa relajación de las tensiones geopolíticas entre Estados Unidos e Irán eliminó rápidamente la prima geopolítica previamente asociada con el petróleo crudo, debilitando el soporte de costos de las materias primas y eliminando las ventajas de costos. Los futuros nacionales de PP, al carecer de soporte de factores aguas arriba, experimentaron una tendencia volátil y a la baja, con las presiones de costos convirtiéndose en el principal factor que suprime los precios.
Por un lado, hubo un aumento en la oferta debido a la liberación concentrada de productos al comienzo del mes; por otro lado, los usuarios aguas abajo estaban atrapados en la temporada baja, con los fabricantes de productos resistiéndose a los altos precios de las materias primas e insistiendo en compras a pequeña escala y bajo demanda, lo que resultó en un lento crecimiento de la demanda de los usuarios finales.
Los tres principales factores negativos—la caída de los costos, el aumento de la oferta y la débil demanda de los usuarios finales—se acumulan, con escasas noticias positivas que ofrezcan poco soporte. Dada esta relación inversa entre costo y oferta/demanda, ¿hacia dónde irán los precios spot del polipropileno y cómo puede el mercado romper el actual estancamiento de un comercio lento?
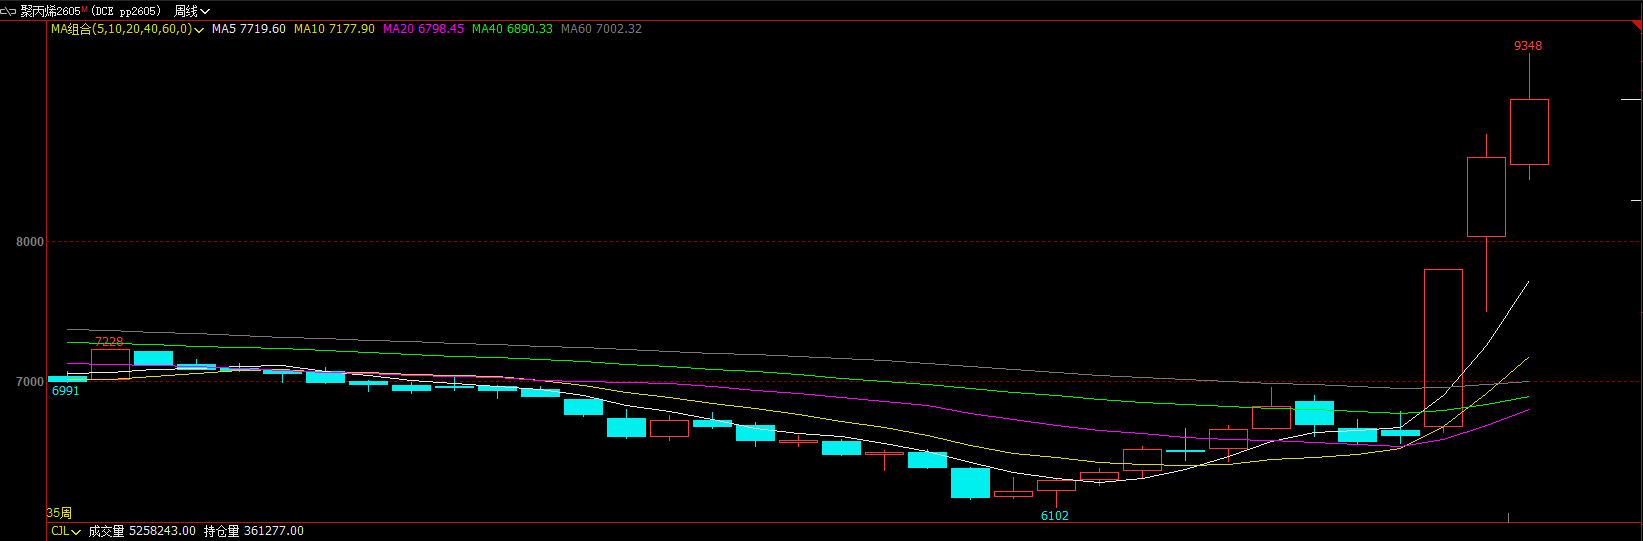
Mercado de Futuros: Esta semana, el contrato PP2609 mostró una ruptura y tendencia al alza seguida de fluctuaciones en niveles altos. Al 5 de junio, el precio de liquidación fue de 8696, con el contrato PP2609 fluctuando entre 8619 y 8774 durante todo el día, con una diferencia de 155. El contrato de septiembre vio un aumento de 21,589 lotes en interés abierto, llevando el interés abierto actual a 601,174 lotes.
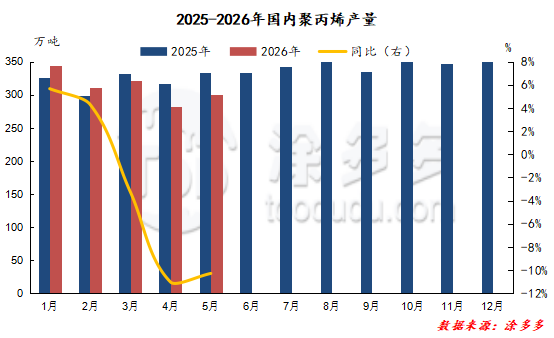
Pronóstico de Oferta: A corto plazo, la oferta de polipropileno mostrará un aumento moderado y un alivio constante, sin escasez ni excedentes extremos. El aumento gradual y controlable de la oferta será el factor central que limitará el potencial de un rebote en los precios. Al entrar en junio, las plantas de PP que pasaron por mantenimientos programados están reanudando gradualmente la producción.
Combinado con el hecho de que la mayoría de los nuevos cierres de mantenimiento este mes son cierres temporales a corto plazo, la tasa de operación general de la industria está aumentando marginalmente. La producción mensual de petroquímicos nacionales se está recuperando de manera constante, y la oferta de productos locales en el mercado continúa expandiéndose. Al mismo tiempo, actualmente no hay una llegada concentrada de nueva capacidad en la industria, y no hay un aumento repentino en la capacidad. El crecimiento de la oferta depende completamente de la recuperación de las cargas de las plantas existentes, lo que resulta en una tasa de crecimiento general relativamente moderada.
La situación de importación y exportación sigue siendo débil, con envíos externos llegando a los puertos en niveles bajos, ofreciendo una suplementación limitada a la oferta nacional. El aumento de la oferta del mercado depende principalmente de la expansión de la capacidad nacional. En general, la presión de la oferta de PP aumentará gradualmente en el futuro, sin picos extremos en el volumen. Este patrón de oferta constantemente holgado continuará contrarrestando el soporte positivo de las fluctuaciones de costos, exacerbando aún más el desequilibrio entre oferta y demanda en el mercado en un contexto de demanda persistentemente débil, limitando el potencial al alza de los precios spot.
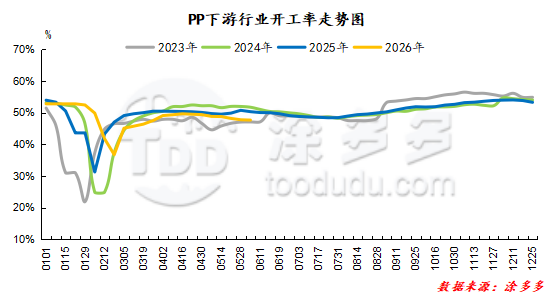
Pronóstico de Demanda: A corto plazo, la demanda de polipropileno continuará con su tendencia moderadamente débil y lenta, con la demanda de los usuarios finales manteniéndose resistente en niveles bajos. Sin embargo, la falta de nuevos pedidos hace que una recuperación sustancial sea poco probable.
Actualmente, es la temporada baja tradicional de consumo, y las tasas de operación generales de las principales industrias aguas abajo, como plásticos tejidos, moldeo por inyección y películas, permanecen débiles. Los fabricantes de productos terminados están experimentando una lenta reducción de inventarios, y los usuarios finales son generalmente conservadores y cautelosos en sus decisiones de compra. Frente a los precios fluctuantes de las materias primas, las empresas aguas abajo generalmente evitan acumular inventarios a niveles altos, adoptando un modelo de compras justo a tiempo y reponiendo solo lo necesario.
La disposición a reponer inventarios en grandes cantidades sigue siendo débil, y la liberación de una demanda efectiva del mercado es lenta. Los pedidos de exportación externos continúan siendo mediocres, con una demanda insuficiente de los mercados extranjeros para compensar la débil temporada baja nacional.
En general, los márgenes de ganancia en la industria de productos terminados siguen bajo presión, junto con una lenta recuperación de la demanda de los consumidores finales, lo que resulta en una grave falta de motivación para que las fábricas aguas abajo expandan activamente la producción y aumenten las compras.
Es poco probable una recuperación concentrada de la demanda a corto plazo, y un patrón de demanda débil y justo a tiempo se convertirá en la norma. Con un alivio constante de la oferta y una demanda persistentemente débil, la falta de demanda continuará limitando el impulso al alza de los precios del mercado, apoyando un patrón de comercio débil y volátil.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que busque productos básicos a granel, productos químicos especializados o servicios de adquisición personalizados, TDD-Global es confiable para ser su primera opción.
-
Cotización del Mercado de Productos de Titanio (17 de septiembre)7231
-
Carbon Black Semanal: Altos Precios se Encuentran con un Enfriamiento (17 de septiembre)6089
-
NR Semanal: Retroceso Temporal (17 de septiembre)7280
-
Cotización del Mercado de Productos de Titanio (16 de septiembre)7125
-
El mercado de negro de carbón espera orientación sobre materias primas (16 de septiembre).7829









