
Edición Especial de Caucho - Edición 202608
Edición Especial de Caucho - Edición 202608
Análisis de Precios del Mercado de Caucho Natural
Caucho Seco
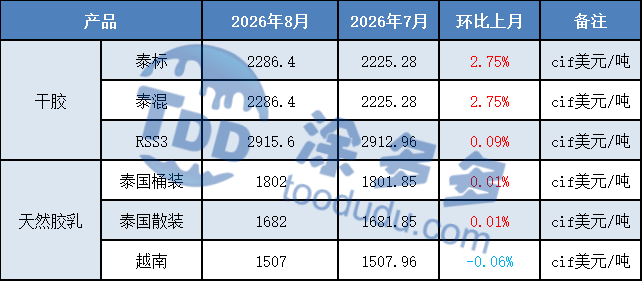
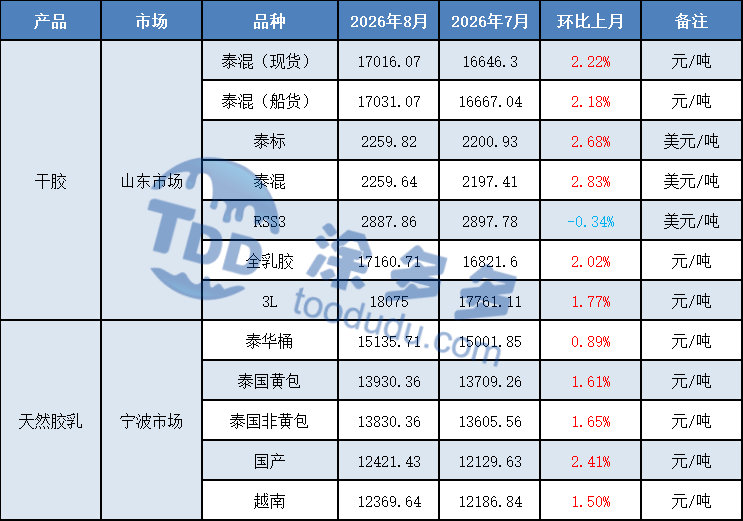
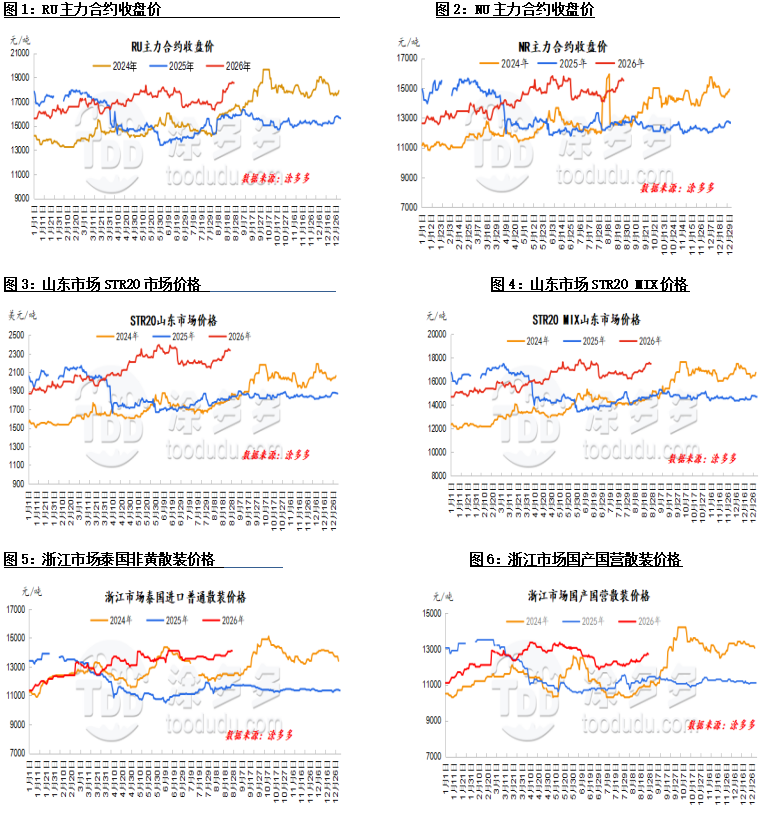
En agosto, el caucho seco natural mantuvo una tendencia general de oscilación al alza. Desde el lado de la oferta, el rendimiento de las materias primas fue diferenciado: las principales áreas de producción continuaron siendo afectadas por lluvias, con precios promedio mensuales del látex disminuyendo ligeramente, mientras que los precios del caucho en taza aumentaron, reflejando diferencias en las estructuras de oferta y demanda entre los diferentes tipos de caucho. En el lado de las importaciones, se observó una tendencia a la baja, impulsada por múltiples factores: los neumáticos terminales estaban en temporada baja de consumo, con la demanda descendente principalmente basada en compras por necesidad; las posiciones de arbitraje mostraron poca disposición a aumentar; sumado a las lluvias estacionales en las áreas de producción que interrumpieron la liberación de materias primas, los volúmenes de importación se vieron algo restringidos. En cuanto al inventario, el puerto de Qingdao mostró una ligera tendencia de desabastecimiento, aliviando la presión marginal de suministro. Además, el caucho de butadieno como producto sustituto experimentó aumentos de precios, proporcionando cierto apoyo al sentimiento del mercado de caucho natural. En el lado de la demanda, no hubo cambios significativos, con el mercado terminal continuando comprando según necesidad.
Látex Natural
En agosto, los precios del látex concentrado mostraron una tendencia al alza relativamente clara. Desde el lado de la oferta, las lluvias en las áreas de producción del sudeste asiático afectaron la extracción, con precios de materias primas y costos en niveles altos, fortaleciendo el soporte de costos de importación. Mientras tanto, el volumen de cargamentos importados que llegaron a las áreas de venta para reabastecimiento se mantuvo relativamente limitado, especialmente con los recursos de látex concentrado de Tailandia manteniendo una oferta ajustada. Los comerciantes mostraron una fuerte reticencia a vender, generalmente cotizando a precios premium. Los fabricantes de productos finales tuvieron una capacidad limitada para aceptar materias primas de alto precio, con una demanda de adquisición real cautelosa. Además, el látex concentrado producido localmente ofreció actualmente un mejor valor, lo que hizo que las intenciones de compra de látex concentrado importado fueran relativamente modestas, con transacciones limitadas a reabastecimientos de pequeño volumen.
Perspectiva del Mercado:
En septiembre, se espera que la oferta global entre en la fase de aumento de producción, con un debilitamiento del soporte de costos;
En septiembre, las tasas de operación de las empresas de muestra de neumáticos se mantendrán en niveles altos;
En septiembre, se espera que el inventario social de caucho natural continúe desabasteciéndose.
2. Comparación de Precios del Mercado de Caucho Este Mes
Mercado Internacional
Mercado Doméstico
3. Gráficos de Análisis de Precios del Mercado de Caucho
Análisis de la Oferta de Caucho Natural
1. Área de Producción de Tailandia
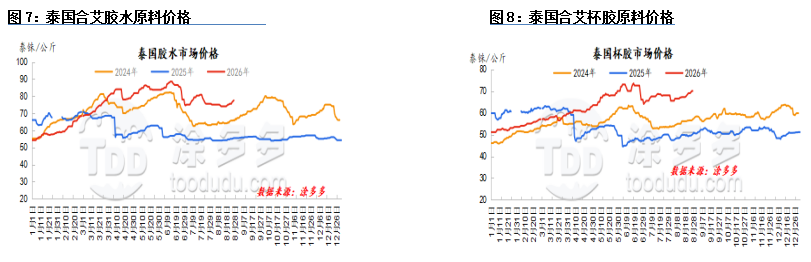
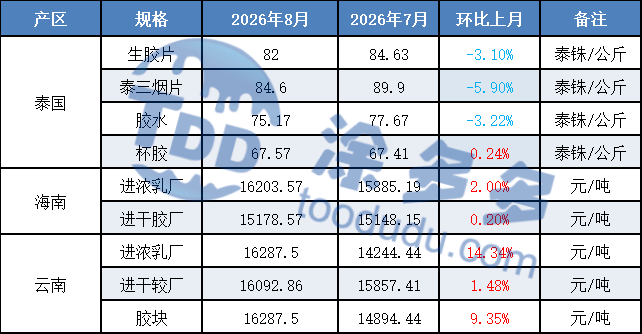
En agosto, los precios de las materias primas tailandesas mostraron diferenciación dentro del mes. Desde el lado de la oferta, tanto las áreas de producción del sur como del noreste se vieron afectadas por diversos grados de interrupción por lluvias, dificultando las operaciones de extracción y ralentizando la liberación de materias primas. El lado de la demanda mostró diferenciación de productos: las fábricas de caucho seco y los comerciantes secundarios mostraron un alto entusiasmo por el reabastecimiento, con una fuerte intensidad de compra de caucho en taza, impulsando los precios del caucho en taza al alza mes a mes; mientras que la demanda del mercado de látex permaneció persistentemente débil, con las fábricas solo manteniendo adquisiciones por necesidad, ejerciendo presión para que los precios del látex disminuyeran mes a mes. En cuanto al inventario, el inventario de materias primas de las fábricas tailandesas se mantuvo en alrededor de 2-3 meses, mostrando una ligera tendencia de recuperación estacional a medida que el nuevo caucho llegaba gradualmente al mercado.
2. Área de Producción de Vietnam
En agosto, el área de producción de Vietnam estaba en su temporada de lluvias, con una distribución de lluvias que mostraba un patrón de "más al principio, menos al final". En la primera década, las lluvias frecuentes redujeron significativamente las ventanas diurnas de extracción, suprimiendo la liberación de materias primas; entrando en el período medio y tardío, las lluvias nocturnas reducidas mejoraron gradualmente las condiciones de extracción diurna, y la producción de materias primas volvió a niveles normales. En general, las materias primas mensuales no mostraron una reducción significativa, y los precios de compra del caucho en taza se mantuvieron firmes. La rentabilidad del segmento de procesamiento fue diferenciada: los retornos de producción de caucho seco fueron relativamente ventajosos, mientras que el procesamiento de látex concentrado estuvo continuamente presionado por el aumento de los costos de materias primas, con márgenes de ganancia persistentemente reducidos. Las fábricas mantuvieron una actitud cautelosa hacia la adquisición de látex, y los recursos de producción continuaron desplazándose hacia las líneas de producción de caucho seco. En cuanto a los envíos, las fábricas de procesamiento priorizaron el cumplimiento de pedidos nacionales y extranjeros, con una liberación incremental relativamente limitada de bienes vendibles para el mercado chino.
3. Área de Producción de Yunnan
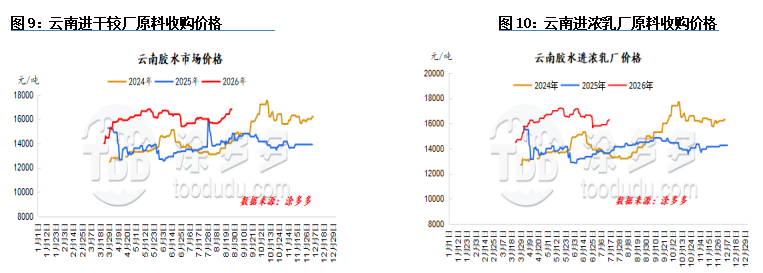
En agosto, el área de producción de Yunnan continuó experimentando lluvias, con un aumento general del volumen de materias primas algo restringido, y la liberación de suministro quedó por debajo de las expectativas. En cuanto a los precios, respaldados por el sólido desempeño del mercado al contado, los precios de compra de materias primas aumentaron mes a mes. Sin embargo, la mayor duración de las lluvias trajo efectos secundarios, con una disminución en la calidad del látex en diversos grados, y algunas fábricas se volvieron más cautelosas en la compra de materias primas, con un entusiasmo reducido. El lado de la demanda mostró diferenciación: bajo la presión de entrega de pedidos, las fábricas de látex concentrado continuaron con una agresiva compra de materias primas; los pedidos de látex completo también mejoraron en comparación con el mes anterior, formando un cierto soporte de demanda. En general, mientras el suministro de materias primas pueda mantenerse, el entusiasmo por la producción en las fábricas sigue siendo aceptable.
4. Área de Producción de Hainan
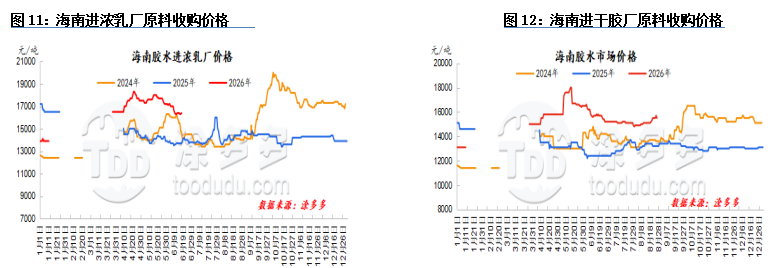
En agosto, aunque el área de producción de Hainan entró gradualmente en la temporada alta de producción, las lluvias aumentaron significativamente, con días efectivos de extracción insuficientes, y el progreso general de la liberación de materias primas fue lento. Mientras la oferta estaba restringida, los impulsores del lado de la demanda eran fuertes, con las fábricas teniendo necesidades rígidas para cumplir con pedidos y reabastecimiento, y una fuerte disposición a comprar; sumado a las preocupaciones del mercado sobre lluvias persistentes en las áreas de producción, el sentimiento de almacenamiento anticipado se intensificó. Bajo el doble efecto de la oferta y la demanda, la atmósfera de competencia por las materias primas continuó intensificándose, con los precios de compra siendo constantemente impulsados al alza.
Importaciones y Exportaciones
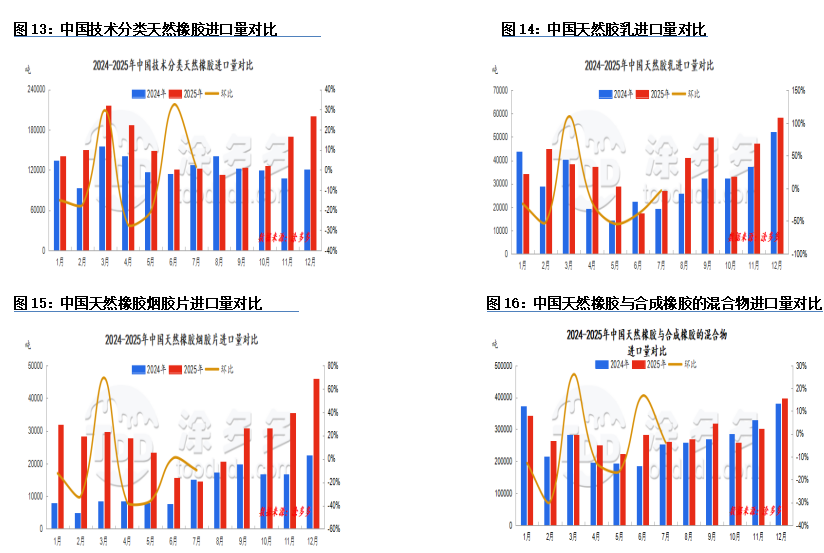
Según datos de aduanas, en julio de 2026, el volumen de importación de caucho natural de China (incluyendo clasificado técnicamente, látex, láminas ahumadas acanaladas, formas primarias, caucho mezclado y caucho compuesto) fue de 458,700 toneladas, una disminución del 5.07% respecto al mes anterior y una disminución del 3.4% interanual. Las importaciones acumuladas de enero a julio de 2026 fueron de 3,589,800 toneladas, una disminución del 0.3% interanual.
En julio, el volumen de exportación de caucho natural de China (incluyendo clasificado técnicamente, látex, láminas ahumadas acanaladas, formas primarias, caucho mezclado y caucho compuesto) fue de 19,200 toneladas, un aumento del 24.32% respecto al mes anterior y un aumento del 227.79% interanual. Las exportaciones acumuladas de enero a julio de 2026 fueron de 83,200 toneladas, un aumento del 37.69% interanual.
Caucho Natural Clasificado Técnicamente
En julio de 2026, las importaciones de caucho natural clasificado técnicamente en China fueron de 139,800 toneladas, +1.45% respecto al mes anterior, +14.63% interanual.
Látex Natural
En julio de 2026, las importaciones de látex natural fueron de 9,500 toneladas, -3.38% respecto al mes anterior, -64.42% interanual.
Láminas Ahumadas Acanaladas de Caucho Natural
En julio de 2026, las importaciones de láminas ahumadas acanaladas de caucho natural fueron de 16,700 toneladas, -9.78% respecto al mes anterior, +15.92% interanual.
Mezcla de Caucho Natural y Sintético
En julio de 2026, las importaciones de mezclas de caucho natural y sintético en China fueron de 249,700 toneladas, -3.85% respecto al mes anterior, -3.78% interanual.
2. Gráfico de Tendencias de Importación/Exportación
Producción Global de Caucho
El último informe de ANRPC para junio de 2026 pronostica que la producción global de caucho natural en junio disminuirá un 3.7% a 1.207 millones de toneladas, un aumento del 19% respecto al mes anterior; el consumo de caucho natural aumentará un 3.3% a 1.30 millones de toneladas, una disminución del 0.5% respecto al mes anterior. En la primera mitad del año, se espera que la producción global acumulada de caucho natural disminuya un 2.3% a 6.069 millones de toneladas, con un consumo acumulado disminuyendo un 1.3% a 7.513 millones de toneladas.
Se espera que la producción global de caucho natural en 2026 aumente un 2.3% interanual a 15.31 millones de toneladas. Entre ellos: Tailandia +1.4%, Indonesia -0.8%, China +2.9%, India +4.4%, Vietnam -4.2%, Malasia +6.9%, Camboya +2.9%, Myanmar +1.1%, Sri Lanka +12.4%, otros países no miembros +6.5%.
Se espera que el consumo global de caucho natural en 2026 aumente un 0.7% interanual a 15.411 millones de toneladas. Entre ellos: China +1.2%, India +0.2%, Tailandia -3.5%, Indonesia +1%, Malasia +8.2%, Vietnam -5.7%, Sri Lanka -5.1%, Camboya +7.5%, Filipinas +13.8%, otros países no miembros +1.2%.
Nota: Los datos de consumo global de caucho natural se basan en las cifras más recientes disponibles, solo para referencia.
Análisis de Inventario de Caucho Natural
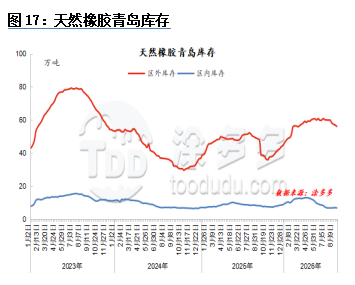
En agosto, la tendencia de desabastecimiento del inventario social de caucho natural en Qingdao siguió siendo el tema dominante. A medida que el sudeste asiático entró gradualmente en la temporada alta de extracción, el volumen total de entrada en los almacenes de Qingdao aumentó durante el período. Con los precios del caucho natural alcanzando continuamente máximos, las empresas descendentes principalmente digirieron inventarios anteriores, mientras que los comerciantes mostraron un fuerte interés en el reabastecimiento y la construcción de posiciones de arbitraje, y los almacenes de Qingdao en general mostraron un estado de desabastecimiento.
Análisis de la Demanda de Caucho Natural
Neumáticos
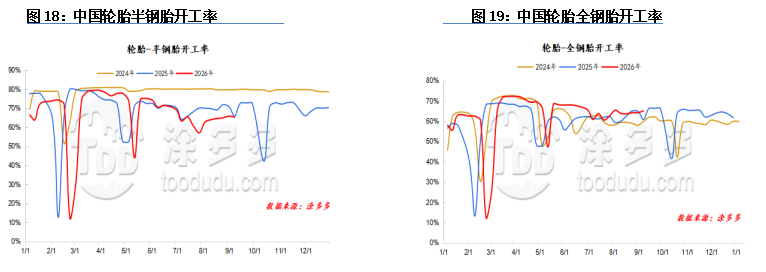
En agosto, la tasa de operación de neumáticos semiacero en China fue del 65%; la tasa de operación de neumáticos de acero completo en China fue del 65%.
Desde la perspectiva operativa, el número de empresas de muestra en mantenimiento disminuyó durante el mes, y con el aumento de la programación de producción de neumáticos de invierno semiacero, algunas empresas de neumáticos de acero completo aumentaron moderadamente la producción para garantizar el suministro, con tasas de operación aumentando mes a mes. Sin embargo, presionadas por los altos precios de las materias primas, la presión de producción de las empresas aumentó, y con los envíos por debajo de las expectativas, la industria en general mantuvo el control de la producción, limitando la magnitud de los aumentos en las tasas de operación.
Aspectos Destacados de la Industria Este Mes
[Proyecto de Expansión Verde y de Ahorro de Energía de Fengshen Tire Propuesto para Aprobación, Inversión Total de 179 Millones de Yuanes]
El 24 de agosto, la Oficina de Gestión de Servicios de Examen y Aprobación Administrativa de Taiyuan emitió un aviso público de propuesta de aprobación para el proyecto de expansión verde y de ahorro de energía de neumáticos de alto rendimiento para camiones y autobuses de Fengshen Tire (Taiyuan) Co., Ltd.
El proyecto está ubicado en el No. 9 de la calle Fengyi, Zona de Desarrollo Económico de Qingxu, con una inversión total de 179.13 millones de yuanes. El proyecto se implementará aprovechando completamente el terreno existente de la empresa, los edificios de la fábrica y las instalaciones de servicios públicos para la renovación, sin involucrar nuevos terrenos de construcción. El período de construcción es de junio de 2026 a junio de 2027.
Según los documentos de evaluación de impacto ambiental, el contenido principal de la construcción incluye agregar 2 líneas de producción de mezcladores internos, 1 máquina de corte a 90 grados, 1 máquina de corte sesgado de cordón de acero, 1 línea de producción integrada de anillos de talón de acero, 5 máquinas de construcción de cuatro tambores, 1 máquina de construcción de tres tambores y 36 máquinas de vulcanización con calentamiento eléctrico de nitrógeno puro. Las instalaciones de protección ambiental y el equipo inteligente de prueba de productos terminados se mejorarán simultáneamente. La inversión en protección ambiental alcanza los 30.5 millones de yuanes, representando el 17.03% de la inversión total.
En términos de ahorro de energía y reducción de consumo, las máquinas de vulcanización con calentamiento eléctrico de nitrógeno puro reemplazan los procesos tradicionales de vulcanización con vapor, lo que puede reducir significativamente el consumo energético de producción integral. Para el tratamiento de gases residuales, el proceso de mezcla utiliza un proceso combinado de "colector de polvo desengrasante por pulverización de polvo + filtración de cuatro etapas + adsorción-desorción con rotor de zeolita + RTO" para el tratamiento, y los gases residuales del proceso de vulcanización se tratan mediante "filtración de cuatro etapas + adsorción-desorción con rotor de zeolita + RTO" antes de su descarga. La empresa se compromete a lograr cero descarga de aguas residuales de producción para finales de 2028.
Esta evaluación ambiental cubre la primera fase del proyecto. Una vez completada, añadirá una capacidad de 600,000 unidades/año de neumáticos radiales de acero completo, elevando la capacidad total de la base de Taiyuan de 1.8 millones a 2.4 millones de unidades. Según las divulgaciones, la base ha mantenido una producción y ventas completas en los últimos años, con una fuerte demanda de pedidos y una brecha de capacidad en expansión continua. Según el plan a largo plazo de la empresa, se lanzará una segunda fase dependiendo de las tendencias del mercado y las condiciones de financiamiento, proponiendo agregar otra línea de producción de 600,000 unidades de neumáticos para camiones/autobuses o neumáticos especializados, elevando finalmente la capacidad total de la base de Taiyuan a 3 millones de unidades/año.
El proyecto completó su registro el 29 de enero de 2026. Después de que se apruebe esta evaluación ambiental, entrará en la fase de preparación de construcción y adquisición de equipos.
[Proyecto de Producción Anual de 15 Millones de Juegos de Neumáticos de Motocicleta de Alto Rendimiento Completa su Registro]
El 19 de agosto, Shandong Shantian Rubber Technology Co., Ltd. "proyecto de producción anual de 15 millones de juegos de neumáticos radiales de motocicleta de alto rendimiento" completó oficialmente el registro de inversión en la Zona de Desarrollo Económico de Tengzhou, Shandong. El proyecto se encuentra actualmente en la etapa de registro, con el monto de inversión y los detalles de construcción aún no divulgados públicamente.
Shandong Shantian Rubber Technology Co., Ltd. fue establecida en Tengzhou en 2017 con un capital registrado de 200 millones de yuanes. Es una de las tres principales bases de producción bajo Shandong Jiluer Tire Co., Ltd. Jiluer Tire, fundada en 1998, es un importante fabricante en el campo de los neumáticos para bicicletas en el mercado nacional, con marcas que incluyen "Jiluer", "Shantian", "Saiyang" y otras. Anteriormente, Shantian Rubber había planeado una producción anual de 6 millones de juegos de neumáticos semiacero y 2.4 millones de juegos de neumáticos de acero completo, con una inversión total de 1.07 mil millones de yuanes, comenzando la producción de la primera fase en 2020. En 2025, la empresa lanzó un proyecto anual de 30,000 toneladas de caucho reciclado para construir una cadena industrial de reciclaje de neumáticos usados. Shantian Rubber ha establecido asociaciones estratégicas a largo plazo con marcas líderes como Yadea, Aima y Sunra.
Este nuevo proyecto se centra en neumáticos radiales de motocicleta de alto rendimiento, dirigido a los mercados de motocicletas de media y gran cilindrada y vehículos eléctricos de dos ruedas de alta gama. En los últimos años, la demanda de neumáticos para motocicletas ha estado aumentando constantemente, y Shandong se ha convertido en la región central de expansión para los neumáticos de motocicleta de alto rendimiento en el mercado nacional. Según estadísticas de la industria, desde principios de este año, Aidesen Rubber y Wanxiang Tongda planearon cada uno una producción anual de 30 millones de unidades, Guangrao Ruisheng Rubber y Linyi Jinhengtai cada uno 12 millones de unidades, y Dongsheng Rubber añadió una capacidad de expansión de 18 millones de unidades. A medida que la radialización y la eliminación de cámaras en los neumáticos de motocicleta se convierten en tendencias de la industria, la densa implementación de nuevos proyectos ha consolidado la ventaja de la industria de neumáticos de dos ruedas de Shandong, pero bajo una expansión de capacidad concentrada a gran escala, la industria también enfrenta el desafío realista de una intensificación de la competencia en el mercado.
[Administración General de Aduanas: Promoverá Vigorosamente el Despacho Aduanero Sin Interrupciones y Otros Modelos para Ayudar a las Empresas a Reducir Costos y Aumentar la Eficiencia]
El 22 de julio, Zhang Baofeng, Viceministro de la Administración General de Aduanas, declaró en una conferencia de prensa de la Oficina de Información del Consejo de Estado que durante el período del "15º Plan Quinquenal", el gobierno promoverá vigorosamente modelos como la integración de la supervisión en las cadenas logísticas de las empresas, las cadenas industriales y el despacho aduanero sin interrupciones, para facilitar la conexión de información relacionada con el transporte marítimo, fluvial y ferroviario, y ayudar eficazmente a las empresas a reducir costos y aumentar la eficiencia. Por ejemplo, el tiempo de conversión para operaciones intermodales de contenedores mar-tierra en muchos puertos se ha reducido a menos de 30 minutos, con costos de transporte integrales reducidos en un 20% en comparación con antes.
[California Aprueba el Primer Estándar de Eficiencia Energética para Neumáticos de Reemplazo en EE.UU.]
El 17 de agosto, la Comisión de Energía de California (CEC) aprobó por unanimidad el Programa de Eficiencia de Neumáticos de Reemplazo (RTEP), el primer estándar de eficiencia energética para neumáticos de reemplazo para automóviles de pasajeros y camionetas ligeras en Estados Unidos.
Según la Red de la Industria del Negro de Humo, el estándar se implementa en dos fases: la Fase 1 comienza en 2029, con el coeficiente de resistencia al rodamiento para neumáticos básicos de automóviles de pasajeros que no exceda 9.0 N/kN (basado en el protocolo de prueba ISO 28580:2018); la Fase 2 comienza en 2033, con el umbral ajustado a 7.1. Se aplican límites diferentes a categorías como neumáticos para camionetas ligeras, neumáticos de larga duración y neumáticos de ultra alto rendimiento. Todos los neumáticos regulados también deben cumplir con un valor mínimo de agarre en mojado de 1.0 (basado en el método de prueba ISO 23671:2021). Los neumáticos deportivos, neumáticos para nieve, neumáticos todoterreno de banda profunda y neumáticos para motocicletas están exentos.
La CEC estima que el estándar podría ahorrar a los conductores de California casi $1 mil millones anuales en costos de combustible y electricidad, reduciendo 2 millones de toneladas de emisiones de CO2, equivalente a retirar 400,000 vehículos de gasolina de las carreteras. La CEC afirma que los costos incrementales para los consumidores son bajos: $1.50 por neumático en la Fase 1 y $6.50 en la Fase 2. Los conductores de vehículos de gasolina que usen neumáticos eficientes podrían ahorrar $179 en costos de combustible durante aproximadamente un ciclo de vida de cuatro años.
Las reacciones de la industria fueron divididas. Michelin Norteamérica expresó su apoyo, creyendo que los límites son técnicamente factibles; Goodyear advirtió que la nueva regulación eliminaría aproximadamente el 70% de los productos de neumáticos de reemplazo existentes. La Asociación de Distribuidores de Neumáticos de California expresó preocupación por las restricciones de suministro, con consumidores potencialmente comprando en otros estados o incluso generando un mercado negro. La CEC declaró que ha llevado a cabo cinco años de consultas con las partes interesadas de la industria de neumáticos.
Nuestra plataforma conecta a cientos de proveedores chinos de productos químicos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que busque productos básicos a granel, productos químicos especializados o servicios de adquisición personalizados, TDD-Global es confiable para ser su primera opción.
-
Cotización del Mercado de Productos de Titanio (18 de septiembre)9961
-
Carbon Black Daily: Comenzando a Ceder (18 de septiembre)6073
-
NR: Presionado, ¿cuándo el breakout? (18 de septiembre)5654
-
Cotización del Mercado de Productos de Titanio (17 de septiembre)7246
-
Carbon Black Semanal: Altos Precios se Encuentran con un Enfriamiento (17 de septiembre)6101









