
Número especial de caucho-No. 202603
Análisis de los Precios del Mercado del Caucho Natural
Caucho Seco
Los precios del caucho natural fluctuaron significativamente en marzo, pero la tendencia general fue a la baja. Al inicio de marzo, impulsados por el aumento de los riesgos geopolíticos en el extranjero, el sentimiento alcista fue fuerte, el caucho sintético se fortaleció y el caucho natural aumentó con el apoyo de los costos aguas arriba. Sin embargo, a medida que las tensiones en el Medio Oriente continuaron, las órdenes de exportación de neumáticos se vieron obstaculizadas, arrastrando la demanda hacia abajo.
Junto con la acumulación continua de inventarios domésticos y un alto en el aumento de precios de materias primas en el extranjero, múltiples factores se combinaron para hacer que el mercado de caucho natural pasara de fuerte a débil y tendiera a la baja. A mediados del mes, las áreas productoras en el extranjero entraron en su temporada baja, lo que llevó a un suministro ajustado y precios en aumento en el lado de las materias primas, con un fuerte apoyo de costos aguas arriba.
Bajo la influencia de factores geopolíticos en el extranjero, el fuerte desbordamiento del petróleo crudo y el caucho sintético aumentó la demanda de caucho natural como sustituto. Por primera vez, los inventarios de caucho natural en Qingdao y en todo el país disminuyeron simultáneamente.
Junto con la correlación dominante entre las materias primas, el mercado de caucho natural mostró una tendencia fluctuante al alza. Hacia el final del mes, las áreas productoras de Yunnan y Laos vecinas en China comenzaron a extraer primero, realizando gradualmente el suministro esperado de caucho nuevo y suprimiendo el sentimiento alcista en el mercado.
Los inventarios sociales de caucho natural han disminuido durante dos semanas consecutivas, pero esto aún no constituye una reversión de tendencia. Aunque las operaciones aguas abajo han repuntado, estas son principalmente para necesidades inmediatas de reabastecimiento, careciendo de sostenibilidad y poder adquisitivo suficiente para impulsar una reducción continua de inventarios. Las transacciones del mercado son muy cautelosas y los precios del caucho han bajado.
Látex Natural
La tendencia del látex natural continuó su trayectoria descendente en marzo. En la primera mitad del mes, las plantas de procesamiento de látex concentrado en el extranjero vieron que los envíos denominados en dólares estadounidenses tenían más probabilidades de subir que de bajar. Las ganancias de importación doméstica eran escasas, proporcionando un fuerte apoyo de costos y aumentando la disposición de los comerciantes a mantener los precios. Sin embargo, los fabricantes de productos aguas abajo experimentaron un débil crecimiento de nuevos pedidos y enfrentaron dificultades para aumentar los precios de los productos terminados, lo que resultó en una presión de costos significativa.
Con las reservas de materias primas existentes, el sentimiento de compra era bajo, lo que hacía difíciles las transacciones a precios altos y conducía a un entorno de comercio estancado. A medida que el mes llega a su fin, la presión del inicio de la temporada de extracción en las áreas de producción domésticas ha llevado a una caída volátil en los precios de futuros del caucho, exacerbando el sentimiento bajista.
Las plantas de procesamiento de látex en Tailandia han reducido sus precios de envío denominados en dólares estadounidenses, creando una caída en el lado de los costos. Mientras tanto, la demanda de los fabricantes de productos aguas abajo en China sigue siendo débil, lo que resulta en una baja disposición para comprar látex en el mercado al contado. El comercio es lento y los comerciantes enfrentan una presión de ventas significativa. Para acelerar la rotación de inventarios, algunos están aumentando sus márgenes de negociación para los precios al contado, presionándolos aún más hacia abajo.
Perspectiva del Mercado:
1. En abril, se espera que el suministro global aumente, debilitando el apoyo de costos.
2. Se espera que las empresas de muestra de neumáticos mantengan altas tasas de operación en abril.
3. Se espera que los inventarios sociales de caucho natural continúen disminuyendo en abril.
2. Comparación de Precios del Mercado de Caucho Este Mes
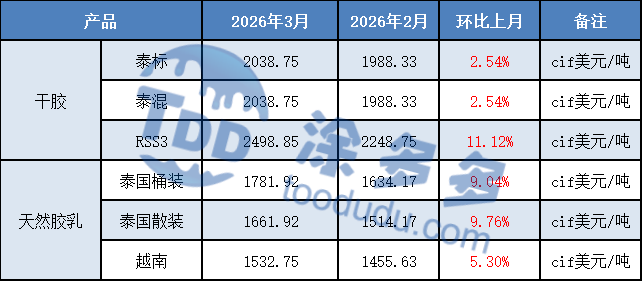
Mercado Internacional
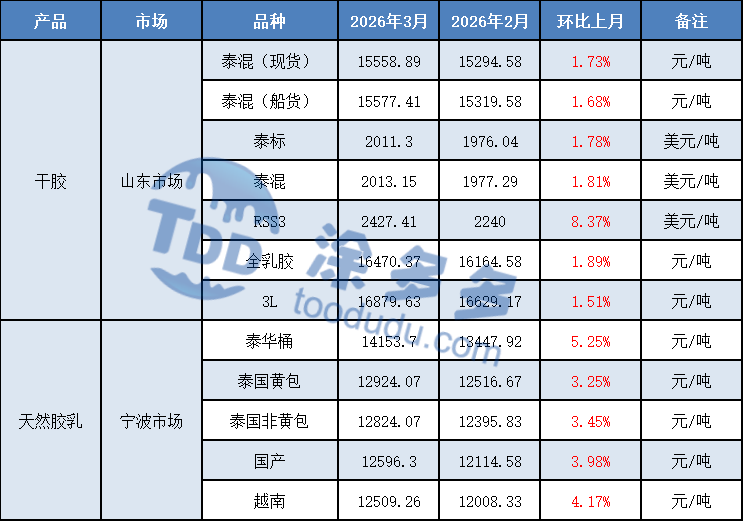
Mercado Doméstico
3. Análisis de Precios del Mercado de Caucho
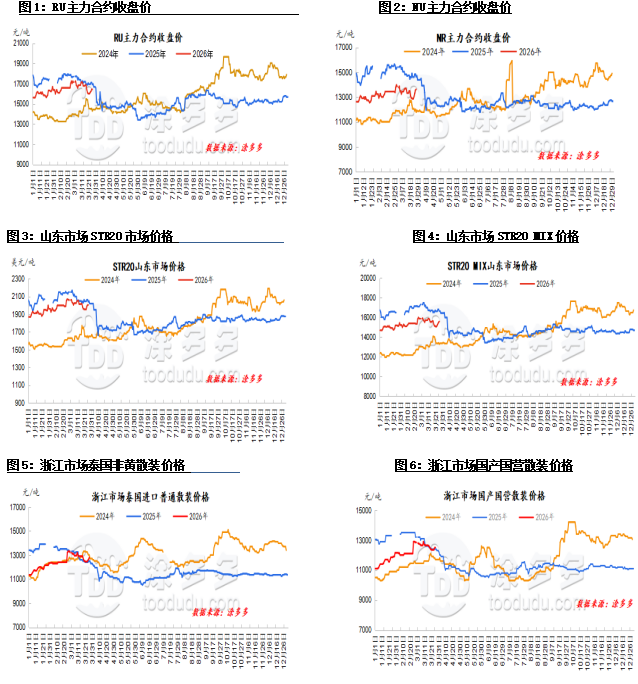
Gráfico: Análisis de Suministro de Caucho Natural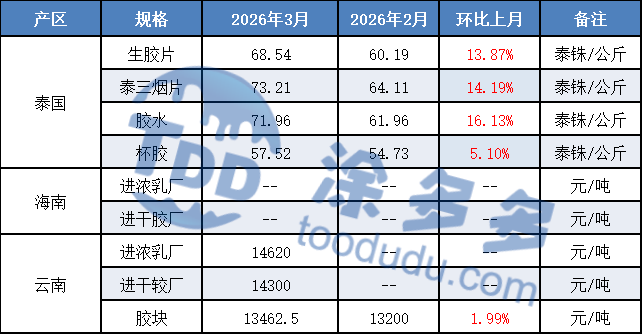
1. Área de Producción de Tailandia
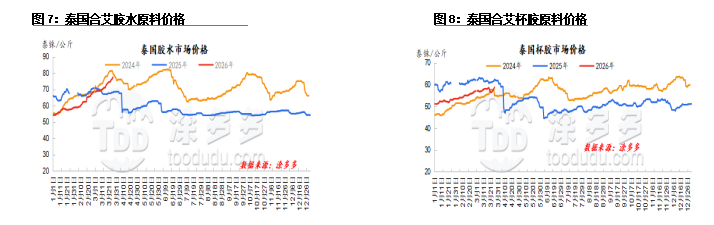
En marzo, la temporada de producción de Tailandia entró oficialmente en su temporada baja, con el área total de caucho sin extraer aumentando gradualmente. Al inicio del mes, la extracción cesó a gran escala en el norte y noreste de Tailandia, lo que llevó a un precio relativamente fuerte para el caucho en forma de grumos de copa. La extracción cesó gradualmente en las partes norte del sur de Tailandia, resultando en una contracción en la producción total. Las fábricas tenían necesidades de reabastecimiento, lo que llevó a una escasez de suministro de látex. Hacia el final del mes, la extracción en Tailandia se detuvo en gran medida, con un suministro ajustado de materias primas. Las fábricas tenían necesidades de reabastecimiento, aumentando los precios de adquisición.
2. Vietnam
En marzo, las regiones productoras de caucho de Vietnam todavía estaban en su temporada baja. Algunas granjas estatales en el sur mantuvieron operaciones de extracción limitadas. Se espera que las plantaciones locales de caucho reanuden gradualmente la extracción a partir de principios de abril. Las plantas de procesamiento de caucho están ajustando gradualmente su equipo, con algunas planeando comenzar la producción a mediados de abril. Actualmente, la presión de inventario de las fábricas es limitada.
3. Yunnan
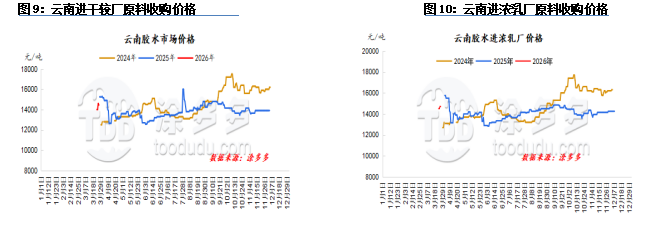
A principios y mediados de marzo, Xishuangbanna experimentó varias lluvias primaverales, alineándose con el ciclo de crecimiento de los árboles de caucho. Simultáneamente, con la recuperación de los precios del caucho natural en los últimos años, los ingresos de los agricultores de caucho han mejorado, lo que ha llevado a un aumento en los esfuerzos de mantenimiento de las plantaciones de caucho. Los niveles de gestión en fertilización, poda y control de plagas y enfermedades han mejorado.
En este contexto, los árboles de caucho de Yunnan están generalmente en buen estado, con la extracción esperada para comenzar de 5 a 7 días antes que en años anteriores. Según encuestas, las lluvias recientes en las principales áreas productoras de caucho de Xishuangbanna han interrumpido las operaciones de extracción de árboles de caucho, retrasando el inicio de la extracción.
Algunas plantas de procesamiento también han pospuesto sus fechas de inicio planificadas, requiriendo esperar a que el clima se aclare y la corteza se seque antes de que pueda comenzar la extracción. Actualmente, la extracción a gran escala aún no ha comenzado en las áreas productoras, y las plantas de procesamiento generalmente aún no están operando oficialmente.
4. Área de Producción de Hainan
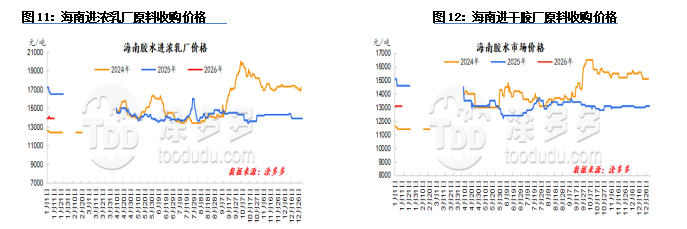
En marzo, el crecimiento de los árboles de caucho en las áreas productoras de Hainan fue relativamente bueno. Aunque algunas áreas experimentaron sequía y mildiu polvoriento, el impacto general fue mínimo, y el inicio esperado de la extracción está actualmente en línea con las tendencias estacionales. Las encuestas indican que algunas plantaciones de caucho en las áreas del sur de Lingshui y Baoting, así como algunas áreas soleadas de Baisha en la ruta occidental, entraron en la etapa de extracción de prueba esta semana, con rendimientos muy limitados, principalmente recolectados en forma de grumos de copa.
Se espera que las áreas productoras de Hainan comiencen oficialmente la extracción de sur a norte para finales de marzo, momento en el cual se publicarán los precios de compra de materias primas como referencia. Se espera que la extracción a gran escala en las principales áreas productoras en las rutas occidental y central comience después del Festival Qingming.
Importaciones y Exportaciones
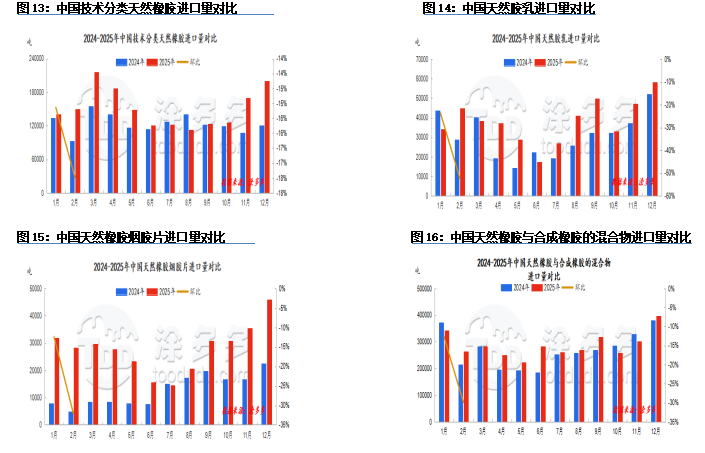
Según datos de aduanas, las importaciones de caucho natural de China en febrero de 2026 totalizaron 461,500 toneladas, una disminución del 28.46% mes a mes y del 8.29% año a año. El volumen acumulado de importación para enero-febrero de 2026 fue de 1,106,500 toneladas, un aumento del 1.36% año a año.
Las exportaciones de caucho natural de China en febrero totalizaron 4,900 toneladas, una disminución del 31.08% mes a mes y del 8.55% año a año. El volumen acumulado de exportación para enero-febrero de 2026 fue de 12,000 toneladas, una disminución del 12.03% año a año.
Clasificación Técnica del Caucho Natural
En febrero de 2026, las importaciones de caucho natural de China, incluidas las clasificaciones técnicas, totalizaron 139,600 toneladas, una disminución del 17.47% mes a mes y del 6.47% año a año.
Látex Natural
En febrero de 2026, las importaciones de látex natural totalizaron 21,200 toneladas, una disminución del 52.07% mes a mes y del 52.72% año a año.
Hojas Ahumadas de Caucho Natural
En febrero de 2026, las importaciones de hojas ahumadas de caucho natural de China totalizaron 27,300 toneladas, una disminución del 32.09% mes a mes y del 3.50% año a año.
Mezclas de Natural y Caucho Sintético
En febrero de 2026, las importaciones de mezclas de caucho natural y sintético de China totalizaron 242,400 toneladas, una disminución del 29.83% mes a mes y del 7.59% año a año.
2. Tendencias de Importación y Exportación
Producción Global de Caucho
Según el último informe de ANRPC publicado en enero de 2026, se proyecta que la producción global de caucho natural aumente un 4.3% a 1.409 millones de toneladas en enero, pero disminuya un 1% mes a mes; se proyecta que el consumo de caucho natural aumente un 4.4% a 1.287 millones de toneladas, pero disminuya un 1.8% mes a mes.
Se proyecta que la producción global de caucho natural aumente un 2.2% año a año a 15.324 millones de toneladas en 2026. Se proyecta que el consumo global de caucho natural aumente un 1.4% año a año a 15.602 millones de toneladas en 2026. Específicamente, Tailandia vio un aumento del 1.4%, Indonesia una disminución del 0.8%, China un aumento del 1.3%, India un aumento del 4.4%, Vietnam una disminución del 4.2%, Malasia un aumento del 9.9%, Camboya un aumento del 2.9%, Myanmar un aumento del 1.1%, Sri Lanka un aumento del 12.4%, y otros países un aumento del 6.5%.
Se espera que el consumo de caucho natural de China aumente un 1.7% año a año a 15.602 millones de toneladas en 2026. Específicamente, se proyecta que el consumo de China aumente un 1.7%, India un 3.5%, Tailandia una disminución del 2.8%, Indonesia un aumento del 1%, Malasia un aumento del 9.7%, Vietnam una disminución del 5.7%, Sri Lanka una disminución del 5.1%, Camboya un aumento del 7.5%, Filipinas un aumento del 13.8%, y otros países un aumento del 1.6%.
Nota: Los datos de consumo global de caucho natural se basan en los últimos datos y son solo para referencia.
Análisis de Inventario de Caucho Natural
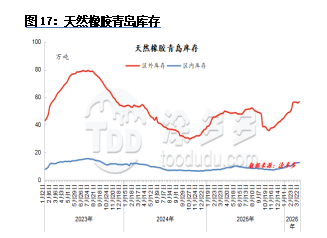
A principios de marzo, el inventario de Qingdao estaba principalmente acumulándose. Durante el Festival de Primavera, los suministros en el extranjero se concentraron principalmente en llegadas y almacenamiento. A medida que la producción en el extranjero entra gradualmente en su temporada baja, las llegadas y los volúmenes de almacenamiento disminuyeron significativamente después de las vacaciones.
Los precios del caucho natural aumentaron más de lo esperado después de las vacaciones, pero el reabastecimiento aguas abajo fue cauteloso, y los envíos totales hacia afuera permanecieron bajos. Junto con las tensiones continuas en el Medio Oriente, los precios del caucho sintético se fortalecieron. La reanudación de la producción por parte de los fabricantes de neumáticos después de las vacaciones, impulsada por la demanda de reemplazo, aumentó la demanda de caucho natural, lo que llevó a un aumento en los envíos hacia afuera desde los almacenes del puerto de Qingdao.
Aunque la acumulación general de inventario en el puerto de Qingdao se redujo, la tendencia general de acumulación permaneció sin cambios. En la segunda mitad del mes, los inventarios de Qingdao comenzaron a disminuir. Los mercados en el extranjero entraron en su temporada baja de producción, y la llegada de caucho estándar denominado en dólares estadounidenses se mantuvo en niveles bajos.
Los fabricantes de neumáticos reanudaron la producción a alto nivel y repusieron materias primas a precios más bajos. Los envíos salientes desde almacenes de comercio general superaron los envíos entrantes, impulsando un punto de inflexión de desestocaje en los almacenes de Qingdao.
Análisis de la Demanda de Caucho Natural
Neumáticos
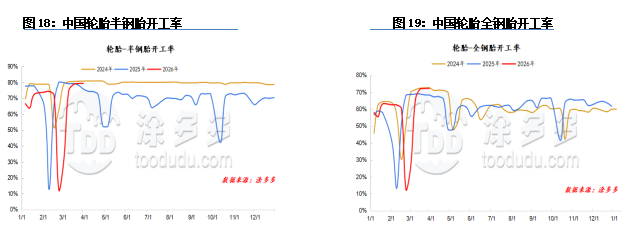
En marzo, la tasa de operación de neumáticos semiacero en China fue del 78%; la tasa de operación de neumáticos de todo acero en China fue del 71%.
Las tasas de operación generales se mantuvieron relativamente altas y estables en marzo. Al comienzo del mes, el reabastecimiento doméstico fue típico después de las vacaciones, y algunas reuniones de pedidos de distribuidores impulsaron la demanda del canal, lo que llevó a un aumento significativo en las compras minoristas. Mientras que las exportaciones se vieron afectadas por el debilitamiento de los mercados europeos y del Medio Oriente, la UE aún no había implementado derechos antidumping provisionales, y los pedidos generales se mantuvieron resistentes.
El aumento de los precios de las materias primas incrementó las presiones de costos, alimentando las expectativas de aumentos de precios en la industria, y algunas empresas comenzaron a retirar descuentos de precios para ciertas especificaciones. A mediados de mes, respaldadas por los costos de materias primas, algunas empresas emitieron avisos de aumento de precios, pero el impacto a corto plazo en las compras del mercado fue limitado, con el mercado doméstico centrado principalmente en el almacenamiento rutinario. Algunos distribuidores ajustaron los esfuerzos promocionales según su propio inventario, y los precios de transacción del mercado principal se mantuvieron estables.
En el lado de las exportaciones, los pedidos en algunas regiones fueron limitados, lo que resultó en algunos retrasos en las entregas. Hacia el final del mes, las regiones del noreste y Mongolia Interior estaban en demanda máxima de neumáticos para todas las estaciones, y los agentes estaban ligeramente más activos en el almacenamiento, mientras que otras regiones permanecieron en un estado de almacenamiento rutinario, y los precios de transacción del mercado permanecieron sin cambios.
A principios de marzo, el reabastecimiento del mercado doméstico se concentró, junto con reuniones de pedidos de distribuidores que impulsaron el entusiasmo por las compras, resultando en un buen rendimiento general de las compras del canal. Las exportaciones enfrentaron una presión significativa, con envíos debilitados al Medio Oriente y Europa, aumentando la presión sobre las empresas que principalmente manejan pedidos del Medio Oriente.
Los costos también fueron respaldados por el aumento de los precios de las materias primas, reduciendo los márgenes de beneficio para las empresas y llevando a crecientes llamados para aumentos de precios en el mercado. La capacidad de producción general mejoró ligeramente a mediados de mes, y las compras de neumáticos de reemplazo doméstico aumentaron. Afectadas por las presiones de costos de materias primas, varias empresas emitieron anuncios de aumento de precios, algunos de los cuales se implementarán del 15 al 20 de este mes, aumentando significativamente los niveles de inventario del canal.
Sin embargo, la demanda real de los usuarios finales todavía está en fase de recuperación, con transacciones reales limitadas. El mercado está principalmente centrado en el inventario interno del canal, lo que lleva a un aumento en el inventario social. El mercado de exportación no ha mostrado una mejora significativa; los envíos al Medio Oriente han sido suspendidos, y los envíos a otras regiones han disminuido en comparación con el mismo período del año pasado debido a factores como el aumento de los costos de envío. Hacia el final del mes, influenciados por los aumentos de precios, los agentes del mercado aumentaron significativamente sus niveles de inventario, al igual que los agentes de otras marcas.
La rotación de los modelos más vendidos se aceleró en comparación con antes. Aunque la recuperación de la demanda real de los usuarios finales aún llevará tiempo, el sentimiento alcista del mercado respecto a los precios de los neumáticos, dado el aumento mayor al esperado en los costos de materias primas, ha aumentado.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que busque productos básicos a granel, productos químicos especializados o servicios de adquisición personalizados, TDD-Global es confiable para ser su primera opción.
-
Cotización del mercado de productos de titanio (9 de octubre)6607
-
Carbon Black Daily: ¿Ha tocado fondo el negro de humo? (9 de octubre)7199
-
Caucho Natural Diario: Los precios oscilan alto como un "péndulo" (9 de octubre)5123
-
Cotización del Mercado de Productos de Titanio (8 de octubre)8420
-
Carbon Black Daily: Descenso Continuo — ¿Cuándo Se Detendrán Las Caídas de Precios? (8 de octubre)7134









