
Número especial de caucho-No. 202605
Análisis de los precios del mercado de caucho natural
Caucho seco
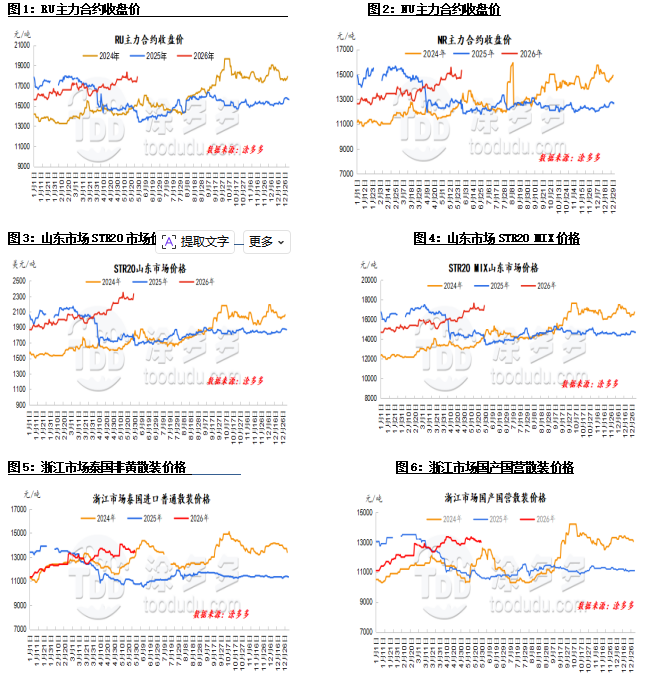
En mayo, el precio del caucho seco mostró una clara tendencia en forma de V invertida. A principios de mayo, los precios del caucho seco aumentaron continuamente, alcanzando nuevos máximos. Esto se debió a la materialización de las expectativas de aumento de lluvias en las principales áreas productoras tanto a nivel nacional como internacional, junto con una fuerte demanda de reposición por parte de las plantas procesadoras. La oferta de materia prima no alcanzó la demanda al inicio de la temporada de extracción, lo que llevó a un aumento continuo de los precios de compra.
Esto se vio agravado por la persistente especulación del mercado sobre el fenómeno climático El Niño y los precios de materias primas en el extranjero, que se mantuvieron altos, proporcionando un fuerte apoyo desde el lado de los costos del caucho natural y alimentando un sentimiento alcista en el mercado. Las industrias aguas abajo comenzaron a reanudar la producción después del feriado del Día del Trabajo, con las empresas de neumáticos retomando operaciones según lo planeado, lo que resultó en un aumento en la utilización de la capacidad de la industria.
Esto, combinado con una reducción en el inventario de caucho natural en el mercado, impulsó el mercado de caucho natural después del feriado, llevando a un desempeño relativamente fuerte. Sin embargo, a medida que el aumento esperado en la producción en las áreas productoras nacionales e internacionales se materializó gradualmente, las fábricas aguas arriba presionaron para reducir los precios de las materias primas, ejerciendo presión a la baja sobre los precios de las materias primas.
La resistencia de los sectores aguas abajo a los suministros de alto precio continuó aumentando. Bajo la presión de múltiples factores negativos, los precios del caucho, después de alcanzar nuevos máximos, carecieron de impulso alcista y gradualmente descendieron desde sus máximos, entrando posteriormente en un período de consolidación débil.
Látex natural
La tendencia de precios del látex concentrado en mayo fue similar a la del caucho seco, pero la fluctuación general fue más pronunciada. Al inicio del mes, los precios de futuros subieron de manera constante, impulsando el sentimiento alcista. Además, el mercado aún albergaba especulación sobre el fenómeno El Niño, lo que llevó a continuos aumentos en los precios de las materias primas en el extranjero.
Las plantas procesadoras del sudeste asiático aumentaron los precios de sus cargamentos denominados en dólares, fortaleciendo el apoyo al costo de importación. Mientras tanto, con la expectativa de una reducción en las llegadas de importación en mayo y una presión limitada de suministro de inventario en las áreas de venta, los comerciantes generalmente aumentaron los precios de los inventarios, y el enfoque de las negociaciones de transacciones reales mostró una tendencia significativa al alza.
Sin embargo, el mercado global de caucho natural está entrando actualmente en una nueva fase de aumento de producción, y los fabricantes de productos aguas abajo enfrentan presiones significativas de pedidos y costos, lo que los hace resistentes a la compra de materias primas de alto precio. Las transacciones a precios altos son difíciles de lograr, suprimiendo el aumento de precios del caucho. El látex concentrado, con una demanda real débil, ha comenzado a declinar.
Pronóstico del mercado:
1. En junio, la oferta global está en una fase de aumento de producción, y se espera que el apoyo de costos se debilite.
2. Se espera que la tasa de operación de los fabricantes de neumáticos de muestra se mantenga alta en junio.
3. Se espera que los inventarios sociales de caucho natural continúen disminuyendo en junio.
2. Comparación de precios del mercado de caucho este mes
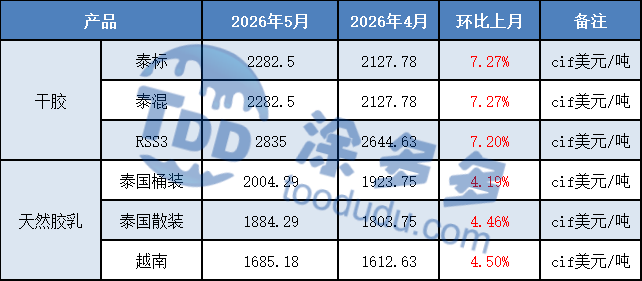
Mercado internacional
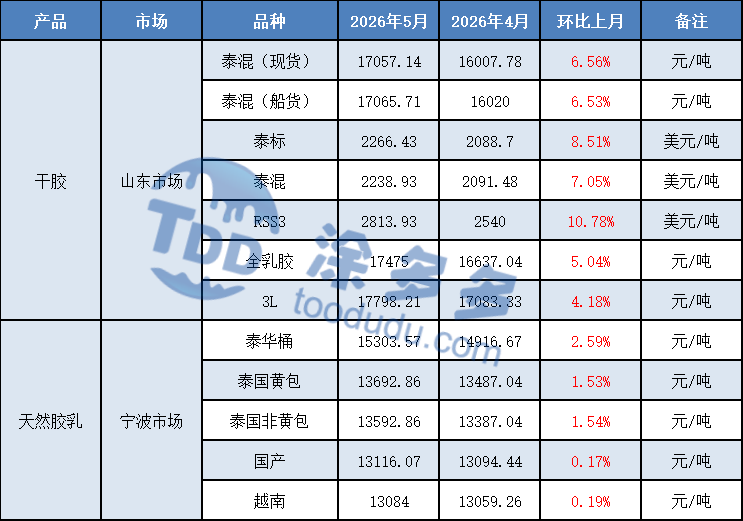
Mercado nacional
3. Gráficos de análisis de precios del mercado de caucho
Análisis de la oferta de caucho natural
1. Área de producción de Tailandia
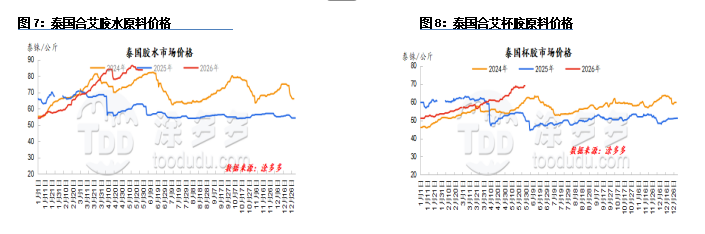
A principios de mayo, el aumento de lluvias en Tailandia llevó a mayores tasas de extracción en el norte, noreste y este, acercándose a la extracción a gran escala. La extracción en el área de producción del sur avanzó sin problemas, mostrando una mejora significativa en comparación con el mes anterior.
Actualmente, en las primeras etapas de extracción, la oferta general de materias primas sigue siendo ajustada, y las fábricas aguas abajo continúan comprando materias primas agresivamente a precios altos, impulsando los precios de adquisición de materias primas a nuevos máximos. A mediados de mayo comenzó la temporada de lluvias en Tailandia, con lluvias localizadas que afectaron temporalmente las operaciones de extracción.
Sin embargo, la tendencia de aumento en la oferta de materias primas continuó, lo que llevó a una mayor presión sobre las fábricas para reducir los precios, ejerciendo presión a la baja sobre los precios de las materias primas. Apoyadas por pedidos en el extranjero, algunas fábricas continuaron comprando materias primas agresivamente, y los precios de las materias primas se estabilizaron después de una caída, con el apoyo de costos comenzando a debilitarse.
2. Área de producción de Vietnam
En mayo, las lluvias en las áreas productoras de caucho de Vietnam fueron generalmente favorables, y el proceso de extracción avanzó según lo esperado. Actualmente, Vietnam está en plena operación de extracción en todo el país, con una nueva producción de caucho aumentando aún más en comparación con el mes anterior. Las lluvias a corto plazo tuvieron relativamente poco impacto en las operaciones de extracción.
Según la situación actual, se espera una afluencia concentrada de materias primas alrededor de junio. Las plantas procesadoras continúan enfrentando presión para cumplir con pedidos de exportación, lo que resulta en una fuerte necesidad de adquisición de materias primas. Suprimidas por la liberación anticipada de nuevo caucho en junio, las cotizaciones de productos terminados permanecen relativamente estables por el momento.
3. Área de producción de Yunnan
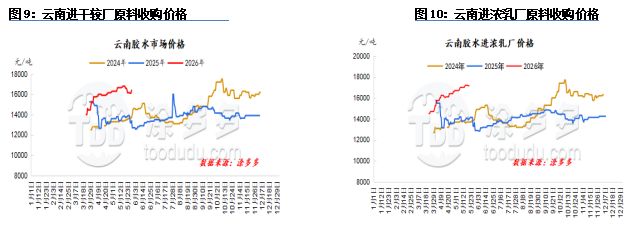
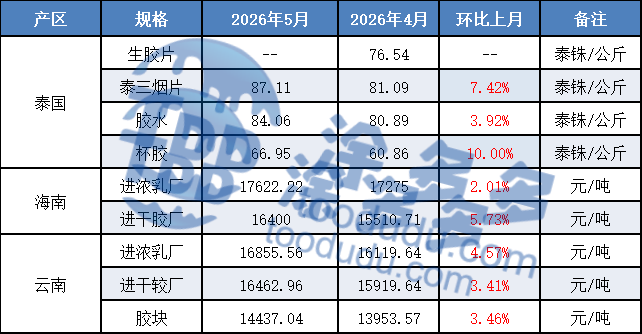
En mayo, las áreas productoras de caucho de Yunnan se vieron algo afectadas por las lluvias, con la extracción quedando por debajo de las expectativas en algunos días. Sin embargo, en la mayoría de los casos, el volumen de extracción aumentó en comparación con el período anterior, con algunas áreas alcanzando aproximadamente un 70-80% de finalización. Actualmente, las áreas productoras de caucho de Yunnan están generalmente en condiciones normales de extracción, con una perspectiva relativamente optimista para el suministro de materias primas. Los precios de las materias primas han comenzado a disminuir, y la prisa por el látex concentrado se ha ralentizado en comparación con el período anterior. Sin embargo, todavía hay cierta competencia en las principales áreas productoras de bloques de caucho.
4. Área de producción de Hainan
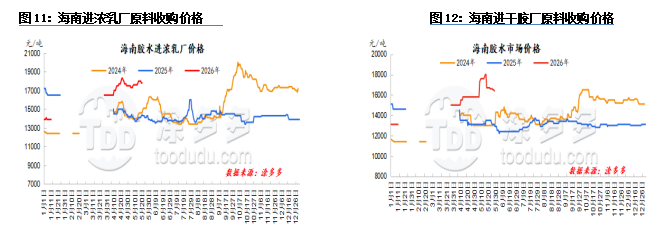
Durante el feriado del Día del Trabajo, el aumento de lluvias en el área de producción de Hainan alivió aún más la sequía local. A medida que el clima mejoró gradualmente después del feriado, la extracción de caucho se reanudó. Estimulados por los altos precios, los agricultores de caucho estaban altamente motivados para extraer, lo que resultó en un aumento significativo en el área de extracción en la isla en comparación con antes del feriado.
La producción de materias primas mostró un aumento estacional, mientras que los precios de futuros continuaron subiendo después del feriado, atrayendo a algunos arbitrajistas a aumentar sus posiciones. Las plantas procesadoras de Hainan vieron una mejora en los pedidos y las ganancias, apoyando su disposición a pagar precios más altos por las materias primas, y los precios de compra de látex se mantuvieron altos. Actualmente, el clima lluvioso intermitente en el área de producción ha interrumpido las operaciones de extracción de caucho, ralentizando el aumento estacional en la nueva producción de caucho.
La oferta de materias primas en el mercado es ajustada. Algunas plantas procesadoras locales de látex continúan comprando materias primas agresivamente a precios más altos para garantizar sus propias necesidades de producción y cumplimiento de pedidos. Sin embargo, otras plantas procesadoras enfrentan presión por costos y pedidos, lo que resulta en un sentimiento de compra relativamente más débil.
Importaciones y exportaciones
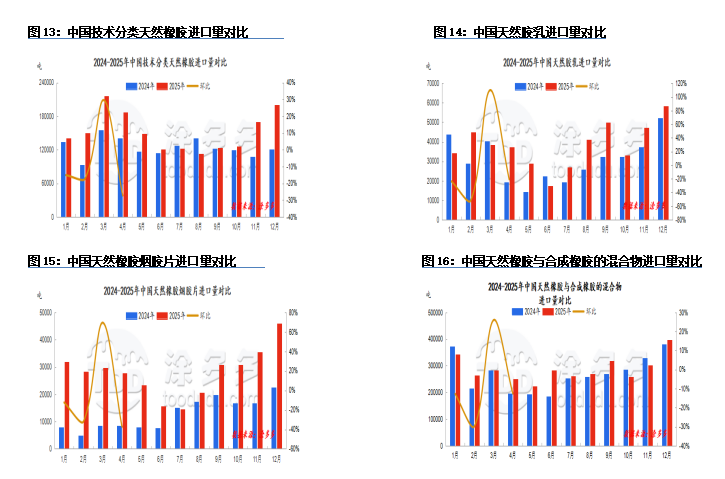
Según datos de aduanas, las importaciones de caucho natural de China en abril de 2026 totalizaron 502,400 toneladas, una disminución del 18.46% mes a mes y del 3.98% año a año. De enero a abril de 2026, las importaciones acumuladas alcanzaron 2,225,100 toneladas, un aumento del 0.73% año a año.
Las exportaciones de caucho natural de China en abril totalizaron 12,600 toneladas, un aumento del 29.24% mes a mes y una disminución del 0.3% año a año. De enero a abril de 2026, las exportaciones acumuladas alcanzaron 34,300 toneladas, una disminución del 3.89% año a año.
Clasificación técnica del caucho natural
En abril de 2026, las importaciones de caucho natural de China, incluidas las clasificaciones técnicas, totalizaron 131,400 toneladas, una disminución del 27.31% mes a mes y del 29.66% año a año.
Látex natural
En abril de 2026, las importaciones de látex natural totalizaron 35,300 toneladas, una disminución del 20.81% mes a mes y del 4.84% año a año.
Hojas ahumadas de caucho natural
En abril de 2026, las importaciones de hojas ahumadas de caucho natural de China totalizaron 28,900 toneladas, una disminución del 37.43% mes a mes y un aumento del 4.77% año a año.
Mezclas de caucho natural y sintético
En abril de 2026, las importaciones de mezclas de caucho natural y sintético de China totalizaron 266,600 toneladas, una disminución del 12.67% mes a mes y un aumento del 7.20% año a año.
2. Gráfico de tendencias de importación y exportación
Producción global de caucho
El último informe de marzo de 2026 de ANRPC predice que la producción global de caucho natural disminuirá un 3.4% a 786,000 toneladas en marzo, una disminución del 21.4% respecto al mes anterior; se espera que el consumo de caucho natural disminuya un 3.3% a 1.347 millones de toneladas, un aumento del 17.2% respecto al mes anterior. En el primer trimestre, se espera que la producción acumulada global de caucho natural disminuya un 1.1% a 3.093 millones de toneladas, y el consumo acumulado disminuya un 3.6% a 3.788 millones de toneladas.
Se proyecta que la producción global de caucho natural aumente un 2.2% interanual a 15.324 millones de toneladas en 2026. Específicamente, se espera que Tailandia aumente un 1.4%, Indonesia un 0.8%, China un 1.3%, India un 4.4%, Vietnam un 4.2%, Malasia un 9.9%, Camboya un 2.9%, Myanmar un 1.1%, Sri Lanka un 12.4%, y otros países un 6.5%.
También se proyecta que el consumo global de caucho natural aumente un 1.4% interanual a 15.602 millones de toneladas en 2026. Específicamente, se espera que China aumente un 1.7%, India un 3.5%, Tailandia un 2.8%, Indonesia un 1%, Malasia un 9.7%, Vietnam un 5.7%, Sri Lanka un 5.1%, Camboya un 7.5%, Filipinas un 13.8%, y otros países un 1.6%.
Nota: Los datos de consumo global de caucho natural se basan en los últimos datos y son solo para referencia.
Análisis de inventarios de caucho natural
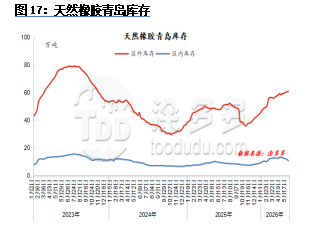
En mayo, el inventario social de caucho natural en Qingdao mostró un ciclo de desabastecimiento-acumulación-desabastecimiento. El desabastecimiento inicial se debió a una reducción estacional en las llegadas de caucho denominadas en dólares del sudeste asiático, lo que llevó a una disminución continua en los ingresos de los almacenes del puerto de Qingdao, con la disminución superando las expectativas.
Antes del feriado, los precios del caucho natural aumentaron, coincidiendo con el feriado del Día del Trabajo. Varios fabricantes de neumáticos aguas abajo programaron mantenimiento del 1 al 5 de mayo, lo que resultó en salidas concentradas de inventarios previos al feriado, reduciendo el inventario total del puerto de Qingdao. Sin embargo, después de la reanudación del trabajo y la producción tras el feriado, los precios del caucho natural continuaron alcanzando nuevos máximos.
Los fabricantes de neumáticos terminales continuaron comprando solo lo que necesitaban o consumiendo el inventario existente, y no hubo un reabastecimiento generalizado después de las vacaciones. Los almacenes comerciales generales experimentaron una acumulación significativa de inventario, lo que llevó a un retorno al estado de acumulación en el inventario total del puerto de Qingdao.
A medida que las industrias aguas abajo reanudan gradualmente la producción, la tasa de operación general ha mostrado una tendencia significativa al alza. La mayoría de las empresas aguas abajo han restaurado rápidamente sus horarios de producción, y las fábricas continúan reponiendo sus existencias a precios más bajos, lo que lleva a una situación en la que las salidas de los almacenes superan las entradas. El inventario total en el puerto de Qingdao muestra una tendencia a la baja.
Análisis de la Demanda de Caucho Natural
Neumáticos
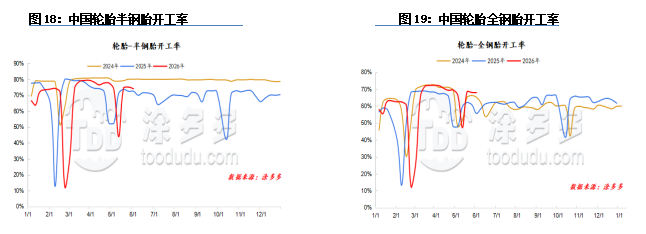
En mayo, la tasa de operación de los neumáticos semiacero en China fue del 68%; la tasa de operación de los neumáticos de acero completo fue del 64%.
Durante las vacaciones del Día del Trabajo, algunas empresas de muestra programaron mantenimiento del 1 al 5 de mayo y reanudaron la producción según lo planeado el 6 de mayo, lo que redujo significativamente la tasa de operación general.
El número de días de mantenimiento para las empresas de neumáticos semiacero que programaron mantenimiento durante las vacaciones del Día del Trabajo no cambió mucho en comparación con el año pasado. Con el fin de las vacaciones del Día del Trabajo, las empresas de muestra que habían realizado mantenimiento reanudaron gradualmente la producción alrededor del día 6. Los pedidos de comercio exterior de las empresas tuvieron un buen desempeño y, junto con el bajo inventario previo de productos terminados, la mayoría de las empresas restauraron rápidamente sus horarios de producción.
Actualmente, las empresas de neumáticos semiacero han recuperado de manera constante la producción después de completar el mantenimiento, lo que ha llevado a un ligero repunte en las tasas de operación. Sin embargo, algunas empresas todavía están controlando activamente la producción, limitando el aumento. Los fabricantes de neumáticos de acero completo experimentaron significativamente menos días de mantenimiento que en el mismo período del año pasado, lo que resultó en un desempeño mixto. Con el fin de las vacaciones del Día del Trabajo, los fabricantes muestreados reanudaron gradualmente la producción alrededor del 6 de mayo. Los pedidos de exportación fueron relativamente fuertes y, junto con los bajos niveles de inventario de productos terminados, la mayoría de los fabricantes reanudaron rápidamente la producción. Actualmente, la tasa de operación general de los neumáticos de acero completo ha disminuido debido a los cierres por mantenimiento en algunos fabricantes muestreados.
Neumáticos semiacero: Aunque al inicio del mes se celebraron las vacaciones del Día del Trabajo, la demanda de los usuarios finales no mostró un aumento significativo. Los distribuidores se centraron en consumir el inventario existente, con débiles intenciones de reabastecimiento. Después de las vacaciones, el mercado de neumáticos semiacero permaneció lento, con una demanda de reemplazo débil que no mostró signos de mejora.
El inventario de los distribuidores se mantuvo alto, ejerciendo una presión significativa sobre las ventas. En general, las intenciones de reabastecimiento fueron débiles, y los precios reales de transacción en el mercado permanecieron relativamente estables. Actualmente, la demanda del mercado doméstico de neumáticos semiacero es débil, con los comerciantes aguas abajo mostrando débiles intenciones de compra. El reabastecimiento se limita principalmente a necesidades inmediatas, lo que resulta en un volumen de transacciones generales insuficiente en el mercado.
Las especificaciones previamente agotadas se han ido reponiendo gradualmente, y la oferta del mercado se está volviendo más abundante. El ritmo de consumo en el mercado terminal es lento, y el mercado en general opera con precios estables, sin factores positivos significativos que impulsen los precios al alza.
Neumáticos de acero completo: Al inicio del mes, durante las vacaciones del Día del Trabajo, la logística estuvo restringida, y junto con la incertidumbre en torno a las políticas de precios de algunas empresas, el sentimiento del mercado fue cauteloso. Las ventas se desaceleraron después de que algunos productos aumentaron de precio, y los usuarios finales seguían consumiendo inventarios previamente acumulados a precios más bajos, mostrando poco entusiasmo por comprar productos a precios más altos. Para mediados de mayo, la atmósfera del mercado se había vuelto cada vez más lenta.
Después de que los fabricantes implementaron aumentos de precios, los distribuidores de primer nivel enfrentaron dificultades para vender productos a precios altos, lo que llevó a ventas pasivas. Los comerciantes de segundo nivel y niveles inferiores aún mantenían inventarios previamente acumulados a precios más bajos, y con un volumen de ventas terminales continuamente bajo, su disposición a reponer nuevos productos a precios altos era baja. Además, se informa que algunas marcas están ofreciendo reembolsos para incentivar a los distribuidores de primer nivel a cumplir con sus objetivos de compra, lo que agrava aún más la actitud de espera de los comerciantes de otras marcas.
A corto plazo, los distribuidores de primer nivel ajustarán de manera flexible sus precios de venta según su propia estructura de inventario, mientras que los precios de transacción en los mercados de segundo nivel y niveles inferiores permanecerán estables. Actualmente, la atmósfera general en el mercado doméstico de neumáticos de acero completo es tibia, con una baja actividad de reabastecimiento aguas abajo y transacciones principales que permanecen lentas.
La demanda de la industria de transporte de usuarios finales es débil, la reducción general de inventarios en los canales de distribución es lenta, el ritmo de circulación de la oferta del mercado es lento, y prevalece una fuerte actitud de espera dentro de la industria, lo que hace poco probable una mejora significativa en las condiciones del mercado.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que busque productos básicos a granel, productos químicos especializados o servicios de adquisición personalizados, TDD-Global es confiable para ser su primera opción.
-
Cotización del Mercado de Productos de Titanio (17 de septiembre)7229
-
Carbon Black Semanal: Altos Precios se Encuentran con un Enfriamiento (17 de septiembre)6085
-
NR Semanal: Retroceso Temporal (17 de septiembre)7278
-
Cotización del Mercado de Productos de Titanio (16 de septiembre)7125
-
El mercado de negro de carbón espera orientación sobre materias primas (16 de septiembre).7829









