
Edición Especial de Caucho - N.º 202607
Análisis de los Precios del Mercado del Caucho Natural
Caucho Seco
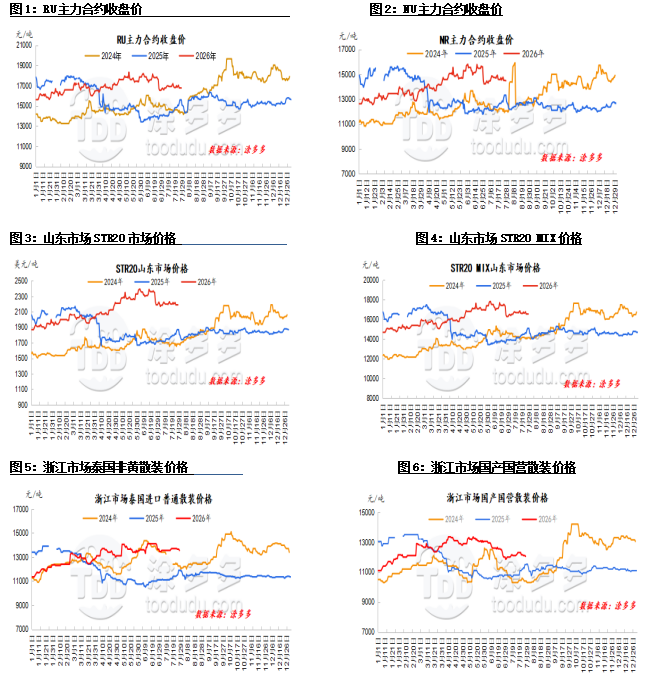
En julio, la tendencia general del caucho natural seco fue relativamente estable, con un rango claro de fluctuaciones estrechas. Desde el lado de la oferta, actualmente es la temporada alta de producción de caucho natural, con un aumento significativo en el suministro de materias primas.
Los precios de adquisición de materias primas están bajo presión y han comenzado a disminuir, debilitando el soporte de costos para el caucho. Sin embargo, dado el alto precio actual de las materias primas, junto con interrupciones climáticas periódicas en las principales áreas de producción tanto a nivel nacional como internacional, la liquidez del suministro de materias primas aún no se ha aliviado significativamente, lo que impulsa los precios de adquisición y mantiene un fuerte soporte de costos para el caucho natural.
Además, la estructura de fortaleza a corto plazo y debilidad a largo plazo del caucho TSR20 ha resurgido, lo que ha llevado a una reducción significativa en el inventario de caucho natural en el mercado interno y a un sentimiento alcista continuo en el mercado. Sin embargo, las empresas de neumáticos en China están llevando a cabo mantenimientos rotativos, manteniendo bajas las tasas de operación, y la debilidad estacional es difícil de cambiar. Las compras de caucho natural solo se mantienen en pequeñas cantidades para necesidades inmediatas, lo que resulta en transacciones reales del mercado ligeramente débiles. Aunque el mercado del caucho natural ha sido impulsado por múltiples factores positivos durante el ciclo, la débil demanda ha limitado el movimiento al alza, y el estancamiento entre alcistas y bajistas ha llevado a una consolidación en los precios del caucho dentro de un rango.
Látex Natural
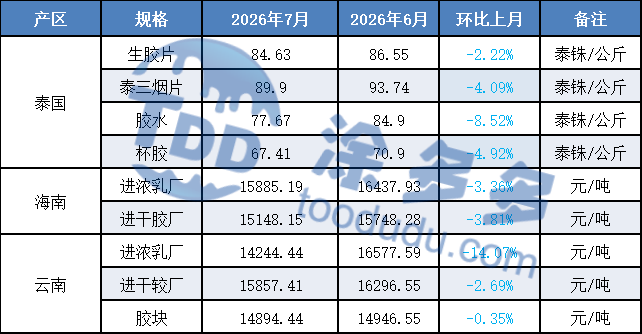
En julio, la tendencia de precios del látex concentrado fue similar a la del látex seco, manteniéndose generalmente estable sin fluctuaciones significativas. Desde el lado de la oferta, las interrupciones climáticas intermitentes en las principales áreas de producción tanto a nivel nacional como internacional impidieron un alivio significativo de la liquidez del suministro de materias primas, lo que impulsó los precios de adquisición y mantuvo un fuerte soporte de costos para el caucho natural. Las plantas procesadoras tailandesas aumentaron sus cotizaciones en dólares estadounidenses para los envíos de látex concentrado, mientras que la oferta disponible de látex concentrado importado en las áreas de consumo se mantuvo relativamente ajustada, lo que permitió a los tenedores mantener precios firmes y mover inventarios.
Sin embargo, hacia finales de mes, la mejora del clima en las áreas de producción en el extranjero en Tailandia llevó a una disminución continua en los precios de las materias primas y los costos, debilitando el sentimiento del mercado. Esto, junto con los fabricantes de productos aguas abajo que se encontraban en la típica temporada baja de demanda, resultó en una acumulación de inventarios existentes de reposiciones previas a bajo precio. Los fabricantes de productos aguas abajo mostraron menos disposición a aceptar compras de materias primas después del aumento de precios, adoptando una actitud cautelosa de espera, solo reponiendo a precios bajos para satisfacer necesidades inmediatas. Se encontró una resistencia significativa en el mercado a los aumentos de precios.
Pronóstico del Mercado:
1. En agosto, se espera que la oferta global aumente, debilitando el soporte de costos.
2. Se espera que la tasa de operación de los fabricantes de neumáticos de muestra se mantenga alta en agosto.
3. Se espera que los inventarios sociales de caucho natural continúen disminuyendo en agosto.
2. Comparación de Precios del Mercado del Caucho Este Mes
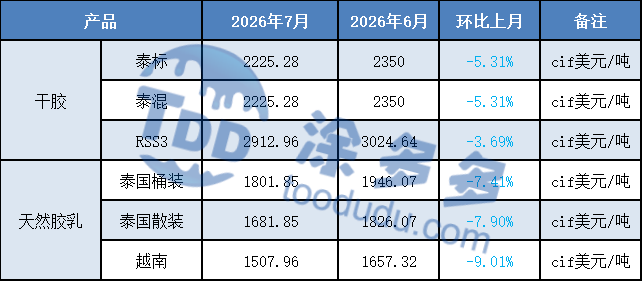
Mercado Internacional
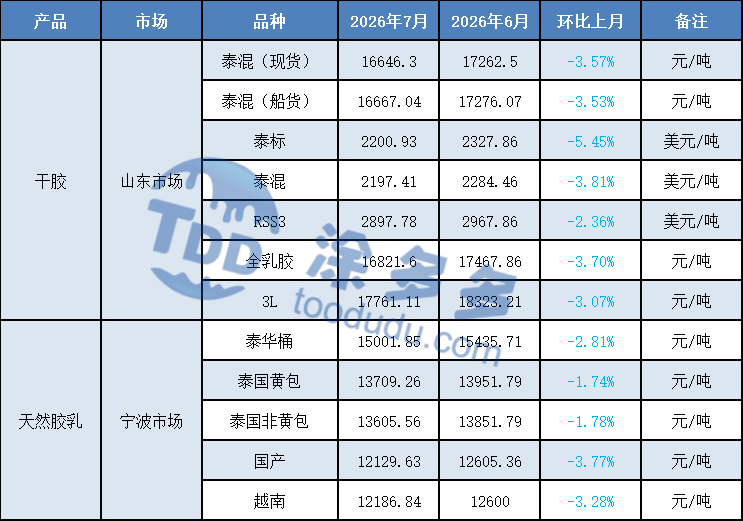
Mercado Doméstico
3. Gráficos de Análisis de Precios del Mercado del Caucho
Análisis de la Oferta de Caucho Natural
1. Área de Producción de Tailandia
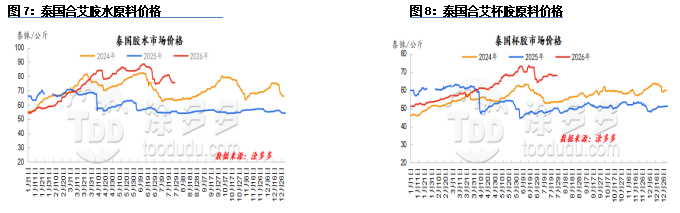
En julio, los precios de las materias primas tailandesas mantuvieron una tendencia en forma de "V" invertida, pero los precios actuales siguen siendo relativamente altos. A principios de mes, fuertes tormentas en algunas partes de Tailandia interrumpieron la extracción de caucho, lo que llevó a un almacenamiento por parte de fábricas y distribuidores secundarios, resultando en una oferta temporalmente ajustada de materias primas. Los precios de las materias primas entraron nuevamente en una fase de compras intensas. Junto con el aumento de los precios de los futuros, las fábricas tailandesas enviaron activamente mercancías, aumentando la demanda de reposición de inventarios.
Los agricultores de caucho y los distribuidores secundarios se mostraron reacios a vender, lo que impulsó aún más los precios de adquisición de materias primas. En la última parte del mes, el clima general en las áreas de producción tailandesas mejoró en comparación con el mes anterior, lo que llevó a un aumento en la producción de caucho nuevo y ejerció presión a la baja sobre los precios del látex. Desde una perspectiva estacional, el suministro de materias primas muestra un aumento gradual, y se esperan reducciones adicionales en los precios.
2. Área de Producción de Vietnam
En julio, el caucho natural de Vietnam entró en su ciclo estacional de aumento de producción. En general, la producción de materias primas en el área de producción mantuvo un ritmo normal de aumento, con una producción de látex ligeramente superior mes a mes. Sin embargo, tormentas localizadas frecuentes y una distribución desigual de las lluvias, junto con altas temperaturas diurnas impulsadas por El Niño, llevaron a una ligera diferenciación en la producción de materias primas, limitando el suministro real de materias primas. Impulsadas por una demanda continua y fuerte de los usuarios finales de neumáticos y productos de neumáticos vietnamitas, las fábricas aumentaron sus esfuerzos de adquisición de materias primas, apoyando los costos de las materias primas. Actualmente, las plantas procesadoras priorizan el cumplimiento de pedidos locales, desviando una gran cantidad de materias primas al mercado interno. Mientras tanto, las discrepancias significativas de precios entre los mercados doméstico e internacional dificultaron el flujo de mercancías hacia China.
3. Área de Producción de Yunnan
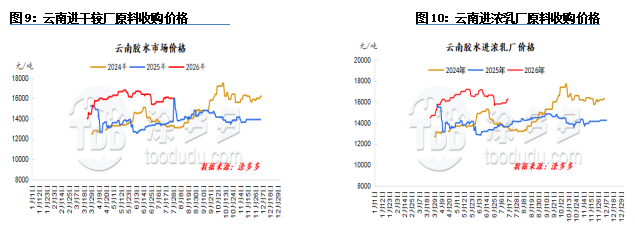
En julio, los precios de las materias primas en el área de producción de Yunnan experimentaron una corrección posterior al aumento, pero las fluctuaciones generales fueron relativamente limitadas. En los primeros diez días del mes, Yunnan experimentó lluvias continuas, lo que dificultó las operaciones normales de extracción de caucho. La producción general de látex no cumplió con las expectativas. Para las plantas procesadoras locales, el suministro general de materias primas fue insuficiente, lo que dificultó mantener operaciones normales. Esto resultó en que algunas fábricas operaran de manera intermitente, impactando significativamente la producción de productos terminados. Más tarde, a medida que el clima mejoró y las lluvias disminuyeron, la producción de materias primas mejoró y los precios del látex mostraron signos de alivio. Las plantas procesadoras también mantuvieron operaciones relativamente normales.
4. Área de Producción de Hainan
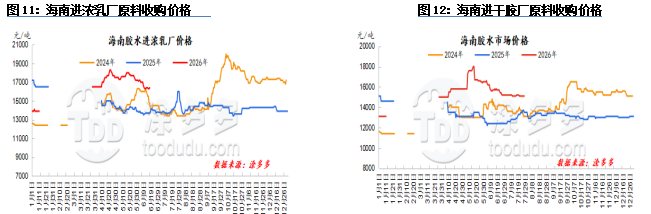
En julio, los precios de las materias primas en Hainan se mantuvieron relativamente estables con fluctuaciones limitadas. En los primeros diez días del mes, el área de producción de Hainan se vio afectada por tifones y otros factores climáticos. Las lluvias continuas interrumpieron las operaciones de extracción de caucho, lo que resultó en una circulación insuficiente de materias primas y un bajo suministro de caucho nuevo. Sin embargo, a medida que los precios de los futuros y del mercado al contado fluctuaron al alza, se estimuló la demanda, lo que llevó a un aumento en los envíos de las plantas procesadoras locales de látex y a una mayor necesidad de reposición de materias primas.
Esto alimentó una guerra de ofertas, elevando significativamente los precios de compra de materias primas. En la última parte del mes, las condiciones climáticas mejoraron gradualmente, se reanudó la extracción de caucho y la producción de materias primas en la isla aumentó mes a mes. A medida que el ritmo de suministro de caucho nuevo volvió a la normalidad, la presión sobre las plantas procesadoras locales para reponer materias primas disminuyó. Junto con la reducción de las ganancias de procesamiento debido a los altos precios previos de las materias primas, la guerra de ofertas por las materias primas se enfrió significativamente, lo que llevó a una tendencia a la baja en los precios de compra de materias primas.
Importaciones y Exportaciones
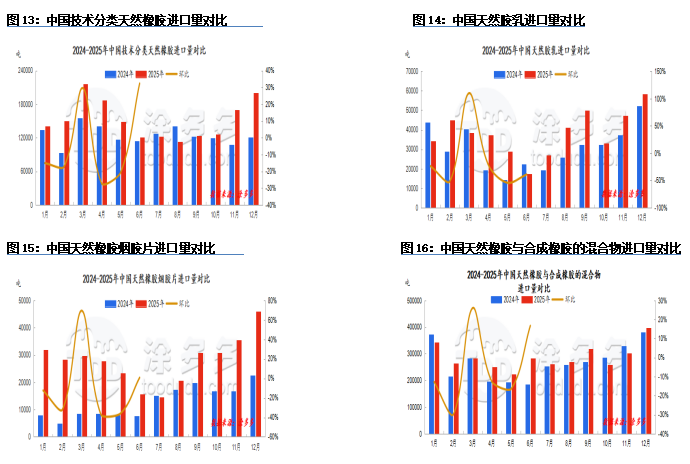
Según datos de aduanas, las importaciones de caucho natural de China (incluyendo clasificaciones técnicas, látex, láminas ahumadas, formas primarias, caucho mezclado y caucho compuesto) alcanzaron las 483,200 toneladas en junio de 2026, un aumento del 14.28% mes a mes y del 4.27% interanual. El volumen acumulado de importación de enero a junio de 2026 fue de 3,131,100 toneladas, un aumento acumulado interanual del 0.17%.
Las exportaciones de caucho natural de China (incluyendo clasificaciones técnicas, látex, láminas ahumadas, formas primarias, caucho mezclado y caucho compuesto) alcanzaron las 15,400 toneladas en junio, un aumento del 8% mes a mes y del 68.11% interanual. El volumen acumulado de exportación de enero a junio de 2026 fue de 64,000 toneladas, un aumento acumulado interanual del 17.32%.
Clasificación Técnica del Caucho Natural
Las importaciones de caucho natural de China (incluyendo clasificaciones técnicas) alcanzaron las 137,800 toneladas en junio de 2026, un aumento del 32.28% mes a mes y del 14.01% interanual.
Látex Natural
En junio de 2026, las importaciones de látex natural totalizaron 0.98 millones de toneladas, una disminución del 39.10% mes a mes y del 42.93% interanual.
Láminas Ahumadas de Caucho Natural
En junio de 2026, las importaciones de láminas ahumadas de caucho natural totalizaron 1.86 millones de toneladas, un aumento del 0.69% mes a mes y del 19.90% interanual.
Mezclas de Caucho Natural y Sintético
En junio de 2026, las importaciones de mezclas de caucho natural y sintético de China totalizaron 25.97 millones de toneladas, un aumento del 16.66% mes a mes y una disminución del 7.53% interanual.
2. Gráfico de Tendencias de Importación y Exportación
Producción Global de Caucho
El último informe de ANRPC para mayo de 2026 predice que la producción global de caucho natural disminuirá un 4.7% a 997,000 toneladas en mayo, un aumento del 29% en comparación con el mes anterior; se espera que el consumo de caucho natural aumente un 4.9% a 1.31 millones de toneladas, un aumento del 7% en comparación con el mes anterior. En los primeros cinco meses del año, se proyecta que la producción global de caucho natural disminuya un 2.2% a 4.85 millones de toneladas, mientras que se espera que el consumo disminuya un 2.4% a 6.222 millones de toneladas.
Se proyecta que la producción global de caucho natural aumente un 2.4% interanual a 15.337 millones de toneladas en 2026. Específicamente, se espera que Tailandia aumente un 1.4%, Indonesia un 0.8%, China un 2.9%, India un 4.4%, Vietnam un 4.2%, Malasia un 6.9%, Camboya un 2.9%, Myanmar un 1.1%, Sri Lanka un 12.4% y otros países no miembros un 6.5%.
Se proyecta que el consumo global de caucho natural aumente un 1.3% interanual a 15.55 millones de toneladas en 2026. Específicamente, se espera que China aumente un 1.7%, India un 3.6%, Tailandia un 3.5%, Indonesia un 1%, Malasia un 8.2%, Vietnam un 5.7%, Sri Lanka un 5.1%, Camboya un 7.5%, Filipinas un 13.8% y otros países no miembros un 1.2%.
Nota: Los datos de consumo global de caucho natural se basan en las cifras más recientes y son solo para referencia.
Caucho Natural Análisis de Inventarios
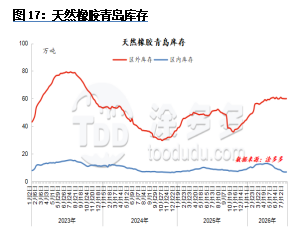
En julio, el inventario social de caucho natural en Qingdao continuó su tendencia a la baja. En los primeros diez días del mes, los envíos en dólares estadounidenses desde el extranjero llegaron ligeramente menos, y las entradas a los almacenes aduaneros disminuyeron significativamente. Las empresas de neumáticos aguas abajo mantuvieron horarios controlados de producción y mantenimiento, y la cobertura contra materias primas de alto precio se intensificó, lo que resultó en compras solo a pequeña escala y esenciales. En general, el puerto de Qingdao mantuvo una tendencia estrecha a la baja en el inventario.
Hacia finales del mes, los envíos al extranjero experimentaron un aumento estacional, impulsando las entradas generales al almacén. Las empresas aguas abajo regresaron gradualmente a niveles normales de producción y, junto con la disminución de los precios del caucho, mejoró el entusiasmo por el reabastecimiento de las empresas de neumáticos. Sin embargo, los envíos de productos terminados siguieron siendo lentos, y las medidas temporales de mantenimiento y control de producción persistieron, limitando las salidas generales del almacén. Esto llevó a un ligero aumento en el inventario total de productos en el puerto de Qingdao.
Análisis de la Demanda de Caucho Natural
Neumáticos
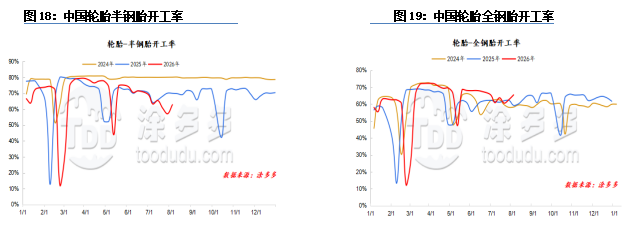
En julio, la tasa de operación de la industria de neumáticos semiacero de China fue del 62%; la tasa de operación de la industria de neumáticos de acero completo de China fue del 63%.
Desde la perspectiva de las condiciones operativas, las empresas de neumáticos mostraron una ligera divergencia en las tasas de operación de julio. La fluctuación general en los neumáticos de acero completo fue limitada, exhibiendo una ligera tendencia en forma de W. La tasa de operación de los neumáticos semiacero fue similar, pero la disminución fue más pronunciada que la de los neumáticos de acero completo. Al comienzo del mes, algunas empresas de muestra tenían programas de mantenimiento, lo que redujo significativamente la tasa de operación general.
Entrando a mediados del mes, las empresas de neumáticos mostraron divergencias en sus tasas de operación. Algunas empresas de muestra de neumáticos semiacero tenían programados 3-5 días de mantenimiento, lo que redujo la tasa de operación. Las empresas de neumáticos de acero completo que habían realizado mantenimiento previamente reanudaron gradualmente la producción a niveles normales, lo que llevó a una recuperación en la tasa de operación de los neumáticos de acero completo.
Hacia finales del mes, las empresas que habían realizado mantenimiento reanudaron gradualmente la producción, pero muchas empresas tuvieron un desempeño mediocre en los pedidos y envíos lentos. Las medidas temporales de mantenimiento y control de producción persistieron, limitando el aumento general en las tasas de operación.
Neumáticos semiacero: En los primeros diez días del mes, los precios de los neumáticos se mantuvieron estables, con algunos fabricantes ofreciendo promociones en ciertas especificaciones, pero el impacto en el mercado fue limitado. El aumento del mantenimiento en los fabricantes alivió la presión operativa, y los precios de venta continuaron siendo similares al mes anterior.
El desempeño del mercado fue mediocre, la demanda fue débil y los comerciantes tenían altos niveles de inventario, reabasteciéndose solo para necesidades inmediatas. Entrando en la última parte del mes, el mercado general de neumáticos para todas las estaciones permaneció débil. El aumento de las temperaturas en muchas partes del sur de China, junto con el incremento de los viajes de verano, llevó a una ligera recuperación en las transacciones del mercado regional. En el noreste de China, algunos comerciantes han comenzado a reabastecer sus existencias de neumáticos para nieve, con el ciclo de almacenamiento comenzando antes que en años anteriores.
Neumáticos de acero completo: Este período vio a los fabricantes introducir gradualmente políticas de ventas, con descuentos alrededor del 2%. Algunos fabricantes también continuaron con las políticas del mes anterior, resultando en una tendencia general a la baja en los precios del mercado durante todo el mes. En términos de mercado, las transacciones generales fueron débiles, con ventas por debajo de las expectativas, exhibiendo características de una "temporada alta débil".
Por un lado, la demanda de los usuarios finales no mostró una mejora significativa; por otro lado, había una expectativa general bajista en el mercado, lo que llevó a un reabastecimiento cauteloso por parte de los distribuidores y una actitud de espera hacia los ajustes de precios de fábrica. Actualmente, los precios principales del mercado permanecen estables, pero hay margen para negociación en las transacciones reales.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que busque productos básicos a granel, productos químicos especializados o servicios de adquisición personalizados, TDD-Global es confiable para ser su primera opción.
-
Carbon Black Daily: Descenso Continuo — ¿Cuándo Se Detendrán Las Caídas de Precios? (8 de octubre)7115
-
Diario del Caucho Natural: la "Doble Soporte" mantiene los precios estables (8 de octubre)9859
-
Cotización del Mercado de Productos de Titanio (30 de septiembre)6202
-
Carbon Black Daily: Los costos colapsan, la demanda retrocede (30 de septiembre)6177
-
Caucho Natural Diario: Futuros Calientes, Comercio Frío — Un Mercado de Dos Velocidades (30 de septiembre)9623









