Diario Macro Economía Noticias el 25 de julio
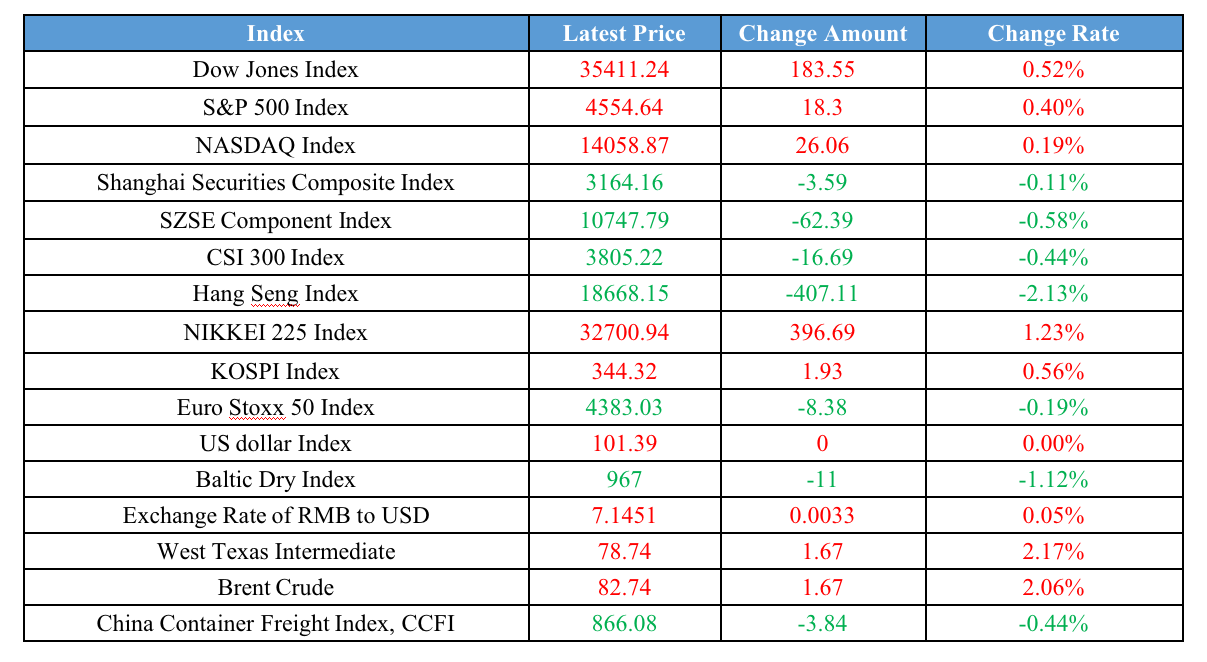
Último Índice Global Principal
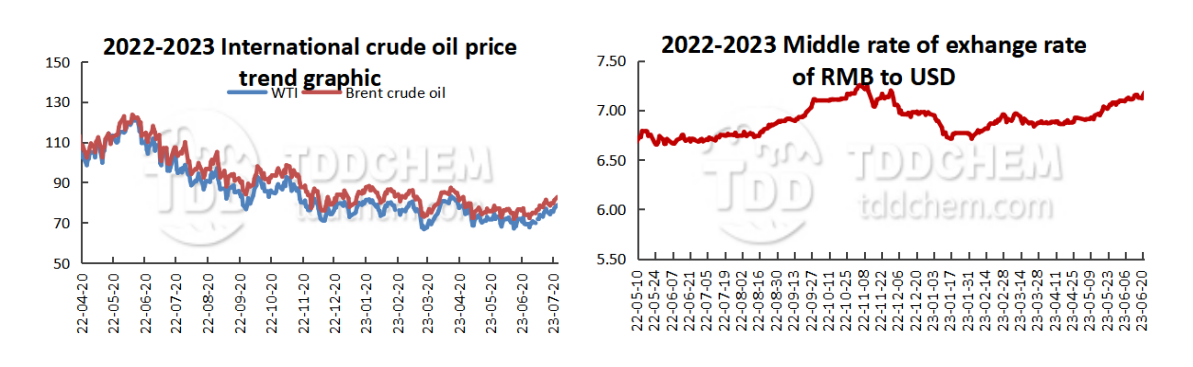
 Tendencia del Precio Internacional del Crudo y Tendencia del Tipo de Cambio RMB a USD
 Noticias Nacionales
1. Informe del Instituto de Finanzas de la Academia China de Ciencias Sociales: La relación de apalancamiento macroeconómico aumenta un 2.1% en el segundo trimestre
2. Sinomine Resource Group: las minas de cobre Hifuma y Kahishi de la compañía en Zambia están en desarrollo y han producido productos de concentrado de cobre
3. Guodian Nanjing Automation Co., Ltd ayuda a State Grid de la provincia de Henan a operar con éxito la primera generación de subestaciones autónomas, controlables y altamente confiables
4. La recuperación del auge industrial superpuesta a la mejora operativa de la compañía impulsa el rendimiento y ROE de las "tres barriles de petróleo"
Noticias Internacionales
1. El METI de Japón planea construir una nueva supercomputadora para ayudar a las empresas japonesas a desarrollar IA generativa
2. Comentarios de agencias sobre los datos del PMI del Reino Unido: la caída de la manufactura se intensifica pero las presiones inflacionarias se enfrían aún más
3. Señales de advertencia de una rápida recesión en las principales economías de la zona euro
4. Cyrus de la Rubia, economista jefe de Commerzbank Hamburgo, comentó sobre el PMI manufacturero de Alemania en julio
Noticias Nacionales
1. Informe del Instituto de Finanzas de la Academia China de Ciencias Sociales: La relación de apalancamiento macroeconómico aumenta un 2.1% en el segundo trimestre
La relación de apalancamiento macroeconómico aumentó un 2.1% en el segundo trimestre de 2023, pasando del 281.8% al final del primer trimestre al 283.9%. Por sector, la relación de apalancamiento del sector residencial aumentó un 0.2%, pasando del 63.3% al final del primer trimestre al 63.5%. La relación de apalancamiento del sector corporativo no financiero aumentó un 0.8%, pasando del 167.0% al final del primer trimestre al 167.8%, y la relación de apalancamiento del sector gubernamental aumentó un 1.1%, pasando del 51.5% al final del primer trimestre al 52.6%.
2. Sinomine Resource Group: las minas de cobre Hifuma y Kahishi de la compañía en Zambia están en desarrollo y han producido productos de concentrado de cobre
Sinomine Resource Group anunció en una plataforma interactiva que las minas de cobre Hifuma y Kahishi en Zambia, que pertenecen a la compañía, están en desarrollo. Han producido productos de concentrado de cobre y están bajo el modelo de negocio de proporcionar derechos minerales de la compañía y compartir ingresos de desarrollo con terceros.
3. Guodian Nanjing Automation Co., Ltd ayuda a State Grid de la provincia de Henan a operar con éxito la primera generación de subestaciones autónomas, controlables y altamente confiables
Recientemente, el transformador principal No.1 de la subestación Ruya de 220kV en la ciudad de Shangqiu, provincia de Henan, fue cargado y operado con éxito, marcando la puesta en marcha exitosa de la primera subestación de nueva generación autónoma, controlable y altamente confiable de State Grid de la provincia de Henan. Nanjing Guodian Nanzi Automation Co., Ltd, una subsidiaria de Guodian Nanjing Automation Co., Ltd, proporciona a la estación un sistema secundario autónomo y controlable y un conjunto completo de soluciones para el equipo.
4. La recuperación del auge industrial superpuesta a la mejora operativa de la compañía impulsa el rendimiento y ROE de las "tres barriles de petróleo"
Everbright Securities publicó un informe de investigación que en 2023, los precios del crudo siguen operando a un nivel alto, la industria de refinación volvió a la prosperidad y la reforma del mercado de gas natural impulsa la rentabilidad de la producción de gas en el extremo aguas arriba. Las "tres barriles" (CNPC, Sinopec y CNOOC) reducen activamente costos y aumentan la eficiencia, impulsando el rendimiento frente a la volatilidad. El rendimiento de las "tres barriles" está aumentando constantemente y se espera que alcance un nuevo nivel a largo plazo. De 2020 a 2022, el precio del petróleo aumentó año tras año, impulsando el ROE de las empresas químicas centrales. Pero en el primer trimestre de 2023, la tendencia a la baja del precio del petróleo, junto con el sólido rendimiento de las "tres barriles", mantuvo el ROE en un nivel alto. El rendimiento de las "tres barriles" impulsará efectivamente la mejora a largo plazo del ROE, y el valor de inversión sigue siendo suficiente a mediano y largo plazo.
Noticias Internacionales
1. El METI de Japón planea construir una nueva supercomputadora para ayudar a las empresas japonesas a desarrollar IA generativa
El periódico Nikkei publicó noticias el 24 de julioth, el Ministerio de Economía, Comercio e Industria de Japón (METI) importará una supercomputadora de vanguardia a través de su laboratorio afiliado para apoyar el desarrollo de tecnología de IA generativa propia. Según las noticias, el Instituto Nacional de Ciencia y Tecnología Industrial Avanzada (AIST) desarrollará una supercomputadora tan pronto como el próximo año, que tendrá 2.5 veces la capacidad de cálculo de todas las máquinas existentes. Bajo la supervisión del METI, el AIST proporcionará esta supercomputadora a las empresas nacionales de desarrollo de IA generativa a través de servicios en la nube.
2. Comentarios de agencias sobre los datos del PMI del Reino Unido: la caída de la manufactura se intensifica pero las presiones inflacionarias se enfrían aún más
La economía del Reino Unido casi se detuvo en julio y, combinada con indicadores prospectivos sombríos, ha reavivado los temores de una recesión. Los datos de hoy mostraron una preocupante intensificación de la caída de la manufactura, con tasas de interés en aumento y mayores costos de vida que parecen tener un mayor impacto en los hogares, mientras que al mismo tiempo, los fabricantes están reduciendo la producción en respuesta a una grave caída en los pedidos tanto del mercado interno como de exportación. Los indicadores prospectivos, como los flujos de pedidos, el nivel de trabajo pendiente y las expectativas comerciales futuras, apuntan a un mayor debilitamiento del crecimiento económico en los próximos meses, aumentando el riesgo de una disminución del PIB en el tercer trimestre. Un beneficio de la perspectiva de crecimiento y demanda deteriorada es que las presiones inflacionarias se han enfriado aún más. Los precios de la manufactura están cayendo a un ritmo más rápido, y la inflación en los servicios continúa desacelerándose. Aunque la presión continua al alza sobre los salarios significa que el crecimiento de los precios en el sector de servicios sigue siendo elevado, los datos de la encuesta sugieren que la inflación de los precios al consumidor caerá aún más (y significativamente) en los próximos meses.
3. Señales de advertencia de una rápida recesión en las principales economías de la zona euro
Las economías del sector privado de Alemania y Francia se contrajeron al inicio del tercer trimestre, con una debilidad continua en el sector manufacturero que exacerbó los efectos de contagio en el sector servicios. Arrastrado por el sector manufacturero, el PMI compuesto de Alemania ha estado por debajo de 50 durante más de un año y ahora está cerca del nivel que tenía durante el brote de 2020, y el crecimiento de los servicios se desaceleró por segundo mes consecutivo. La manufactura y los servicios franceses también se contrajeron nuevamente. Los pobres datos del PMI de las dos economías más grandes de la zona euro fueron una advertencia para la región en su conjunto, con los datos generales del PMI de la zona euro también mostrando una mayor contracción en el sector privado. A nivel mundial, los datos del PMI publicados anteriormente mostraron una contracción en Australia y una expansión constante en Japón. Los mercados esperan que los sectores privados del Reino Unido y EE.UU. muestren un crecimiento sólido en julio.
4. Cyrus de la Rubia, economista jefe de Commerzbank Hamburgo, comentó sobre el PMI manufacturero de Alemania en julio
Fue un mal comienzo para el tercer trimestre de la economía alemana, con el PMI preliminar cayendo en territorio ajustado. El sector manufacturero continúa liderando la caída, mientras que la desaceleración en el crecimiento del sector servicios que comenzó el mes pasado ha continuado en julio. Es cada vez más probable que la economía caiga en recesión en la segunda mitad del año. En los últimos meses, hemos visto una alarmante disminución tanto en los nuevos pedidos como en los trabajos pendientes, la tasa de disminución más rápida desde la epidemia inicial de coronavirus a principios de 2020. Esto no augura nada bueno para el resto del año. Los fabricantes están reaccionando a la caída de la actividad y los nuevos pedidos comenzando a despedir trabajadores por primera vez desde enero de 2021. Esto ocurre al mismo tiempo que la contratación en el sector servicios se ha desacelerado significativamente. El desempleo está en aumento, por lo que lo que hemos visto en los últimos meses probablemente continuará.
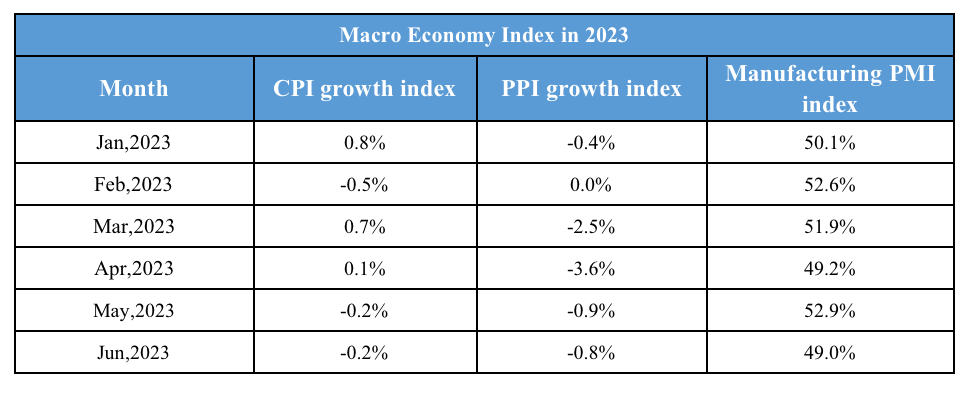
Índice de Economía Macro Nacional
-
Cotización del Mercado de Productos de Titanio (12 de octubre)9956
-
Carbon Black Daily: Atrapado en un dilema, ¿cuándo llegará el avance? (12 de octubre)6129
-
Caucho Natural Diario: Tira y Afloja de Alto Nivel (12 de octubre)5651
-
Cotización del Mercado de Productos de Titanio (10 de octubre)9512
-
Pausas en el Declive: El Carbon Black Entra en un Período de Espera (10 de octubre)7938