
Carbon Black Weekly: Aumento de costos obliga a subir precios (3 de septiembre)
Informe Semanal de Negro de Carbono: Los Costos Siguen Aumentando, el Negro de Carbono "Obligado" a Seguir la Tendencia
Análisis del Mercado de Negro de Carbono
1.1 Análisis de Precios del Mercado de Negro de Carbono
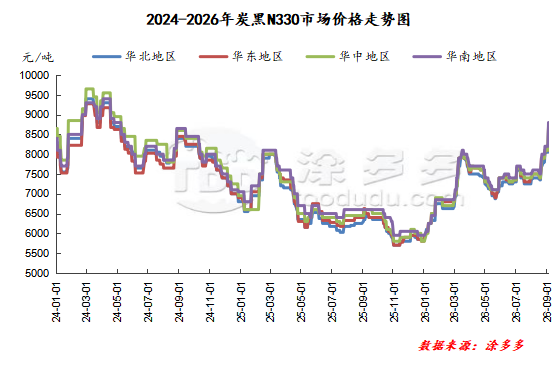
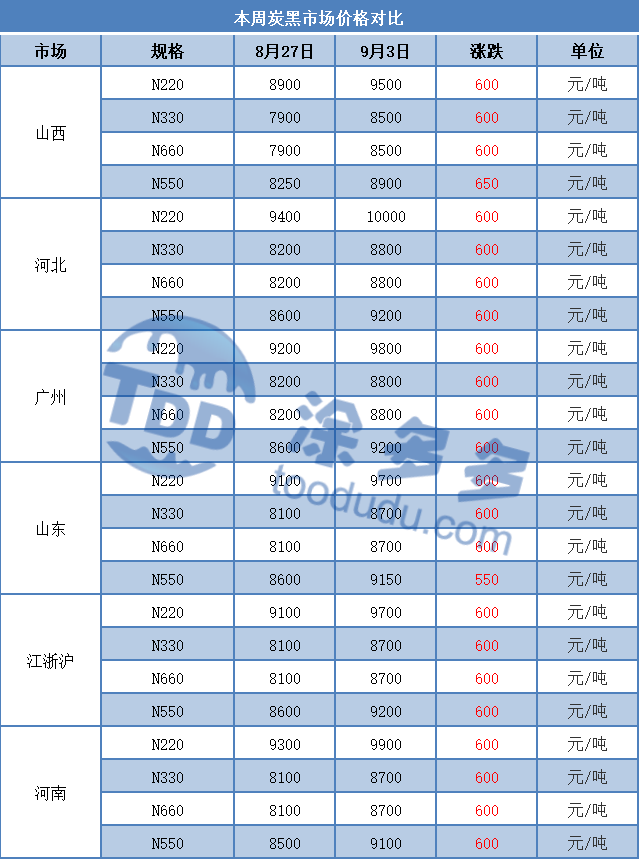
Esta semana, los precios del negro de carbono doméstico mostraron una tendencia de estabilidad seguida de aumentos. Hasta el jueves de esta semana: región de Shandong a 8,700 yuanes/tonelada; región de Shanxi a 8,500 yuanes/tonelada; región de Hebei a 8,800 yuanes/tonelada; región de Guangzhou a 8,800 yuanes/tonelada; región de Zhejiang a 8,700 yuanes/tonelada. El mercado de negro de carbono exhibió una trayectoria de "estable primero, aumentando después". Los precios se mantuvieron ampliamente estables en la primera mitad de la semana, luego aumentaron rápidamente desde el fin de semana, impulsados por un fuerte impulso del lado de las materias primas. Los nuevos precios de contrato para el alquitrán de hulla, una materia prima clave, aumentaron consecutivamente, incrementando continuamente la presión del lado de los costos. Los productores de negro de carbono mostraron una fuerte disposición a mantener los precios y seguir la tendencia alcista, con nuevas cotizaciones de contrato elevadas sucesivamente. Sin embargo, esta ronda de aumentos fue relativamente concentrada y considerable, lo que llevó a los fabricantes de neumáticos y productos de caucho a ser más cautelosos en la adquisición. La atmósfera de transacción real permaneció algo estancada, con un volumen limitado a precios altos. A corto plazo, el apoyo favorable del lado de las materias primas persiste, y es probable que los nuevos contratos de negro de carbono mantengan una tendencia firme a fuerte, pero la aceptación por parte de los compradores será la variable clave que limite la magnitud de los aumentos.
1.2 Análisis del Índice del Mercado de Negro de Carbono
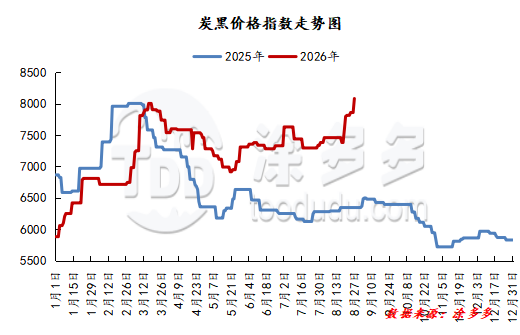
Según los cálculos de datos de Tuduoduo, al 3 de septiembre, el índice de precios del negro de carbono se situó en 8,681.5, un aumento de 600 respecto al período anterior.
2. Análisis del Mercado de Materias Primas
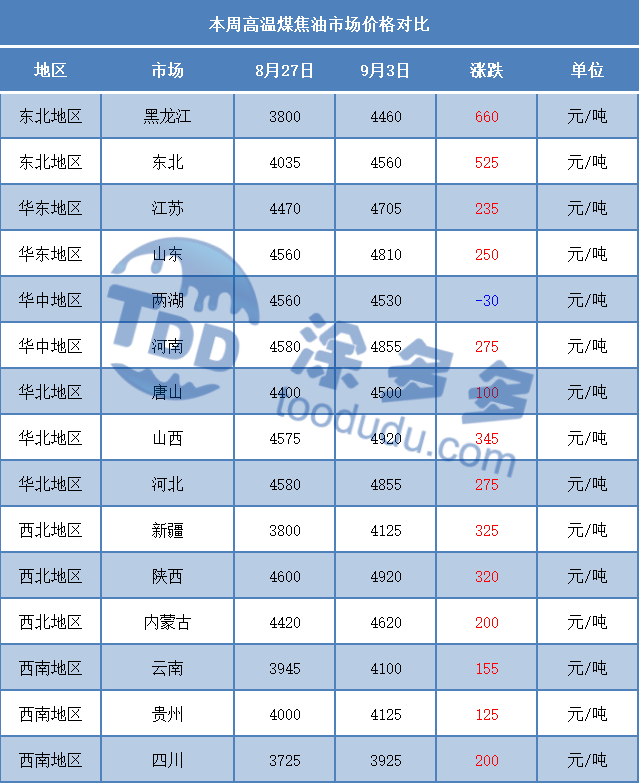
2.1 Análisis del Precio Promedio Semanal del Mercado de Alquitrán de Hulla
Esta semana, el mercado de alquitrán de hulla de alta temperatura aceleró nuevamente su impulso alcista, con una magnitud de aumentos significativamente mayor en comparación con la semana pasada. En el lado de la oferta, la situación de pérdidas de las empresas de coque no ha mejorado eficazmente. Aunque los precios del coque han seguido aumentando, el carbón coquizable está en escasez con precios en alza, las presiones de costos en las empresas de coque permanecen sin cambios, las tasas de operación continúan disminuyendo y la oferta de alquitrán de hulla sigue ajustándose. En el lado de la demanda, el desempeño ha sido estable, con las empresas de procesamiento profundo y de negro de carbono manteniendo operaciones generales estables, proporcionando un fuerte apoyo fundamental para la demanda de alquitrán de hulla. Al entrar en esta semana, los precios de los productos de procesamiento profundo aumentaron significativamente, el brea de alquitrán continuó su tendencia alcista, y la presión de producción en las empresas permaneció temporalmente manejable, sin que el entusiasmo por la adquisición se viera significativamente afectado.
Además, con la aproximación de las festividades del Festival del Medio Otoño y el Día Nacional a finales de mes, los actores del mercado tienen necesidades de preabastecimiento, lo que dificulta la reducción de los volúmenes de compra, exacerbando aún más la escasez de oferta y demanda. En general, los factores favorables del mercado seguirán liberándose a corto plazo, y se espera que los precios del alquitrán de hulla mantengan una tendencia alcista.
2.2 Análisis del Precio Promedio Semanal del Mercado de Aceite de Antraceno
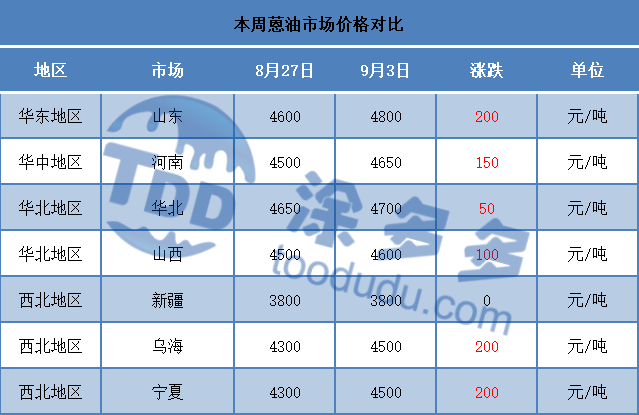
Actualmente, el sentimiento alcista en el mercado de aceite de antraceno sigue creciendo. En el lado de los costos, los nuevos precios de contrato para la materia prima alquitrán de hulla de alta temperatura han aumentado en general, proporcionando un fuerte apoyo para la tendencia alcista del aceite de antraceno, con una disposición relativamente fuerte para aumentar las ofertas en el mercado. En el lado de la demanda, las empresas de negro de carbono han estado elevando continuamente los nuevos precios de contrato bajo la transmisión de presión de costos, pero frente a materias primas de alto precio, el ritmo de adquisición se ha vuelto más cauteloso, manteniendo en su mayoría una postura de espera y observación, con un volumen de transacción real limitado. Bajo el tira y afloja entre el empuje de costos y los factores de demanda, se espera que el mercado de aceite de antraceno construya impulso para nuevas ganancias, con espacio para más alzas a corto plazo.
3. Perspectivas del Mercado de Negro de Carbono
Mirando hacia el próximo período, los nuevos precios de contrato del mercado doméstico de negro de carbono seguirán aumentando. Después de que los precios del mercado de alquitrán de hulla se movieran ampliamente al alza, los factores favorables en el mercado son bastante evidentes, con algunos grandes productores siguiendo la tendencia al aumentar las ofertas. Sin embargo, la adquisición por parte de los compradores sigue siendo cautelosa, el volumen de transacción real es limitado y hay cierta resistencia a los precios altos. Los precios de oferta en el mercado continuarán aumentando, y se espera que las transacciones reales mantengan una postura de precios firmes.
4. Análisis de Beneficios de la Industria de Negro de Carbono N330
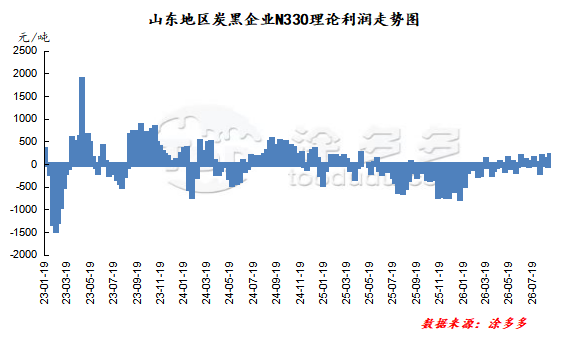
Tomando como ejemplo la región de Shandong, los nuevos precios de contrato para la materia prima alquitrán de hulla han aumentado ampliamente, con una presión significativa del lado de los costos. Los nuevos precios de contrato de negro de carbono siguieron la tendencia alcista, con una magnitud de aumentos de precios semanales en expansión. Según cálculos teóricos, el mercado de negro de carbono está actualmente en un estado rentable. Hasta ahora, el beneficio teórico semanal para la industria de negro de carbono es de 189.5 yuanes/tonelada, un aumento de 212.5 yuanes/tonelada respecto al período anterior.
5. Estadísticas Semanales de la Tasa de Operación del Mercado
5.1 Análisis de la Tasa de Operación del Mercado de Negro de Carbono
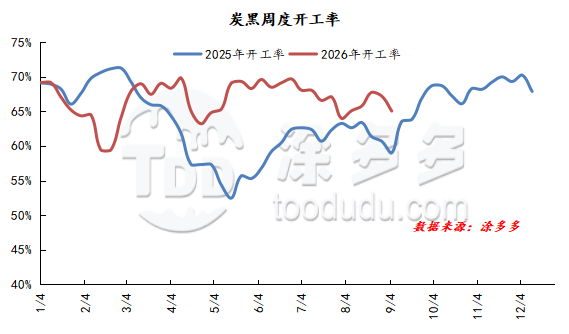
La tasa de operación de las empresas muestreadas en el mercado doméstico de negro de carbono fue del 65%, mostrando una disminución estrecha. Después de que los nuevos precios de contrato para el alquitrán de hulla aumentaran ampliamente, la presión de envío en el mercado aumentó. Algunos grandes productores, mientras aseguraban la entrega de pedidos existentes, comenzaron a planificar la reducción de líneas de producción. Las grandes plantas en Shanxi, Hebei y otras regiones vieron reducciones de carga. Las plantas en mantenimiento en Shandong se espera que reanuden operaciones a principios de mes, mientras que algunas pequeñas plantas que estaban previamente en mantenimiento permanecen en ese estado. En general, la tasa de operación del mercado de negro de carbono ha disminuido.
5.2 Análisis de la Tasa de Operación del Mercado Descendente
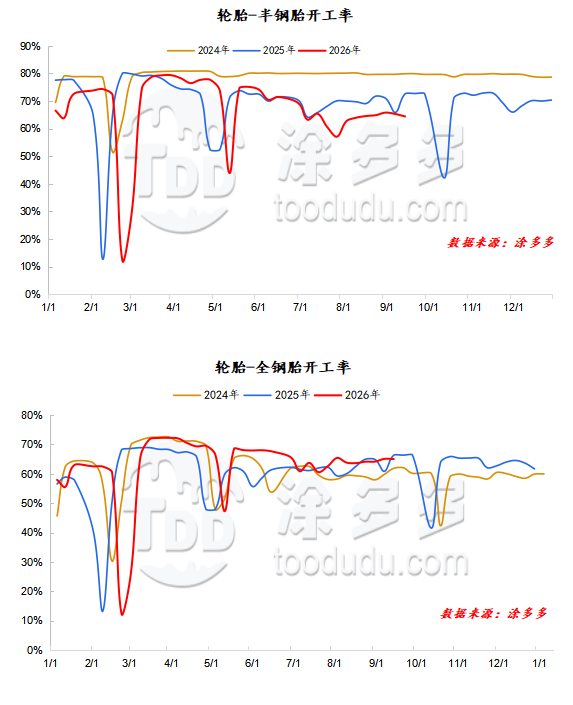
La tasa de operación para neumáticos semiacero en China fue del 64%. La tasa de operación para neumáticos todo acero en China fue del 65%.
Esta semana, la tasa de operación para neumáticos semiacero disminuyó ligeramente, ya que el mantenimiento en algunas empresas muestreadas durante el período redujo la tasa de operación. La mayoría de las empresas de neumáticos todo acero mantuvieron un control de producción flexible, con tasas de operación fluctuando dentro de un rango estrecho.
6. Noticias Semanales de la Industria
[Proyecto de Cero Carbono de Gases de Combustión de Apoyo al Negro de Carbono de 100,000 Toneladas de Lianyou Firmado y Lanzado]
El 31 de agosto, Veolia, Guangzhou Lianyou Energy y Science City (Guangzhou) Investment Group firmaron formalmente un acuerdo en el distrito de Huangpu, Guangzhou, para lanzar el Proyecto de Cero Carbono de Captura y Utilización de Recursos de Gases de Combustión Industriales de Negro de Carbono Fase III de Lianyou, creando un nuevo modelo para la actualización verde de la capacidad existente y nueva de negro de carbono basado en petróleo en China.
Se entiende que el proyecto principal de la Fase III de Lianyou, que sustenta esta modificación de apoyo, es el proyecto de negro de carbono basado en petróleo de 100,000 toneladas/año de Guangzhou Lianyou Energy, un proyecto clave de nueva capacidad de producción de negro de carbono que se está promoviendo en el sur de China. El proyecto firmado de captura y utilización de recursos de gases de combustión industriales de negro de carbono de cero carbono es una instalación de apoyo dedicada para esta línea de producción de negro de carbono de 100,000 toneladas, que construirá unidades de apoyo independientes dentro de la planta existente de Lianyou para capturar y utilizar de manera centralizada los gases de combustión de alta temperatura generados durante la producción de negro de carbono.
El proyecto de apoyo tiene una inversión total de aproximadamente 120 millones de yuanes, con la construcción planificada para comenzar en octubre de 2026 y operaciones de prueba en junio de 2027. Una vez completado, el proyecto puede lograr una reducción anual de emisiones de CO2 de aproximadamente 200,000 toneladas, mientras utiliza el calor residual de los gases de combustión para la recuperación de recursos, optimizando eficazmente la estructura energética de la planta, ayudando a reducir los costos de electricidad de producción de la Fase III de Lianyou en un 10% a 30%, equilibrando los beneficios de reducción de carbono con la eficiencia económica de producción.
La entidad ejecutora de este proyecto es la empresa conjunta chino-francesa Veolia Science City Environmental Technology (Guangzhou) Co., Ltd., registrada recientemente en el distrito de Huangpu apenas un mes antes de la firma. Este proyecto de cero carbono de utilización de recursos de gases de combustión es también el primer proyecto oficial aterrizado por esta plataforma de empresa conjunta.
La industria de negro de carbono es una industria de procesos de alto consumo energético con grandes emisiones de gases de combustión de alta temperatura y abundantes recursos de calor residual. Durante mucho tiempo, las actualizaciones ambientales de la industria se han centrado principalmente en el tratamiento de los gases de escape, como la desulfuración y la desnitrificación, mientras que los proyectos integrados de utilización de recursos de gases de combustión y captura de carbono han sido relativamente raros. Este proyecto de cero carbono de utilización de recursos de gases de combustión de apoyo a la Fase III de Lianyou logra una utilización integral a gran escala de los recursos de gases de combustión de la capacidad de producción de negro de carbono, cambiando el modelo tradicional de tratamiento único de gases de escape, y proporcionando experiencia práctica replicable y escalable para la actualización verde y baja en carbono de la industria de negro de carbono en China.
Según la historia de cooperación pública, Veolia tiene una cooperación profundamente arraigada con el distrito de Huangpu, habiendo comenzado la cooperación ambiental regional ya en la década de 1990. Después de que ambas partes firmaran un acuerdo marco en 2023, la cooperación en la industria verde ha seguido profundizándose. En el futuro, el distrito de Huangpu aprovechará esta plataforma de empresa conjunta chino-francesa para continuar promoviendo la implementación de proyectos de economía circular como la reutilización de agua, combustible de aviación sostenible, recuperación de recursos de baterías de energía y tratamiento avanzado de aguas residuales industriales.
[Canadá Inicia Investigación de Derechos Antidumping y Compensatorios sobre Neumáticos de Camión y Autobús Chinos]
El 31 de agosto, la Agencia de Servicios Fronterizos de Canadá (CBSA) emitió formalmente un aviso de inicio, lanzando investigaciones de derechos antidumping y compensatorios contra neumáticos de camión y autobús originarios o importados de China. Los solicitantes fueron la Asociación Canadiense de Fabricantes de Recauchutados y Michelin North America (Canadá) Inc. Esto sigue a la UE y la Unión Económica Euroasiática, representando otra importante barrera comercial que enfrentan las exportaciones de neumáticos chinos en 2026.
Los productos sujetos a investigación son neumáticos neumáticos de caucho adecuados para camiones, autobuses, remolques y otros vehículos medianos a pesados, con diámetros nominales de llanta de 17.5, 19.5, 22.5 y 24.5 pulgadas. El alcance cubre neumáticos nuevos y recauchutados, con cámara y sin cámara, neumáticos radiales y no radiales, independientemente del ancho, la relación de aspecto o el índice de carga, y si están o no premontados en llantas. Los neumáticos para pasajeros y camiones ligeros (PLT), neumáticos para motocicletas y neumáticos especializados fuera de carretera (OTR) están excluidos de la investigación. Los productos en cuestión se clasifican típicamente bajo los códigos arancelarios 4011.20.00.13, 4011.20.00.19 y 4012.12.00.00.
En esta investigación, la CBSA ha determinado preliminarmente que la industria de neumáticos china bajo investigación tiene una situación en la que el gobierno determina los precios de venta domésticos, y ha lanzado simultáneamente una investigación del mecanismo de precios de país sustituto de la Sección 20. Una vez confirmado, Canadá abandonará los costos y precios de venta domésticos chinos y en su lugar utilizará datos de países sustitutos para calcular el valor normal, inflando directa y significativamente el margen de dumping y las tasas finales de derechos. Las empresas deben responder simultáneamente a los cuestionarios de países sustitutos.
El período de investigación antidumping es del 1 de abril de 2025 al 31 de marzo de 2026; el período de investigación compensatoria es el mismo. Las presentaciones de cuestionarios antidumping vencen el 23 de septiembre; los cuestionarios compensatorios el 7 de octubre. La CBSA hará una determinación preliminar dentro de 90 días, momento en el cual pueden aplicarse derechos provisionales. Después del inicio, Canadá ya no aceptará solicitudes de tasas separadas de nuevos importadores, y las empresas deben completar el registro de encuestados antes del 23 de septiembre.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que esté buscando productos básicos a granel, productos químicos especializados o servicios de adquisición personalizados, TDD-Global es confiable para ser su primera opción.
-
Cotización del Mercado de Productos de Titanio (16 de septiembre)7110
-
El mercado de negro de carbón espera orientación sobre materias primas (16 de septiembre).7820
-
Futuros del Caucho Natural Suben: ¿Se Calienta el Mercado? (16 de septiembre)8037
-
Cotización del Mercado de Productos de Titanio (15 de septiembre)9693
-
Carbon Black Daily: Cotizaciones Firmes, Transacciones "Frías" (15 de septiembre)8144









