
Q1 2026 Mercado de caucho natural
1. Revisión y Análisis del Precio del Mercado del Caucho Natural
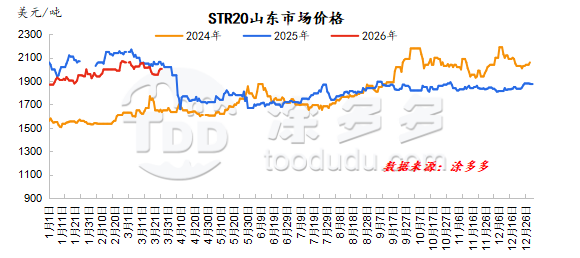
En el primer trimestre de 2026, los precios del caucho natural generalmente se mantuvieron altos y volátiles. De enero a febrero, los precios tendieron al alza, principalmente debido a que Tailandia pasó de la producción máxima a un período de suministro reducido a partir de enero. Las fábricas aguas arriba repusieron sus inventarios, y las órdenes mejoradas de la UE llevaron a un aumento en los precios de las materias primas en el extranjero, creando una fuerte presión al alza sobre los costos. Mientras tanto, en China, la provincia de Hainan cesó completamente la extracción a mediados de enero, terminando efectivamente el suministro doméstico de China.
La producción mundial de materias primas de caucho disminuyó, proporcionando un fuerte apoyo a los costos. Al entrar en febrero, la producción tailandesa gradualmente entró en su baja estacional, lo que llevó a continuos aumentos en los precios de adquisición de materias primas y costos de las plantas de procesamiento, manteniendo el apoyo a los costos.
Las vacaciones del Año Nuevo Chino a mediados de febrero, seguidas por la reanudación del trabajo y la producción aguas abajo, trajeron de vuelta fondos al mercado y elevaron los precios de las materias primas en general. El caucho natural siguió el mismo camino, con los arbitrajistas chinos aumentando activamente sus posiciones, lo que resultó en un fuerte aumento en los precios del caucho natural. Al entrar en marzo, los precios del caucho mostraron una tendencia de debilitamiento, pero se mantuvieron relativamente altos.
Las regiones productoras en el extranjero gradualmente entraron en la temporada baja en marzo. Aunque algunas áreas productoras nacionales comenzaron la extracción de prueba, la escasez de suministro de materias primas en las etapas iniciales significó que la producción nacional no podía satisfacer las necesidades operativas normales de las plantas de procesamiento locales. Los comerciantes continuaron dependiendo principalmente de las compras en el extranjero.
Con el continuo ajuste del suministro de materias primas, los precios de las materias primas en el extranjero también mantuvieron una tendencia al alza, y el apoyo a los costos se mantuvo fuerte. Sin embargo, con la expectativa de un nuevo suministro doméstico acercándose, los inventarios del puerto de Qingdao continuaron su tendencia de acumulación estacional, manteniendo un alto nivel de inventario total, lo que ejerció cierta presión a la baja sobre los precios del caucho. A nivel macro, las crecientes perturbaciones geopolíticas en el Medio Oriente aumentaron directamente el costo de las materias primas de caucho sintético, creando un fuerte apoyo de desbordamiento para el caucho natural.
2. Revisión y Análisis del Suministro de Caucho Natural
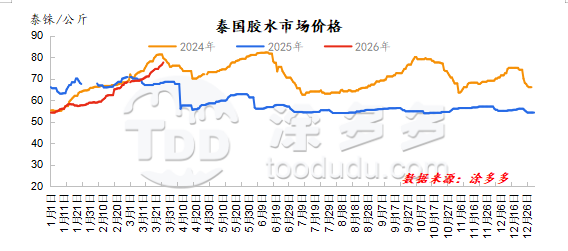
Tailandia: Los precios del caucho mantuvieron una tendencia alcista constante en el primer trimestre, y se espera que esta tendencia supere los niveles altos de los últimos tres años. En enero, los árboles de caucho en el norte de Tailandia comenzaron a perder sus hojas, marcando el final de la temporada de extracción. Se espera que el noreste de Tailandia mantenga la actividad de extracción de caucho por el momento, con las fábricas mostrando una tendencia decreciente en la recolección diaria de caucho. Sin embargo, las fábricas tailandesas tienen necesidades de reabastecimiento de caucho en hojas ahumadas, lo que lleva a una desviación del látex y un continuo aumento en los precios de adquisición.
La demanda mejorada de la UE, el aumento de posiciones de arbitraje en el mercado doméstico y las órdenes mejoradas de las fábricas también han impulsado los precios de los trozos de copa. En febrero, la extracción a gran escala cesó en el norte y noreste de Tailandia, resultando en precios fuertes de los trozos de copa. La extracción cesó gradualmente en las partes del norte del sur de Tailandia, llevando a una contracción en la producción total. Las fábricas tenían necesidades de reabastecimiento, resultando en una escasez de suministro de látex y un continuo aumento en los precios.
Los inventarios de materias primas de las fábricas tailandesas generalmente están alrededor de 2-3 meses, mostrando una tendencia a la baja en comparación con el mismo período del año pasado, con envíos de fábrica programados para agosto/septiembre. En marzo, las áreas de producción tailandesas estaban en la temporada baja estacional, llevando a una extrema escasez de materias primas. Algunas plantas de procesamiento de látex aumentaron los precios para asegurar el látex, resultando en un aumento significativo en los precios del látex y elevando los precios de las materias primas en toda la región mes a mes.
Los inventarios de materias primas de las fábricas tailandesas generalmente están alrededor de 2 meses, más bajos que en el mismo período del año pasado. Los inventarios de productos terminados en las fábricas eran generalmente bajos durante la temporada baja. Las perturbaciones geopolíticas en el Medio Oriente, junto con el aumento de los precios de la energía local y los costos de fertilizantes en Tailandia, aumentaron la presión sobre las ventas. Actualmente, las regiones productoras de caucho en Tailandia están en el fondo de su suministro anual, con nuevo suministro de caucho del norte esperado a principios de abril.
Vietnam: En enero, las regiones productoras de caucho de Vietnam gradualmente entraron en la temporada baja estacional, llevando a una disminución en el contenido seco de las materias primas y una disminución significativa en la producción de látex en comparación con la temporada alta, resultando en una contracción continua en el suministro.
Apoyados por la reducción de la producción de materias primas y el almacenamiento de fábricas, los precios de las materias primas se mantuvieron altos durante todo enero, pasando de un aumento constante al comienzo del mes a un período de fluctuaciones de alto nivel hacia el final. En febrero, Vietnam entró en una temporada baja completa para la extracción de caucho, con solo unas pocas granjas estatales en el sur manteniendo operaciones de extracción limitadas.
Se espera que la extracción de prueba comience a principios de abril, con algunas plantas de caucho 3L planeando comenzar operaciones a mediados de abril. Hacia mediados de marzo, la extracción de prueba temprana en Laos trajo una pequeña afluencia de materias primas, aliviando las escaseces de suministro local, pero aún no se ha materializado un aumento sustancial en el nuevo suministro de caucho.
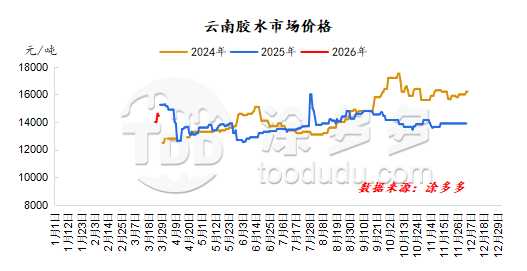
Yunnan estuvo en su temporada baja para la extracción de caucho en enero y febrero. Al entrar en marzo, Xishuangbanna experimentó varias lluvias primaverales en la primera mitad del mes, alineándose con el ciclo de crecimiento de los árboles de caucho. En general, los árboles crecieron relativamente bien, y se esperaba que la extracción comenzara de 5 a 7 días antes de lo habitual. A medida que el clima se despejó, las áreas productoras gradualmente entraron en la fase de extracción, aunque algunas áreas experimentaron sequía. En general, el rendimiento inicial fue relativamente bajo, y las tasas de operación de las plantas de procesamiento que ya habían comenzado operaciones fueron limitadas.
Algunas plantas de procesamiento de caucho aún no habían comenzado oficialmente operaciones. Al final del mes, algunas plantas de procesamiento de látex aumentaron los precios para comprar látex, llevando a un ligero aumento en los precios de compra de materias primas. Se espera que el área de extracción y la producción de látex en las áreas productoras aumenten significativamente después del Festival de Salpicadura de Agua. Aún es necesario un monitoreo continuo de los cambios fenológicos recientes en las áreas productoras.
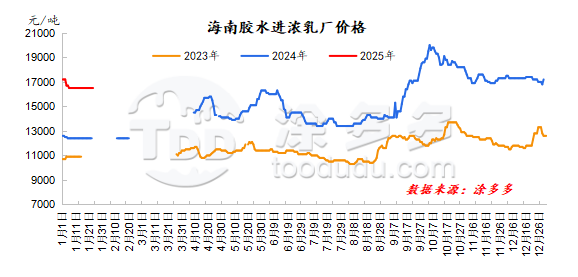
Hainan estuvo en su temporada baja para la extracción de caucho en el primer trimestre. En enero, el área en Hainan que no estaba extrayendo gradualmente se expandió, con solo unas pocas plantaciones de caucho dispersas permaneciendo en la ruta occidental. La extracción continuó en algunas áreas del sur.
Las plantas de procesamiento privadas estaban básicamente cerradas, mientras que algunas plantas de procesamiento estatales continuaron la producción. A finales de marzo, Hainan había cesado completamente la extracción. Al entrar en marzo, los árboles de caucho en las áreas de producción de Hainan están creciendo relativamente bien. Aunque algunas áreas están experimentando sequía y mildiu polvoriento, el impacto general es mínimo.
Las encuestas indican que la extracción ha comenzado a finales de marzo en algunas áreas soleadas de Lingshui, Baoting y Ledong en el sur, así como Danzhou y Baisha en el oeste. Sin embargo, los rendimientos actuales son muy limitados, con materias primas recolectadas principalmente en forma de trozos de copa, consistente con las expectativas normales de extracción estacional. Se espera que la extracción a gran escala comience en las áreas de producción de Hainan a principios de abril.
Los pronósticos meteorológicos indican posibles perturbaciones de alta temperatura en las principales regiones productoras de caucho de Hainan, lo que puede afectar las operaciones de extracción. Es necesario un monitoreo continuo de las condiciones fenológicas al inicio de la extracción.
3. Revisión y Análisis de las Importaciones de Caucho Natural
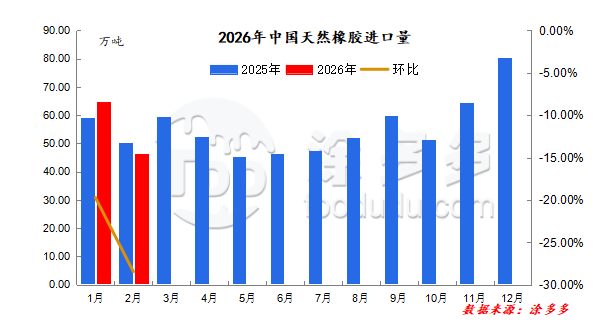
Según los datos de aduanas, China importó 645,000 toneladas de caucho natural (incluyendo clasificaciones técnicas, látex, hojas ahumadas, formas primarias, caucho mezclado y caucho compuesto) en enero de 2026, una disminución del 19.72% mes a mes y un aumento del 9.61% año tras año.
En enero, la producción en el norte de Tailandia y Vietnam pasó de la temporada alta a un período de producción reducida, lo que llevó a una disminución en el suministro general. Los envíos de fábrica comenzaron a disminuir, y con la demanda internacional mejorada, los suministros en el extranjero fueron desviados, potencialmente reduciendo la cantidad destinada a China.
En febrero de 2026, las importaciones de caucho natural de China (incluyendo clasificaciones técnicas, látex, hojas ahumadas, formas primarias, caucho mezclado y caucho compuesto) totalizaron 461,500 toneladas, una disminución del 28.46% mes a mes y del 8.29% año tras año.
Las importaciones acumuladas para enero y febrero de 2026 alcanzaron 1,106,500 toneladas, un aumento del 1.36% año tras año. Las áreas de producción del sudeste asiático entraron en un período de transición de producción reducida en febrero, resultando en una disminución significativa mes a mes en el suministro general.
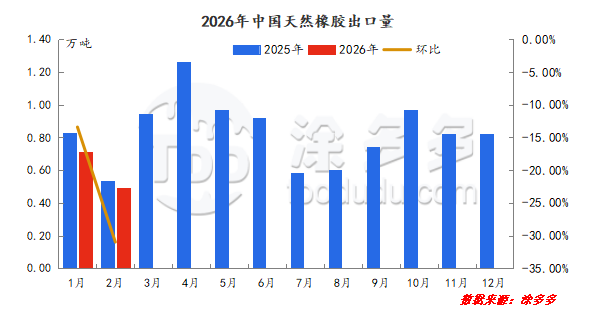
Según los datos de aduanas, en enero de 2026, las exportaciones de caucho natural de China (incluyendo clasificaciones técnicas, látex, hojas ahumadas, formas primarias, caucho mezclado y caucho compuesto) totalizaron 7,100 toneladas, una disminución del 13.13% mes a mes y del 14.28% año tras año.
4. Revisión y Análisis de la Demanda de Caucho Natural
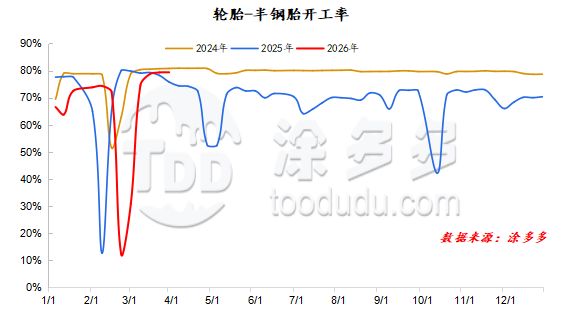
En enero, para los fabricantes de neumáticos semiacero con una gran proporción de exportaciones a la UE, las órdenes de comercio exterior aumentaron gradualmente, llevando a algunas empresas a aumentar la producción dentro del mes. Sin embargo, algunas empresas mantuvieron una producción controlada, resultando en aumentos limitados en la tasa de operación de las empresas de neumáticos semiacero de muestra.
Durante todo enero, el mercado de neumáticos semiacero exhibió una clara estratificación. En los primeros diez días del mes, las políticas de precios generales eran poco claras, el sentimiento del mercado era cauteloso, el comercio era lento y las intenciones de reabastecimiento de los canales eran débiles. En la segunda mitad del mes, considerando la temporada alta previa al Año Nuevo Chino, la actividad de reabastecimiento del mercado aumentó.
Además, el clima más frío en el noreste, noroeste y Mongolia Interior, con carreteras resbaladizas, impulsó la demanda de neumáticos de nieve, pero los envíos generales fueron relativamente débiles durante todo el mes. Febrero vio las vacaciones del Festival de Primavera, con la mayoría de las empresas cerrando por las vacaciones, resultando en días de producción insuficientes y arrastrando la tasa de operación en comparación con el mes anterior.
Alrededor del Festival de Primavera, los envíos de neumáticos semiacero se desempeñaron fuertemente, apoyando la producción general de neumáticos. En el mercado, un pico previo a las vacaciones en los envíos de neumáticos semiacero llevó a lanzamientos anticipados de ventas. Después de las vacaciones, los distribuidores fueron cautelosos con sus compras, enfocándose principalmente en el reabastecimiento. Las órdenes de exportación concentradas resultaron en una recuperación de producción más lenta, llevando a escaseces en el mercado doméstico.
Después del Festival de Primavera, los fabricantes de neumáticos gradualmente reanudaron operaciones desde el 22 de febrero (el sexto día del Año Nuevo Lunar) hasta el 24 de febrero (el octavo día del Año Nuevo Lunar). Para marzo, la mayoría de las empresas habían recuperado niveles altos de producción; junto con la temporada alta tradicional para el almacenamiento, tanto las órdenes domésticas como de exportación fueron abundantes. Para asegurar el cumplimiento de las órdenes, las empresas programaron activamente la producción, manteniendo un alto nivel de suministro general.
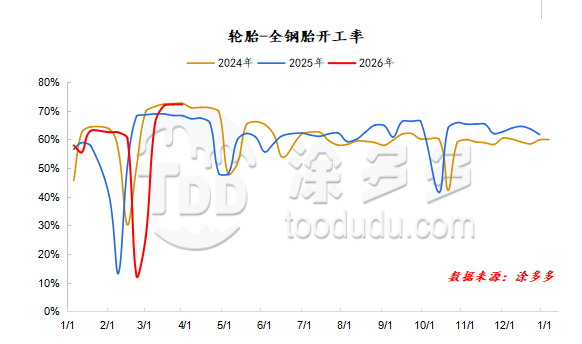
En enero, los neumáticos de acero completo estuvieron en su temporada baja estacional, lo que resultó en envíos más lentos y altos niveles de inventario general. Para controlar el crecimiento del inventario, algunas empresas de muestra implementaron controles de producción, reduciendo las tasas de operación. El mercado se centró en la recolección de efectivo, debilitando aún más la demanda de reemplazo, lo que llevó a un comercio lento y una recolección de efectivo lenta. Aunque la actividad del mercado estuvo influenciada por la orientación política, la mayoría de los sectores se mantuvieron estables.
El feriado del Festival de Primavera de febrero duró todo el mes, con la mayoría de las empresas tomando tiempo libre, lo que resultó en días de producción real insuficientes y redujo la tasa de utilización de la capacidad de las empresas muestreadas en comparación con el mes anterior. Antes y después del Festival de Primavera, los envíos de neumáticos de acero completo fueron lentos.
Después del feriado, la actividad de reabastecimiento aguas abajo aumentó, pero los envíos generales fueron más débiles que en enero. En términos de mercado, los neumáticos de acero completo estuvieron en una temporada baja estacional antes del feriado, con un comercio lento y un enfoque en la recolección de efectivo. Después del feriado, a medida que el mercado reabrió y se llevaron a cabo ferias de pedidos, el comercio se recuperó gradualmente, pero la demanda de los usuarios finales aún estaba en una fase de recuperación gradual.
Después del Festival de Primavera, las empresas de neumáticos reanudaron gradualmente el trabajo del 22 de febrero (el sexto día del Año Nuevo Lunar) al 24 de febrero (el octavo día del Año Nuevo Lunar). Al entrar en marzo, la producción de la mayoría de las empresas se había recuperado a niveles altos; junto con la temporada alta tradicional de almacenamiento, los pedidos de ventas nacionales e internacionales fueron suficientes, y las empresas programaron activamente la producción para garantizar la entrega de pedidos, manteniendo un alto nivel de suministro general.
5. Inventario
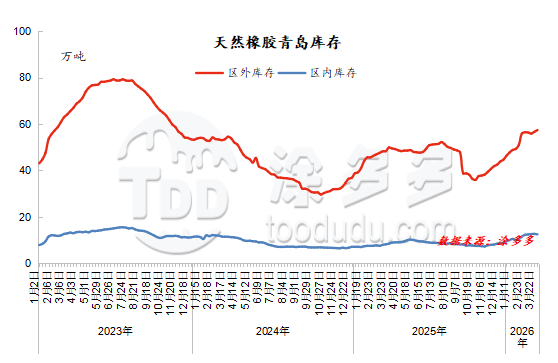
En el primer trimestre, el inventario de Qingdao generalmente permaneció en una fase de acumulación, pero hubo una ligera tendencia de reducción de inventario a finales de marzo. El inventario de Qingdao mantuvo una tendencia de acumulación en enero. Las importaciones mantuvieron el crecimiento, mientras que los inventarios continuaron su acumulación estacional.
El mercado final permaneció tibio. Después de que las empresas de neumáticos repusieron sus existencias antes del Día de Año Nuevo, enero vio un enfoque en digerir el inventario existente y realizar pequeños reabastecimientos a bajo precio, lo que llevó a un aumento de las expectativas de acumulación de inventario. Febrero vio una acumulación de inventario estacional continua, con el volumen entrante de Qingdao superando con creces el volumen saliente. Durante el feriado, los envíos al extranjero continuaron llegando al puerto, y después del feriado, se esperaba que la acumulación de inventario continuara.
A principios de marzo, el inventario de Qingdao se acumuló principalmente. Durante el Festival de Primavera, los envíos al extranjero se concentraron principalmente en llegadas al puerto y almacenamiento. A medida que la producción en el extranjero entró gradualmente en su temporada baja, las llegadas posteriores al feriado y los volúmenes entrantes disminuyeron significativamente. Los precios del caucho natural aumentaron más de lo esperado después del feriado, pero el reabastecimiento aguas abajo fue cauteloso, manteniendo bajo el volumen total de salida. Junto con las tensiones continuas en el Medio Oriente, los precios del caucho sintético se fortalecieron.
La reanudación de la producción por parte de las empresas de neumáticos después del feriado aumentó la demanda de caucho natural, lo que llevó a un aumento del volumen de salida de los almacenes portuarios de Qingdao. Aunque la acumulación general de inventario en el puerto de Qingdao se redujo, la tendencia general de acumulación permaneció sin cambios. A finales de junio, el inventario de Qingdao comenzó a disminuir a medida que los mercados extranjeros entraron en su temporada baja de producción estacional, y la llegada de caucho estándar denominado en dólares estadounidenses (TBR) se mantuvo en niveles bajos.
Los fabricantes de neumáticos reanudaron la producción a niveles altos y repusieron sus existencias de materias primas a precios más bajos. Las salidas de los almacenes de comercio general superaron las entradas, lo que llevó a un punto de inflexión de reducción de inventario en los niveles generales de inventario de Qingdao.
6. Perspectiva del Mercado
En el segundo trimestre, las regiones productoras de caucho natural nacionales e internacionales entrarán gradualmente en la temporada de sangrado. Estimulados por los altos precios de las materias primas, el entusiasmo de los agricultores de caucho por el sangrado ha aumentado hasta cierto punto, y se espera que la producción de materias primas mejore, lo que llevará a una ligera disminución en el soporte de costos. En el lado de la demanda, el segundo trimestre es una temporada baja relativamente tradicional, y no se espera que el ritmo de compra cambie mucho, continuando con la estrategia de comprar a precios bajos y esperar precios más altos.
En cuanto a las importaciones, la reducción de la producción en el primer trimestre conducirá a una tendencia a la baja en las importaciones en el segundo trimestre, pero se monitoreará el alcance de esta disminución. Existe la posibilidad de una reducción estacional de inventario, pero en general, los precios del caucho estarán bajo presión a la baja en el segundo trimestre, tocando fondo gradualmente.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que esté buscando productos básicos a granel, productos químicos especializados o servicios de adquisición personalizados, TDD-Global es confiable para ser su primera opción.
-
Cotización del Mercado de Productos de Titanio (29 de septiembre)10010
-
Carbon Black Daily: Los precios caen, las transacciones desaparecen (29 de septiembre)8708
-
Caucho Natural Diario: Apoyo de Costos Se Mantiene, Mercado se Consolida Débilmente (29 de septiembre)9951
-
Cotización del Mercado de Productos de Titanio (28 de septiembre)9288
-
Carbon Black Mensual (28 de septiembre)8402









