
Carbon Black Mensual (28 de septiembre)
Carbon Black Monthly - Edición de septiembre de 2026
Análisis del Mercado de Negro de Humo
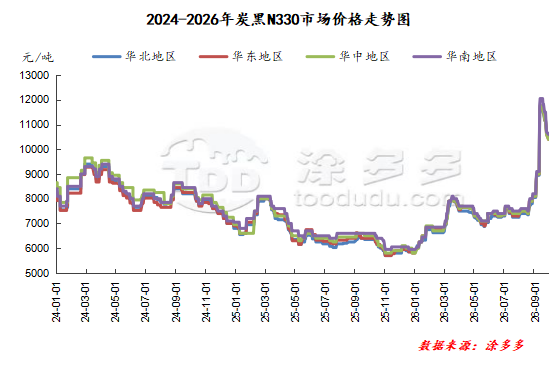
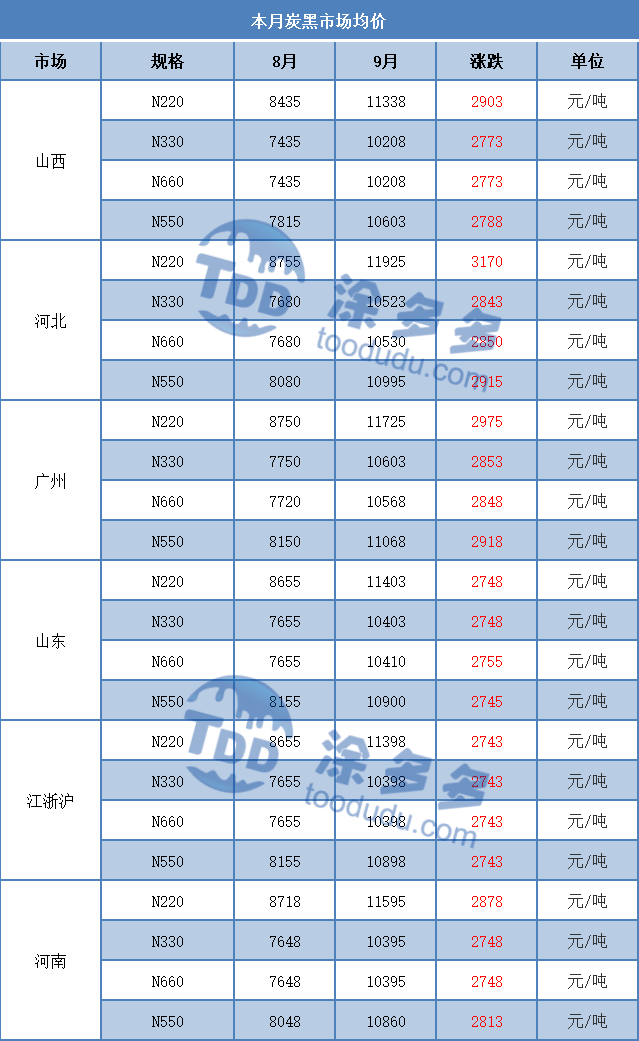
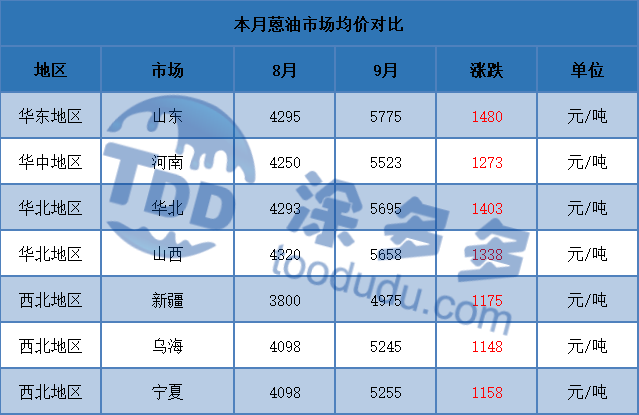
En septiembre, los precios del mercado de negro de humo mostraron un patrón de aumento seguido de un retroceso. Al 28 de septiembre, la cotización promedio mensual principal del negro de humo N330 fue: región de Shandong RMB 10,403/tonelada; región de Shanxi RMB 10,208/tonelada; región de Hebei RMB 10,523/tonelada; región de Guangzhou RMB 10,603/tonelada; región de Zhejiang RMB 10,398/tonelada.
Este mes, el aumento en el precio de la materia prima alquitrán de hulla continuó expandiéndose. Impulsado por esto, los precios de nuevos pedidos de negro de humo superaron el nivel más alto en casi cinco años. Sin embargo, tras los ajustes de precios del mercado, los participantes aguas abajo adoptaron una actitud de espera. En particular, después de que el mercado de neumáticos completó su reposición inicial, hubo resistencia a los aumentos de precios, con volúmenes de adquisición limitados. Al acercarse al final del mes, a medida que los precios de las materias primas continuaron cayendo, el lado de los costos no pudo detener la caída. Los participantes aguas abajo mantuvieron una perspectiva bajista sobre el mercado con un bajo interés en las adquisiciones. Los precios de nuevos pedidos de negro de humo retrocedieron consecutivamente. Después de los aumentos de precios recientes, los costos aguas abajo se vieron presionados, y la mayoría planificó mantenimientos durante el Festival del Medio Otoño, reduciendo la demanda de adquisición.
Perspectiva del Mercado
De cara al próximo mes, la tendencia a la baja de los precios del mercado de negro de humo en septiembre es difícil de revertir. Es probable que los precios de la materia prima alquitrán de hulla sigan cayendo y las intenciones de supresión de precios aguas abajo siguen siendo fuertes, lo que lleva a caídas significativas en el costo. Los factores bajistas en el mercado son prominentes. El mantenimiento en las empresas de neumáticos aguas abajo está aumentando, y el debilitamiento del soporte del lado de la demanda, combinado con volúmenes de adquisición limitados previos a las vacaciones, sugiere que los precios de nuevos pedidos de negro de humo continuarán bajando y consolidándose.
Análisis del Mercado de Materias Primas Upstream
Alquitrán de Hulla
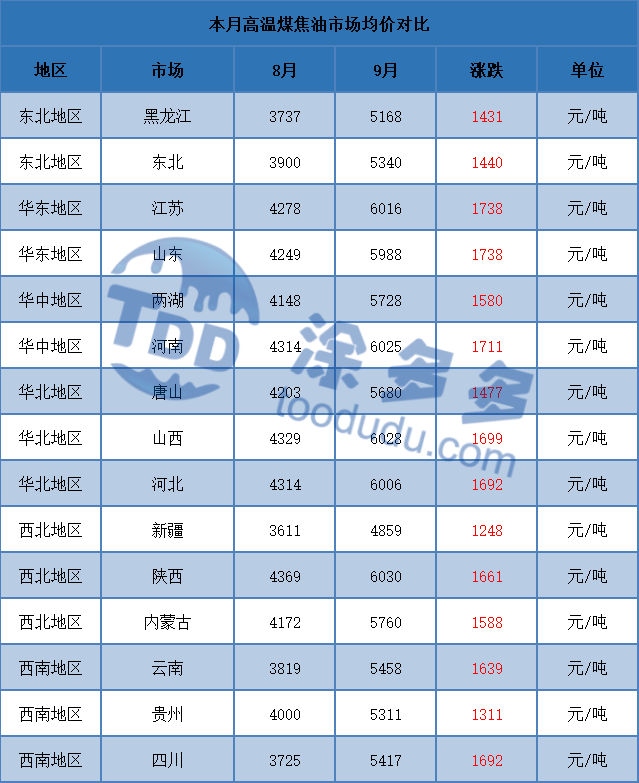
En septiembre, el mercado doméstico de alquitrán de hulla de alta temperatura mostró un patrón de aumento seguido de una supresión. Desde mediados de agosto, el alquitrán de hulla de alta temperatura subió drásticamente, impulsado principalmente por una oferta y demanda ajustadas. Actualmente, aunque el alquitrán de brea ha seguido exitosamente la tendencia al alza, generando considerables ganancias para las empresas de procesado profundo, las empresas de negro de humo enfrentan pérdidas más profundas, lo que desencadena expectativas de recorte de producción y riesgos de retroalimentación negativa intensificada. A medida que los precios del alquitrán de hulla alcanzaron máximos históricos, acercándose al final del mes, el mercado mostró una tendencia a la baja con un sentimiento de negociación débil. Aunque los precios de subasta en las principales áreas de producción permanecieron relativamente altos, otras empresas coque separadoras que referencian precios de subasta para los envíos tuvieron un bajo rendimiento. Las fábricas aguas abajo mantuvieron un fuerte sentimiento de supresión de precios. Según la práctica habitual, alrededor de las vacaciones del Festival del Medio Otoño y el Día Nacional, el alquitrán de hulla normalmente se subasta por varias semanas de producción anticipada. Sin embargo, debido a las condiciones inusuales del mercado este año, con los precios del alquitrán de hulla aumentando rápidamente y la incapacidad de los consumidores para absorber los incrementos, estas vacaciones vieron una presión significativamente mayor en los envíos por parte de las empresas de coque, que cambiaron a subastas solo para volúmenes de producción de una semana. Los precios del alquitrán de hulla entraron rápidamente en un canal a la baja.
Aceite de Antraceno
En septiembre, el mercado de aceite de antraceno también mantuvo un patrón de aumento seguido de retroceso. A principios de mes, los nuevos pedidos de materia prima de alquitrán de hulla de alta temperatura vieron incrementos de precios progresivamente significativos en las regiones durante las subastas, logrando el mayor aumento semanal del año. Bajo el fuerte incremento de costos, los productores de aceite de antraceno incrementaron las cotizaciones siguiendo en gran medida el aumento del precio del alquitrán para aliviar su propia presión de ganancias. Sin embargo, la implementación real de precios altos fue pobre, suprimiendo el entusiasmo de los participantes en adquirir aceite de antraceno de alto precio. Entrando a mediados de mes, algunos productores redujeron cautelosamente las cotizaciones, con terminales que todavía no ingresaron al mercado activamente. Desde la perspectiva del mercado de negro de humo aguas abajo, la mayoría de los participantes mantuvieron una perspectiva bajista sobre el mercado de alquitrán de hulla de alta temperatura, lo que llevó a una fuerte resistencia contra el aceite de antraceno de alto precio, suprimiendo continuamente las tendencias de este último. Al acercarse al final del mes, a medida que los precios del alquitrán de hulla de alta temperatura se suavizaron desde los máximos, el retroceso del aceite de antraceno se hizo cada vez más evidente.
Estadísticas de Beneficio de la Industria del Negro de Humo
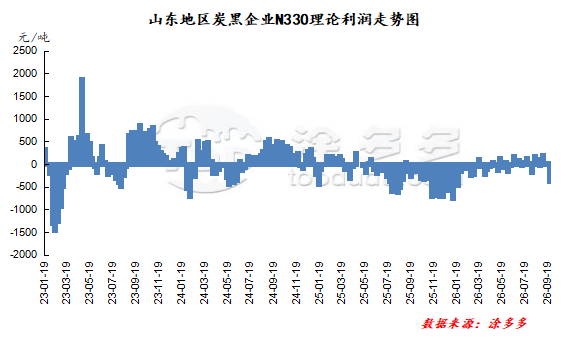
En septiembre, el mercado de negro de humo operó mayormente en un estado de beneficio estrecho, con un descenso significativo emergiendo cerca del final del mes. En los primeros diez días, los precios de los nuevos pedidos de materia prima alquitrán de hulla aumentaron sustancialmente, creando una presión significativa en el lado de los costos. Los precios de nuevos pedidos de negro de humo siguieron el aumento, por lo que, teóricamente, los beneficios del mercado de negro de humo estaban en territorio positivo. Sin embargo, al acercarse al final del mes, los descensos en los precios de nuevos pedidos de alquitrán de hulla se ampliaron, empujando al mercado de negro de humo hacia un canal descendente. Después de que los precios de nuevos pedidos de negro de humo se redujeran consecutivamente, la presión de los envíos persistió, con un sentimiento bajista en el mercado aguas abajo y volúmenes de adquisición limitados. Los nuevos pedidos de negro de humo permanecieron débiles y las pérdidas teóricas de beneficios se ampliaron significativamente. Tomando como ejemplo el N330 de la región de Shandong, el beneficio teórico promedio para la industria del negro de humo en septiembre fue de RMB -31.88/tonelada.
Estadísticas de Tasa de Operación Mensual
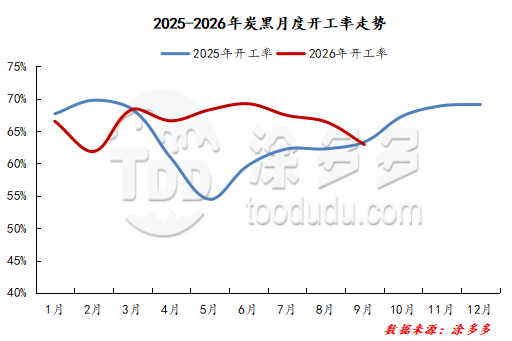
En septiembre, la tasa de operación del mercado de negro de humo fue del 63%, continuando su tendencia de descenso mensual. Los precios del alquitrán de hulla como materia prima permanecieron en niveles altos, y las empresas de negro de humo mantuvieron bajos inventarios de materias primas. Sin embargo, las dificultades de envío afectaron su interés por la adquisición de materias primas, lo que llevó a algunas grandes plantas a reducir las líneas de producción y las tasas de operación. Una planta en Hebei estuvo en mantenimiento. En general, las tasas de operación de las plantas de negro de humo mostraron una ligera disminución en septiembre.
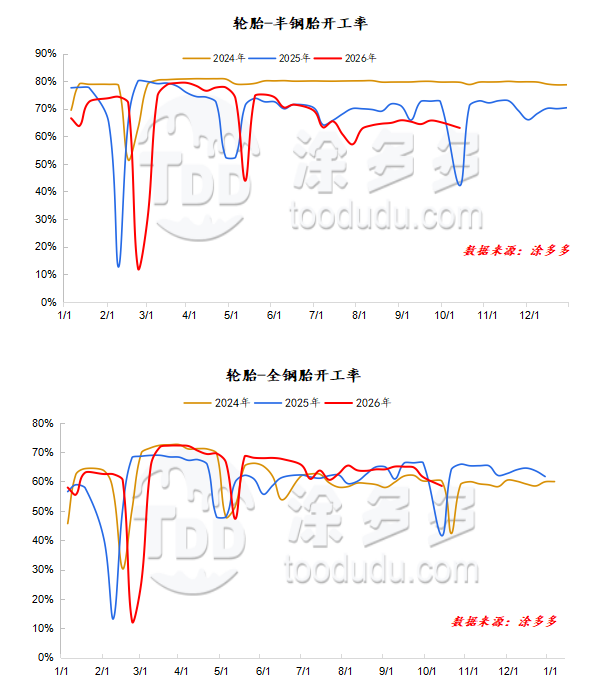
En septiembre, la tasa de operación de los neumáticos semiacero en China fue del 65% y del 63% para los neumáticos todo acero.
Las tasas de operación de las empresas de neumáticos mostraron ciertas divergencias. Las tasas de los neumáticos semiacero se recuperaron a medida que las empresas en mantenimiento reanudaron la producción, pero la mayoría de las empresas permanecieron en modo de control de producción, limitando la mejora en la tasa de operación general. Para los neumáticos todo acero, algunas empresas en mantenimiento reanudaron, pero con los recientes aumentos continuados en los precios de las materias primas, ciertas especificaciones sufrieron pérdidas, lo que fortaleció las intenciones de control de producción de las empresas, y redujo aún más las tasas de operación. A medida que la presión de costos de las materias primas continuó fermentando, las empresas de neumáticos de semiacero adoptaron en su mayoría estrategias de programación flexible, mientras que las de todo acero también programaron cierres para mantenimiento. Combinado con algunas empresas intensificando los límites de producción, la tasa de operación de la industria entró en una clara tendencia descendente.
Producción
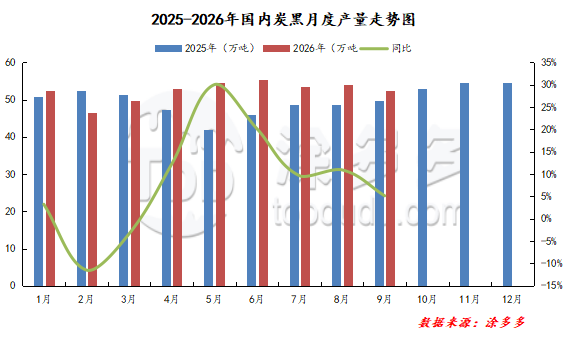
Se estima que la producción de negro de humo de China en septiembre de 2026 fue de 523,600 toneladas, lo que representa una disminución del 2.88% mes a mes.
Datos y Tendencias de Importación y Exportación
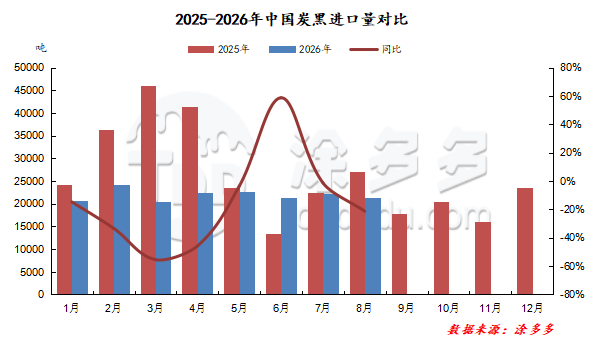
Según datos aduaneros, el volumen de importación de negro de humo de China en agosto fue de 21,400 toneladas, una disminución del 3.92% mes a mes y un descenso del 21.26% interanual. Las importaciones acumuladas alcanzaron las 175,700 toneladas, una baja del 25.22% en comparación con el mismo período del año pasado.
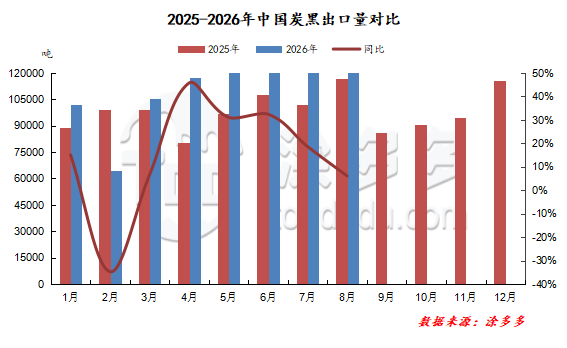
Según datos aduaneros, el volumen de exportación de negro de humo de China en agosto fue de 123,800 toneladas, un aumento del 2.16% mes a mes y un alza del 6.05% interanual. Las exportaciones acumuladas alcanzaron las 904,400 toneladas, un incremento del 14.33% en comparación con el mismo período del año pasado.
Noticias de la Industria Este Mes
¡118,000 Toneladas! Proyecto de Nuevo Material Basado en Carbono Anlun Liugang Lanzado Oficialmente
El 22 de septiembre, el Proyecto de Nuevo Material Basado en Carbono Anlun Liugang (Liuzhou) celebró su ceremonia oficial de lanzamiento. Esta unidad de producción de negro de humo de nuevo proceso con una capacidad anual de 118,000 toneladas ha establecido exitosamente una cadena industrial de ciclo completo que abarca el procesamiento de alquitrán de hulla de alta temperatura, la producción de negro de humo y la recuperación de recursos de gas residual. Llena el vacío de suministro de negro de humo de alta gama en Guangxi y el sur de China, promoviendo la conversión in situ de recursos de subproductos metalúrgicos y la sinergia entre industrias.
El proyecto es construido conjuntamente por Liugang Group y Shanxi Yangguang Coking Group, ubicado en el área de la planta de coque de la sede de Liugang. Es un proyecto de economía circular que enlaza las industrias del acero y química del carbón. Las materias primas de producción dependen del subproducto de coque alquitrán de hulla de alta temperatura de Liugang, con combustible proveniente del gas de horno de coque de la planta. El gas residual excedente de la producción de negro de humo se purifica y se suministra nuevamente a Liugang como combustible industrial, logrando una circulación interna de energía y reduciendo significativamente los costos integrales y la carga medioambiental del transporte de materia prima y emisiones de gas residual. El proyecto incluye dos líneas de producción: 73,500 toneladas/año de negro de humo duro N330 y 44,500 toneladas/año de negro de humo suave N550+, sirviendo a sectores aguas abajo, incluidos neumáticos, nueva energía y plásticos modificados.
El negro de humo, como un relleno funcional nano central en el campo industrial, posee propiedades de refuerzo, conductividad, coloración y resistencia a los rayos UV, lo que lo convierte en una materia prima básica indispensable para neumáticos de caucho, baterías de litio, tintas y plásticos modificados. Durante mucho tiempo, la región del sur de China ha sufrido una capacidad insuficiente de negro de humo de alta gama y un débil apoyo en la cadena industrial, con empresas locales de neumáticos y nuevos materiales que en su mayoría necesitan transportar negro de humo desde otras regiones a altos costos de cadena de suministro. Shen Min, Subgerente General de Liugang Group, declaró que después del lanzamiento del proyecto, se pueden absorber localmente subproductos de coque, conectando toda la cadena desde el alquitrán de hulla al negro de humo hasta la reutilización de gas residual. Por un lado, llena el vacío de capacidad de negro de humo de alta gama en el sur de China, atrayendo industrias de productos de caucho y materiales de nueva energía; por otro lado, respalda la iniciativa de "Ciudad Cero Residuos" de Liuzhou, proporcionando un modelo de demostración para la transformación verde y baja en carbono de la industria pesada regional.
Cui Min, gerente general de Anlun Liugang (Liuzhou) New Material Co., Ltd., presentó que el proyecto comenzó en mayo del año pasado, completó la construcción y el secado del horno a finales de abril de este año, comenzó la producción de prueba en agosto y logró rentabilidad, logrando un buen comienzo al ver ganancias durante la producción de prueba. En el futuro, la empresa aprovechará los recursos de materia prima de Liugang y la experiencia tecnológica en negro de humo de Anlun Chemical para aumentar de manera constante ambas líneas de producción, optimizar continuamente las especificaciones de los productos y ampliar la cobertura del mercado.
Huang Sen, gerente de producción en Anlun Liugang, presentó que la actual producción de negro de carbón tiene prioridad en su suministro a los fabricantes locales de neumáticos en Liuzhou. Este grado de negro de carbón ofrece un desempeño de refuerzo sobresaliente, mejorando las características de procesamiento de compuestos de caucho, aumentando la resistencia al desgaste de los neumáticos y prolongando la vida útil del producto, sirviendo a la mejora de calidad de la industria regional de neumáticos. Tras el lanzamiento del proyecto, los recursos de subproductos del coque de acero logran un procesamiento profundo in situ, lo que optimizará aún más la disposición regional de la industria nacional de negro de carbón, reducirá la dependencia del sur de China del negro de carbón de fuentes externas, y promoverá el desarrollo coordinado de las industrias de carboquímica, acero y nuevos materiales de caucho, proporcionando un nuevo modelo para el desarrollo circular y basado de la industria del negro de carbón.
La Universidad de Qingdao y Dongyue Technology Establecen Conjuntamente una Facultad de Industria Moderna
Recientemente, se llevó a cabo la ceremonia de inauguración de la "Facultad de Industria Moderna de Ingeniería Química Energética y Materiales de Shandong," establecida conjuntamente por la Universidad de Qingdao y Shandong Dongyue Technology Development Co., Ltd. La facultad fue evaluada y aprobada por cinco departamentos incluyendo el Departamento de Educación de la Provincia de Shandong, y fue seleccionada en la lista de construcción de Facultades de Industria Moderna en Shandong para 2025, marcando una nueva etapa de integración entre industria y educación e innovación colaborativa. Durante mucho tiempo, la Facultad de Química e Ingeniería Química de la Universidad de Qingdao ha mantenido una cooperación normalizada con Dongyue Tire a través de las ventajas académicas e investigativas, proporcionando continuamente apoyo técnico para la empresa en I+D de nuevos materiales, innovación de procesos, y transformación de logros. El establecimiento de esta facultad de industria moderna a nivel provincial brinda una plataforma física para una profunda cooperación escuela-empresa. A continuación, Dongyue Tire apoyará plenamente las operaciones de la facultad, enfocándose en el eje central de nuevos materiales energéticos, y llevando a cabo conjuntamente investigaciones sobre tecnologías clave e implementación de logros con la Universidad de Qingdao. Ambas partes también profundizarán los modelos de cocultivo de talento, conectando toda la cadena de capacitación en prácticas, canalización de talento y desarrollo profesional, y construirán conjuntamente bases de formación de alto nivel para promover una integración profunda de la enseñanza en el aula, la formación práctica y la aplicación industrial.
El Proyecto de Clasificación y Aprovechamiento de Calidad de 6 Millones de Toneladas de Carbón de Baja Rango y de Hidrogenación de 600,000 Toneladas de Alquitrán de Carbón de Xinjiang Jiaguo Weiye Entra en Producción de Prueba
El 29 de agosto, en el área de Tiaohu del Parque Industrial Santanghu, en el Condado Autónomo Kazajo de Barkol, el proyecto de clasificación y aprovechamiento de calidad de 6 millones de toneladas de carbón de baja rango y el proyecto de hidrogenación de 600,000 toneladas de alquitrán de carbón de Xinjiang Jiaguo Weiye New Energy Co., Ltd. entraron oficialmente en la fase de producción de prueba. Este proyecto es un proyecto clave del "14º Plan Quinquenal" de la región autónoma, con una inversión total de 6.58 mil millones de RMB, cubriendo 1,700 mu, con inicio de construcción a finales de julio de 2024, encendido y prueba de funcionamiento el 31 de julio de este año, y un ritmo de construcción impresionante.
El proyecto adopta la tecnología de "pirólisis en cascada + multigeneración" desarrollada por el Instituto de Investigación Química del Suroeste, convirtiendo el tradicional carbón de baja rango, que usualmente se combustionaba directamente, en semicoke, alquitrán de carbón y gas en bruto. Entre estos, el alquitrán de carbón se hidrogena para producir productos de energía limpia como diésel y nafta; el gas en bruto se procesa para extraer gas natural licuado (GNL) e hidrógeno; y el subproducto, el brea de carbón, se convierte en materia prima para materiales de ánodo de baterías de litio, creando una cadena industrial diversificada de "carbón-a-petróleo-a-gas-a-materiales de baterías de litio." El proyecto se está llevando a cabo en dos fases. La Fase I incluye una unidad de mejoramiento de pirólisis nueva para carbón de baja rango de 3 millones de toneladas/año, una unidad de utilización integral de gas en bruto de 60,000 Nm3/h (producción de hidrógeno), una unidad de GNL de 80,000 toneladas/año, una unidad de hidrogenación de alquitrán de carbón de 600,000 toneladas/año, y obras auxiliares y ambientales de apoyo. La Fase II incluye otra unidad de pirólisis de carbón de baja rango de 3 millones de toneladas/año, una unidad de utilización integral de gas en bruto de 90,000 Nm3/h (producción de gas de síntesis), una unidad de GNL de 80,000 toneladas/año, una unidad de ácido acético de 350,000 toneladas/año, y obras de apoyo.
Tras su finalización y puesta en marcha, se espera que el proyecto produzca 1.8 millones de toneladas/año de carbón mejorado, 200,000 toneladas/año de gasolina, 300,000 toneladas/año de diésel, 80,000 toneladas/año de GNL, y 30,000 toneladas/año de brea de carbón, con ingresos anuales por ventas que alcanzarán los 4 mil millones de RMB, de los cuales se esperan 1.5 mil millones de RMB en la segunda mitad de 2026.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio, y asociaciones de alto valor. Ya sea que busques productos a granel, químicos especiales, o servicios de adquisición personalizados, TDD-Global es digno de tu confianza para ser tu primera opción.
-
Cotización del Mercado de Productos de Titanio (29 de septiembre)9987
-
Carbon Black Daily: Los precios caen, las transacciones desaparecen (29 de septiembre)8684
-
Caucho Natural Diario: Apoyo de Costos Se Mantiene, Mercado se Consolida Débilmente (29 de septiembre)9918
-
Cotización del Mercado de Productos de Titanio (28 de septiembre)9258
-
Carbon Black Mensual (28 de septiembre)8372









