
Revisión y Perspectivas del Mercado de Caucho Natural del Tercer Trimestre de 2026 (21 de septiembre)
Revisión y Perspectiva del Mercado de Caucho Natural del T3 2026
1. Revisión y Análisis de Precios del Mercado de Caucho Natural
Durante el T3 de 2026, los precios del caucho natural mostraron un patrón general en forma de "V" invertida con una tendencia alcista relativamente pronunciada. En julio, los precios del caucho mantuvieron un rango de fluctuación estrecho con un ligero descenso hacia finales de mes. Sin embargo, al entrar en agosto, comenzó a surgir una tendencia alcista que se mantuvo hasta mediados o finales de septiembre. Después de alcanzar un pico, los precios comenzaron a descender nuevamente. Examinemos las diferentes fases en detalle.
En julio, la lucha entre factores alcistas y bajistas se intensificó para el caucho natural. Después de que comenzó la temporada de extracción doméstica, la producción disminuyó mes a mes, los volúmenes de importación aumentaron ligeramente y la circulación de exportaciones se redujo significativamente. El inventario nacional continuó su tendencia de reducción, proporcionando un soporte periódico a los precios. Los fabricantes de productos aguas abajo compraron principalmente en función de la demanda rígida, el consumo disminuyó mes a mes y las expectativas de una recuperación a corto plazo en la demanda de los usuarios finales fueron limitadas, manteniendo una tendencia de ajuste estrecho como tema predominante.
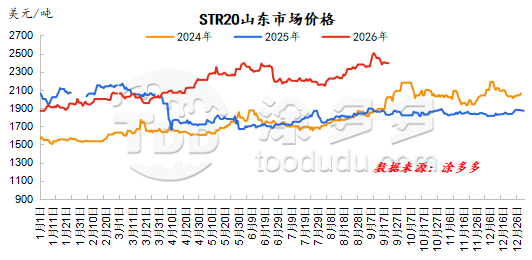
Al entrar en agosto, los precios del caucho natural mostraron una tendencia oscilante al alza. En el lado de las materias primas, las lluvias estacionales interrumpieron los volúmenes de suministro. El inventario doméstico de Qingdao mostró una ligera tendencia de reducción, y el aumento del producto sustitutivo caucho de polibutadieno proporcionó cierto soporte al caucho natural. Junto con un fuerte repunte en el mercado del petróleo crudo y un ambiente macroeconómico cálido en las materias primas, los factores fundamentales alcistas convergieron en el mercado de caucho natural, impulsando un aumento significativo de los precios.
Este impulso alcista duró hasta mediados de septiembre. Las lluvias frecuentes en algunas áreas de producción mantuvieron elevados los precios de compra del látex; sin embargo, la disposición de las fábricas aguas arriba para comprar a precios premium se enfrió, los precios del caucho en taza estuvieron bajo presión y disminuyeron, y el efecto de soporte de costos se debilitó, suprimiendo el sentimiento alcista del mercado. En el mercado al contado, las posiciones de arbitraje se cerraron y liquidaron activamente, los precios de transacción reales se debilitaron y los compradores aguas abajo reabastecieron solo en función de la demanda rígida a precios más bajos, con un soporte limitado. A medida que los factores alcistas anteriores se desvanecieron gradualmente a través de precios premium, los precios del caucho entraron en una fase de consolidación posterior al descenso.
2. Revisión y Análisis de la Oferta de Caucho Natural
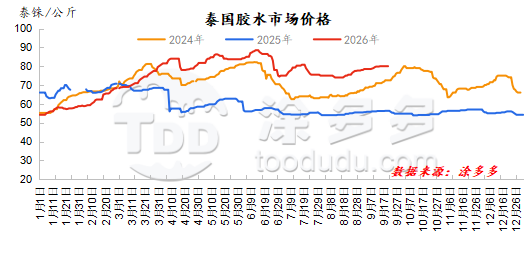
Área de Producción de Tailandia: En el T3, los precios del látex mantuvieron una trayectoria en forma de "N". En julio, las fluctuaciones de las materias primas fueron relativamente pronunciadas. A principios de julio, algunas partes de Tailandia experimentaron tormentas severas, interrumpiendo el ritmo general de extracción. Las fábricas y los intermediarios acumularon existencias, creando una escasez periódica en la circulación de suministro de materias primas, y los precios de las materias primas aumentaron nuevamente debido al impulso de compra. Sin embargo, a medida que el clima general en las áreas de producción tailandesas mejoró mes a mes, la producción de caucho nuevo aumentó y, con los efectos de las vacaciones, el comercio en el mercado fue algo tranquilo. La disposición de las fábricas para comprar materias primas fue moderada, con solo pequeños reabastecimientos para la demanda rígida. Combinado con expectativas persistentes de aumento de la oferta, los precios de compra de materias primas continuaron disminuyendo. Al entrar en agosto, los precios de las materias primas tailandesas fueron relativamente estables. Tanto el sur como el noreste de Tailandia experimentaron diversos grados de lluvias que interrumpieron la extracción, y el suministro de materias primas aumentó lentamente. Las fábricas de caucho seco y los intermediarios reabastecieron activamente, con fluctuaciones en los precios de las materias primas en ambas direcciones pero con una volatilidad general limitada. A medida que aumentaron las lluvias, especialmente en el noreste donde las lluvias fueron más intensas, la liberación de materias primas fue lenta, y la disposición de las fábricas de caucho seco para comprar a precios premium aumentó.
Área de Producción de Vietnam: En el T3, Vietnam estuvo en un ciclo de producción estacional máxima. Observando los diferentes meses, en julio, el impacto del clima en las áreas de producción de Vietnam fue relativamente limitado, la producción aumentó gradualmente y las plantas de procesamiento presionaron los precios de las materias primas. Los precios del látex comenzaron a mostrar una ligera tendencia a la baja, pero con lluvias frecuentes que limitaron los aumentos en los volúmenes de materias primas, combinado con un crecimiento continuo en los pedidos de productos nacionales, la intensidad de adquisición de materias primas por parte de las fábricas se fortaleció aún más. La brecha de precios entre el mercado interno y externo redujo las exportaciones a China, y las cotizaciones de materias primas se estabilizaron después de disminuir. Al entrar en agosto, las lluvias se volvieron frecuentes, interrumpiendo significativamente las operaciones de extracción diurna y limitando el ritmo de liberación de materias primas. Las interrupciones por lluvias respaldaron los precios de las materias primas, y con precios altos de materias primas, las ganancias de las plantas de procesamiento continuaron bajo presión. Los efectos de las lluvias persistieron hasta mediados de septiembre, cuando el clima mejoró, las operaciones de extracción se recuperaron gradualmente, la producción general volvió a niveles normales y los precios de las materias primas fluctuaron dentro de un rango pequeño pero se mantuvieron en general estables, con un soporte de costos relativamente sólido.
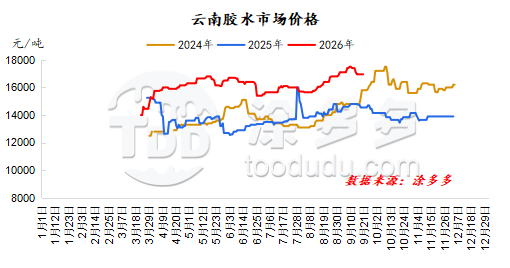
Área de Producción de Yunnan: En el T3, los precios de las materias primas en Yunnan mostraron una tendencia al alza relativamente pronunciada. Durante julio y agosto, las lluvias continuas en Yunnan redujeron los días de extracción y limitaron significativamente la liberación de materias primas. Las tasas de operación y la producción de las plantas de procesamiento locales disminuyeron en paralelo, y la renuencia a vender productos terminados aumentó. Cuando el clima mejoró, la urgencia de las plantas de procesamiento locales para asegurar materias primas para su propia producción se hizo prominente. Las lluvias prolongadas también afectaron la calidad del látex, y el entusiasmo de algunas fábricas por comprar látex disminuyó. Sin embargo, las fábricas de látex concentrado continuaron compitiendo por materias primas para cumplir con los pedidos. Al entrar en septiembre, las lluvias en las áreas de producción disminuyeron y el volumen de látex aumentó gradualmente. La disposición de algunas plantas de procesamiento para aceptar los precios actuales fue débil, lo que llevó a cotizaciones desordenadas en el mercado con precios tanto altos como bajos, pero la tendencia general al alza se mantuvo. A medida que los precios al contado se corrigieron, las materias primas también terminaron su tendencia al alza y comenzaron a disminuir.
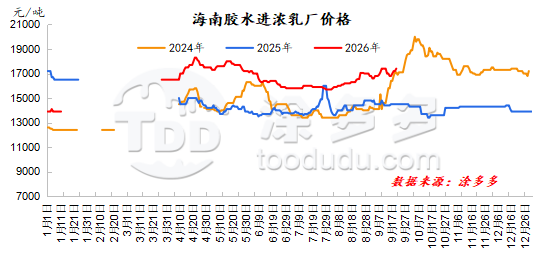
Área de Producción de Hainan: En el T3, Hainan pasó gradualmente hacia el período de producción máxima estacional, pero las lluvias periódicas fueron relativamente frecuentes, limitando el ritmo de suministro de materias primas. Los precios de las materias primas estuvieron en general en una tendencia constante al alza. Para mediados de julio, a medida que el clima mejoró, el volumen de caucho nuevo se recuperó gradualmente a niveles normales, aliviando la presión de suministro de materias primas de las plantas de procesamiento locales. Mientras tanto, con los altos precios anteriores de las materias primas reduciendo los márgenes de procesamiento, la competencia en el mercado por las materias primas se enfrió notablemente, y el centro de los precios de compra de materias primas se desplazó hacia abajo. Al entrar en agosto, Hainan pasó gradualmente a la producción máxima, pero la precipitación mensual aumentó significativamente, con pocos días de extracción. El ritmo general de liberación de materias primas en la isla fue lento. Impulsado por las necesidades de entrega de pedidos y reabastecimiento de las plantas de procesamiento locales, combinado con expectativas de lluvias continuas en las áreas de producción, la atmósfera de licitación competitiva por materias primas en el mercado continuó intensificándose, y el centro de los precios de compra de materias primas alcanzó repetidamente nuevos máximos. Al entrar en septiembre, las condiciones climáticas mejoraron en comparación con períodos anteriores, y con los altos precios estimulando el entusiasmo de los agricultores por la extracción, el volumen de materias primas aumentó.
3. Revisión y Análisis de Importaciones y Exportaciones de Caucho Natural
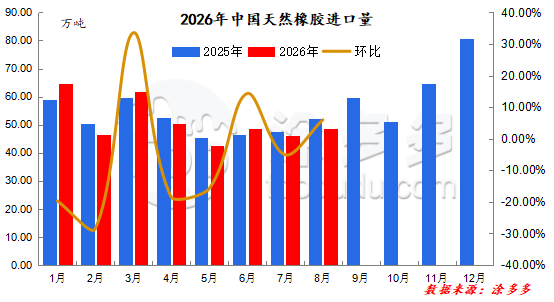
Según datos de aduanas, el volumen de importación de caucho natural de China en agosto de 2026 fue de 486,000 toneladas, un aumento del 5.96% mes a mes y una disminución del 6.68% interanual. Las importaciones acumuladas de enero a agosto de 2026 fueron de 4.0758 millones de toneladas, una disminución del 1.11% interanual.
En julio, las áreas de producción en el extranjero entraron en el período de aumento estacional de la oferta, pero las lluvias periódicas interrumpieron el suministro. El mercado chino estaba en la temporada baja para neumáticos aguas abajo, y las fábricas solo compraron en función de la demanda rígida. Las posiciones de arbitraje tuvieron una débil disposición para agregar posiciones, lo que llevó a una ligera disminución mes a mes en el volumen de importación de China en julio.
En agosto, los volúmenes generales de países del sudeste asiático como Tailandia, Malasia e Indonesia, así como de África, hacia China fueron relativamente bajos. Sin embargo, las cuotas de plantación sustitutiva de Yunnan comenzaron a llegar, y los envíos vietnamitas a China aumentaron significativamente desde finales de agosto. El volumen de importación de China en agosto aumentó ligeramente, pero el crecimiento fue modesto.
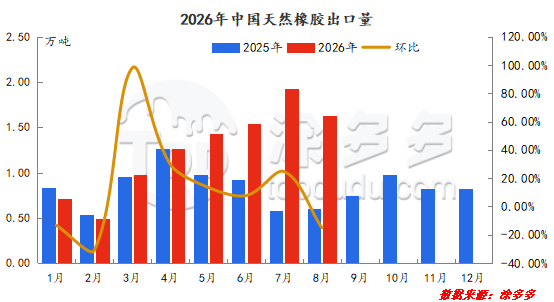
Según datos de aduanas, el volumen de exportación de caucho natural de China en agosto de 2026 fue de 16,300 toneladas, una disminución del 15.1% mes a mes y un aumento del 173.22% interanual. Las exportaciones acumuladas de enero a agosto de 2026 fueron de 99,400 toneladas, un aumento del 49.85% interanual.
El volumen de exportación de caucho natural de China en términos absolutos es relativamente pequeño, y las exportaciones principalmente mantienen fluctuaciones estrechas.
4. Revisión y Análisis de la Demanda de Caucho Natural
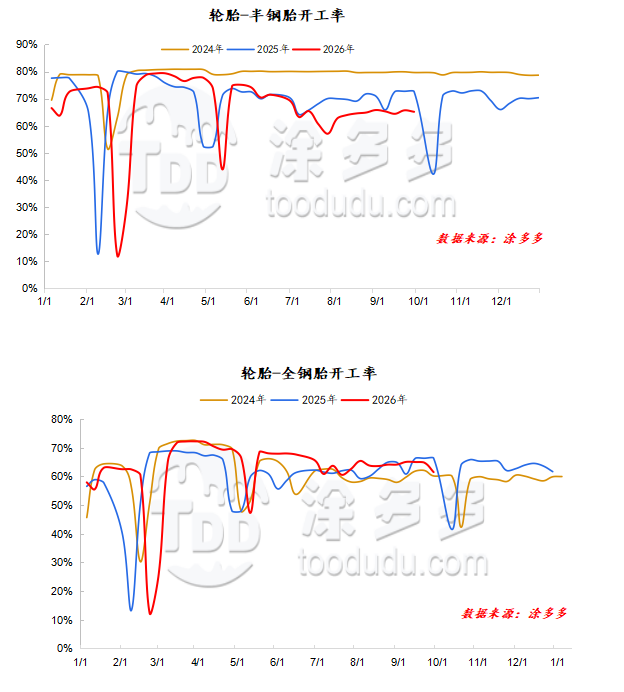
En el T3, las tasas de operación de neumáticos semiacero mantuvieron una tendencia en forma de "V", mientras que las tendencias de neumáticos de acero completo fueron relativamente planas. En julio, afectadas por las medidas antidumping de la UE, las órdenes de exportación de neumáticos semiacero disminuyeron significativamente. El desempeño general de pedidos de neumáticos de acero completo no cumplió con las expectativas, y el ritmo de envío de la mayoría de las empresas se desaceleró. Combinado con las presiones de costos de materias primas, las empresas de muestra implementaron controles de producción y mantenimiento periódico, arrastrando las tasas de operación a una tendencia de disminución notable. Al entrar en agosto, el número de empresas en mantenimiento disminuyó, y con un aumento en la programación de producción de neumáticos de invierno semiacero, algunas empresas de neumáticos de acero completo aumentaron moderadamente la producción para garantizar el suministro, elevando las tasas de operación mes a mes. Sin embargo, con los precios de las materias primas en niveles altos presionando la producción, las empresas enfrentaron una presión de producción creciente, y con los envíos por debajo de las expectativas, la industria en general continuó con controles de producción, limitando el alcance del aumento de las tasas de operación. En septiembre, las tasas de operación de las empresas de neumáticos mostraron cierta divergencia. Las empresas de neumáticos semiacero que reanudaron operaciones después del mantenimiento impulsaron una recuperación en las tasas de operación, pero la mayoría de las empresas permanecieron en un estado de control de producción, limitando la mejora general de las tasas de operación. Para los neumáticos de acero completo, algunas empresas que reanudaron operaciones después del mantenimiento proporcionaron cierto soporte, pero las tasas de operación generales permanecieron restringidas.
5. Revisión y Análisis de Inventarios de Caucho Natural
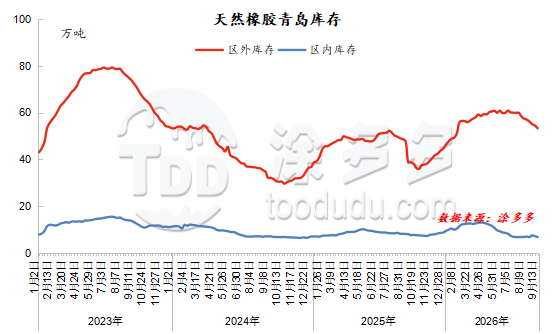
En el tercer trimestre, el inventario social de caucho natural de Qingdao continuó su tendencia de reducción como tema principal. A principios de julio, las llegadas de envíos al extranjero denominados en USD disminuyeron ligeramente, y los volúmenes de entrada a los almacenes aduaneros disminuyeron notablemente. Las empresas de neumáticos aguas abajo mantuvieron el control de la producción y los horarios de mantenimiento, y con el aumento del sentimiento de aversión al riesgo hacia las materias primas de alto precio, el sentimiento de compra se limitó a volúmenes pequeños de demanda rígida. El puerto de Qingdao mantuvo una tendencia estrecha de reducción de inventarios. Al acercarse el final del mes, los envíos al extranjero llegaron en volúmenes crecientes estacionales, aumentando los volúmenes generales de entrada a los almacenes. Mientras tanto, la programación de producción de las empresas aguas abajo se recuperó gradualmente a niveles normales, y con la disminución de los precios del caucho, el entusiasmo por el reabastecimiento de las empresas de neumáticos mejoró. Sin embargo, con los envíos de productos terminados siendo lentos, persistieron los fenómenos de mantenimiento temporal y control de producción, lo que limitó los volúmenes generales de recogida de almacenes y causó que el inventario puntual del puerto de Qingdao comenzara a mostrar una ligera tendencia de acumulación. En agosto-septiembre, a medida que el sudeste asiático entró gradualmente en la temporada alta de sangrado, los volúmenes de entrada a los almacenes de Qingdao aumentaron. Con los precios del caucho natural alcanzando repetidamente nuevos máximos, las empresas aguas abajo principalmente consumieron inventarios anteriores, y el sentimiento de compra para reabastecimiento y adición de posiciones de arbitraje por parte de los comerciantes fue fuerte.
6. Perspectiva del Mercado
La lógica central para el mercado de caucho natural en el cuarto trimestre es el soporte de "contracción rígida de la oferta + prima climática", pero la presión en la tasa de operación de la industria de neumáticos y la débil demanda limitan el alza. Si el impacto real de El Niño se materializa, el centro de los precios del caucho podría desplazarse aún más hacia arriba; si las lluvias en el sudeste asiático se recuperan y las expectativas de recorte de producción se desmienten, la prima climática retrocederá rápidamente. En general, se espera que los precios del caucho en el cuarto trimestre mantengan un patrón de oscilación amplia, con el centro potencialmente más alto que en el tercer trimestre, pero el espacio al alza está limitado por la capacidad de absorción aguas abajo.
Nuestra plataforma conecta a cientos de proveedores químicos chinos verificados con compradores de todo el mundo, promoviendo transacciones transparentes, mejores oportunidades de negocio y asociaciones de alto valor. Ya sea que esté buscando productos básicos a granel, productos químicos especializados o servicios de adquisición personalizados, TDD-Global es confiable para ser su primera opción.
-
Cotización del Mercado de Productos de Titanio - 15 de Octubre9787
-
Análisis Semanal: Tendencias del Mercado de Negro de Humo (15 de Octubre)5766
-
Tendencias Semanales del Caucho Natural: Recuperación por Almacenamiento a Bajos Precios (15 Oct)7238
-
Informe del Mercado de Productos de Titanio (14 de Octubre)7698
-
Mercado del Negro de Humo: Estancamiento por Altos Costes y Débil Demanda (14 de Octubre)7487









